
Jastrzębia polityka nie jest w stanie podnieść stóp procentowych, Zgromadzenie Ogólne obniża geopolityczną premię, rzeczywiste stopy procentowe osiągają szczyt.

Komunikat Finansowy 22 września—— Złoto może rozpocząć trend konsolidacji i tworzenia dna
22 września w godzinach europejsko-amerykańskich, obrady Zgromadzenia Ogólnego ONZ doprowadziły do marginalnego złagodzenia globalnych napięć geopolitycznych, co wpłynęło na spadek geopolitycznej premii inflacyjnej; spotowe złoto odbiło od dna, wykazując odporność na rynku.
Równocześnie, jak podkreślano w poprzednich artykułach, w miarę jak IRP (premia ryzyka inflacyjnego, czyli szeroko rozumiane oczekiwania inflacyjne = rzeczywiste oczekiwania inflacyjne + IRP) jest usuwana z rynku, obecnie TIPS zbliżają się do rzeczywistej stopy procentowej, co stanowi istotny punkt obserwacyjny; po obliczeniach, 10-letnia oczekiwana inflacja dalekoterminowa została ustalona w okolicy 2,33%.
Rzeczywista stopa procentowa to stopa nominalna minus oczekiwania inflacyjne; w przypadku 2,33% na długoterminową inflację, oczekiwania inflacyjne nie mogą już znacząco spaść i są praktycznie zablokowane, a stopa nominalna jest jednocześnie ograniczana przez wysokie stopy procentowe w gospodarce realnej oraz znaczące zadłużenie fiskalne, co ostatecznie sprawia, że rzeczywista stopa procentowa nie może dalej rosnąć – obecnie zaczyna się formować szczyt, a cena złota może definitywnie pożegnać się z jednostronnym spadkiem, wchodząc w kluczowe okno konsolidacji i tworzenia dna.
Intensywne wypowiedzi Fed: ukierunkowanie na endogeniczną inflację i finalny popyt
Ostatnio przewodniczący Fed St. Louis Musalem oraz przewodniczący Fed Chicago Goolsbee wyrazili się stanowczo w duchu „jastrzębim”.
Zaznaczają, że obecnie siły napędzające inflację wyewoluowały z zewnętrznych szoków geopolitycznych i energetycznych na endogeniczną inflację napędzaną nadmiernym popytem w USA, głównie w sektorze usług i paliw – czyli podwyżki stóp procentowych nie są reakcją na jednorazowy szok energetyczny, lecz na rozprzestrzeniającą się inflację.
Mimo że Besenth strategią energetyczną powstrzymał wzrost cen surowców, niedopasowanie zdolności rafineryjnych spowodowało wysokie różnice cen na paliwa gotowe, co prowadzi do silnie „lepkiej” inflacji na końcu łańcucha.
Dlatego polityka Fed jest całkowicie podporządkowana walce z inflacją – pozostanie przy restrykcyjnym nastawieniu i zachowa przestrzeń na stopniowe podwyżki, stanowczo ignorując naciski rynku na obniżki stóp.
Besenth na szczycie regulacji: redukcja premii IRP, budowanie mocnej podstawy dla złota
Główna zmiana na rynku to makroregulacja prowadzona przez Besenth: z jednej strony stopniowo zapewnia żeglugę w Cieśninie Ormuz, stabilizując dostawy ropy; z drugiej zarządzając oczekiwaniami długu publicznego, znacząco ogranicza rekompensatę inwestorów za ryzyko rozchwianej inflacji (IRP).
Choć nie eliminuje endogenicznej inflacji, całkowicie blokuje wzrost realnych stóp TIPS, odwracając jednoznacznie negatywny układ dla złota.
Rekonstrukcja kluczowej wyceny: zbieżność IRP i tworzenie szczytu na realnych stopach
Główna formuła makrowyceny to: stopa TIPS = stopa nominalna – rzeczywista endogeniczna oczekiwana inflacja – IRP
Fed utrzymuje wysoką stopę nominalną, ale regulacja Besenth powoduje zbieżność IRP, a prognoza 10-letniej inflacji dalekoterminowej jest stabilnie ustalona na poziomie 2,33%. Realna stopa TIPS (ok. 2,68) i rentowność nominalna wspólnie tworzą podwójny szczyt na wykresie dziennym – momentum wzrostu stóp słabnie, całkowicie blokując przestrzeń do spadku ceny złota.
Gospodarka realna przy 2%+ ultra wysokiej realnej stopie TIPS oznacza bardzo wysoki rzeczywisty koszt finansowania, co ostatecznie przełoży się na refinansowanie długu korporacji, kredyt konsumencki i rynek nieruchomości, poważnie ograniczając makroekonomię.
Nieodporność na koszt obsługi długu publicznego: w obliczu wysokiego zadłużenia USA, utrzymanie wysokiej nominalnej i realnej stopy procentowej prowadzi do eksplozji kosztów obsługi długu, dramatycznie ograniczając pole manewru dla wydatków budżetowych; fiskus pilnie potrzebuje spadku realnej stopy procentowej, aby się „uwolnić”.
Scenariusz ewolucji: w krótkim okresie oczekiwania inflacyjne są zakotwiczone na 2,33%, Fed ze względu na „lepkość” usług utrzymuje wysoką stopę nominalną, realna stopa TIPS nadal charakteryzuje się krótkoterminową „lepkością”, ograniczając wybuchową siłę wzrostu złota;
Perspektywy dla rynku:
Natomiast akcje technologiczne mogą zyskać bardziej, ponieważ niezależnie od tego, czy gospodarka gwałtownie rośnie, te firmy czerpią z tego korzyści
Uwaga: 10-letnia dalekoterminowa inflacja na poziomie 2,33% jest obliczona przy założeniu IRP ≈ 0; znamy końcowe kursy TIPS oraz 10-letnich obligacji, a różnica między nimi daje tę wartość.
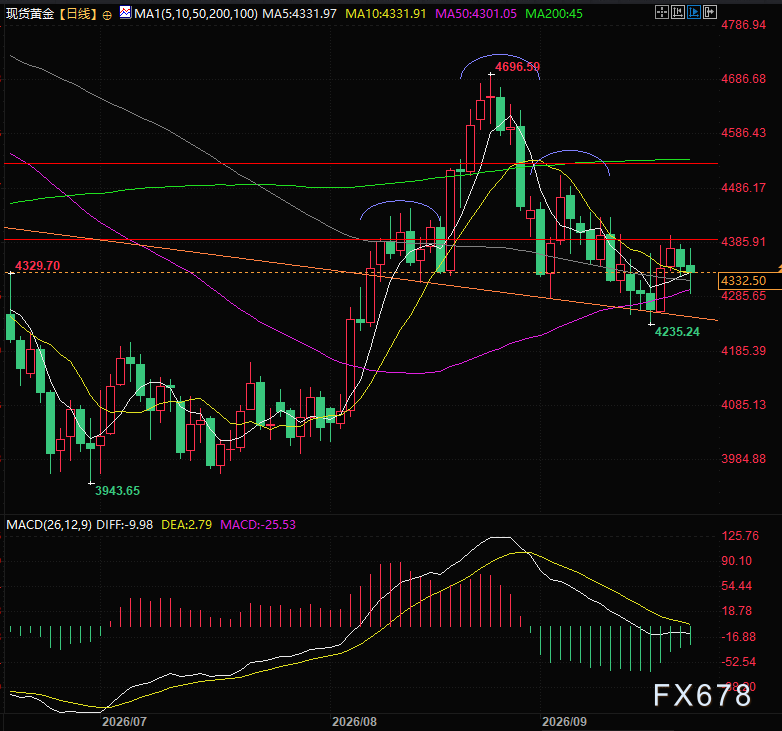
(Wykres dzienny spotowego złota, źródło: EasyFinansowy)
Strefa GMT+8, 21:57, cena spotowego złota wynosi obecnie 4337 USD za uncję.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wycena spadła do najniższego poziomu od dziesięciu lat! Jensen Huang twierdzi, że Nvidia jest "pierwszą na świecie akcją rosnącą o wartości", ale wydaje się, że inwestorzy nie są przekonani
Wskaźnik cena/zysk Nvidia spadł poniżej 17, czyli jest to zaledwie połowa poziomu prognozowanego na 2025 rok. Mimo że przychody i zysk netto w roku fiskalnym 2027 mają wzrosnąć odpowiednio o 90% i 99%, kurs akcji firmy w tym roku wzrósł jedynie o około 20%, znacznie mniej niż indeks Philadelphia Semiconductor. Jednocześnie marża brutto ma spaść z 75% w drugim kwartale do poniżej 72% w czwartym kwartale; wzrost kosztów pamięci oraz rozwijanie własnych układów przez klientów nadal stanowią presję, a to, czy nakłady inwestycyjne na AI się utrzymają, stało się kluczowym czynnikiem ponownej oceny wyceny spółki przez rynek.
Prognozy zysków dla branży dóbr luksusowych są „zbyt optymistyczne”! W ciągu miesiąca kilka dużych banków wspólnie wyraziło pesymistyczne opinie, a akcje firm luksusowych zmierzają w kierunku najgorszego roku od 2008 roku.
RBC obniżył ocenę LVMH i Burberry do „zgodnej z rynkiem”, twierdząc, że oczekiwania dotyczące zysków w sektorze dóbr luksusowych są zbyt optymistyczne; od początku roku ten segment spadł już o 15%, co stanowi najgorszy wynik od 2008 roku.


Ceny krypto
Więcej


