
Prognoza wyników finansowych Oracle za pierwszy kwartał: OCI może wzrosnąć o 115%, czy wzrost zdoła rozwiać obawy dotyczące wysokich wydatków kapitałowych?
 2026/09/09 03:18
1. Najważniejsze punkty inwestycyjne
Oracle (ORCL.US) ogłosi wyniki finansowe za pierwszy kwartał roku obrotowego 2027 10 września 2026 po zamknięciu amerykańskiej giełdy (konferencja telefoniczna o 16:00 czasu polskiego). Spółka prognozuje łączny przychód rok do roku **+27% do +29%, przychody z chmury rok do roku +58% do +64%, nie-GAAP zysk na akcję 1,72–1,76 USD** (wzrost o około +17% do +20% rok do roku). Konsensus rynku zakłada łączny przychód około 19,13 mld USD (+28,2% r/r), skorygowany EPS około 1,74 USD (+18,4% r/r).
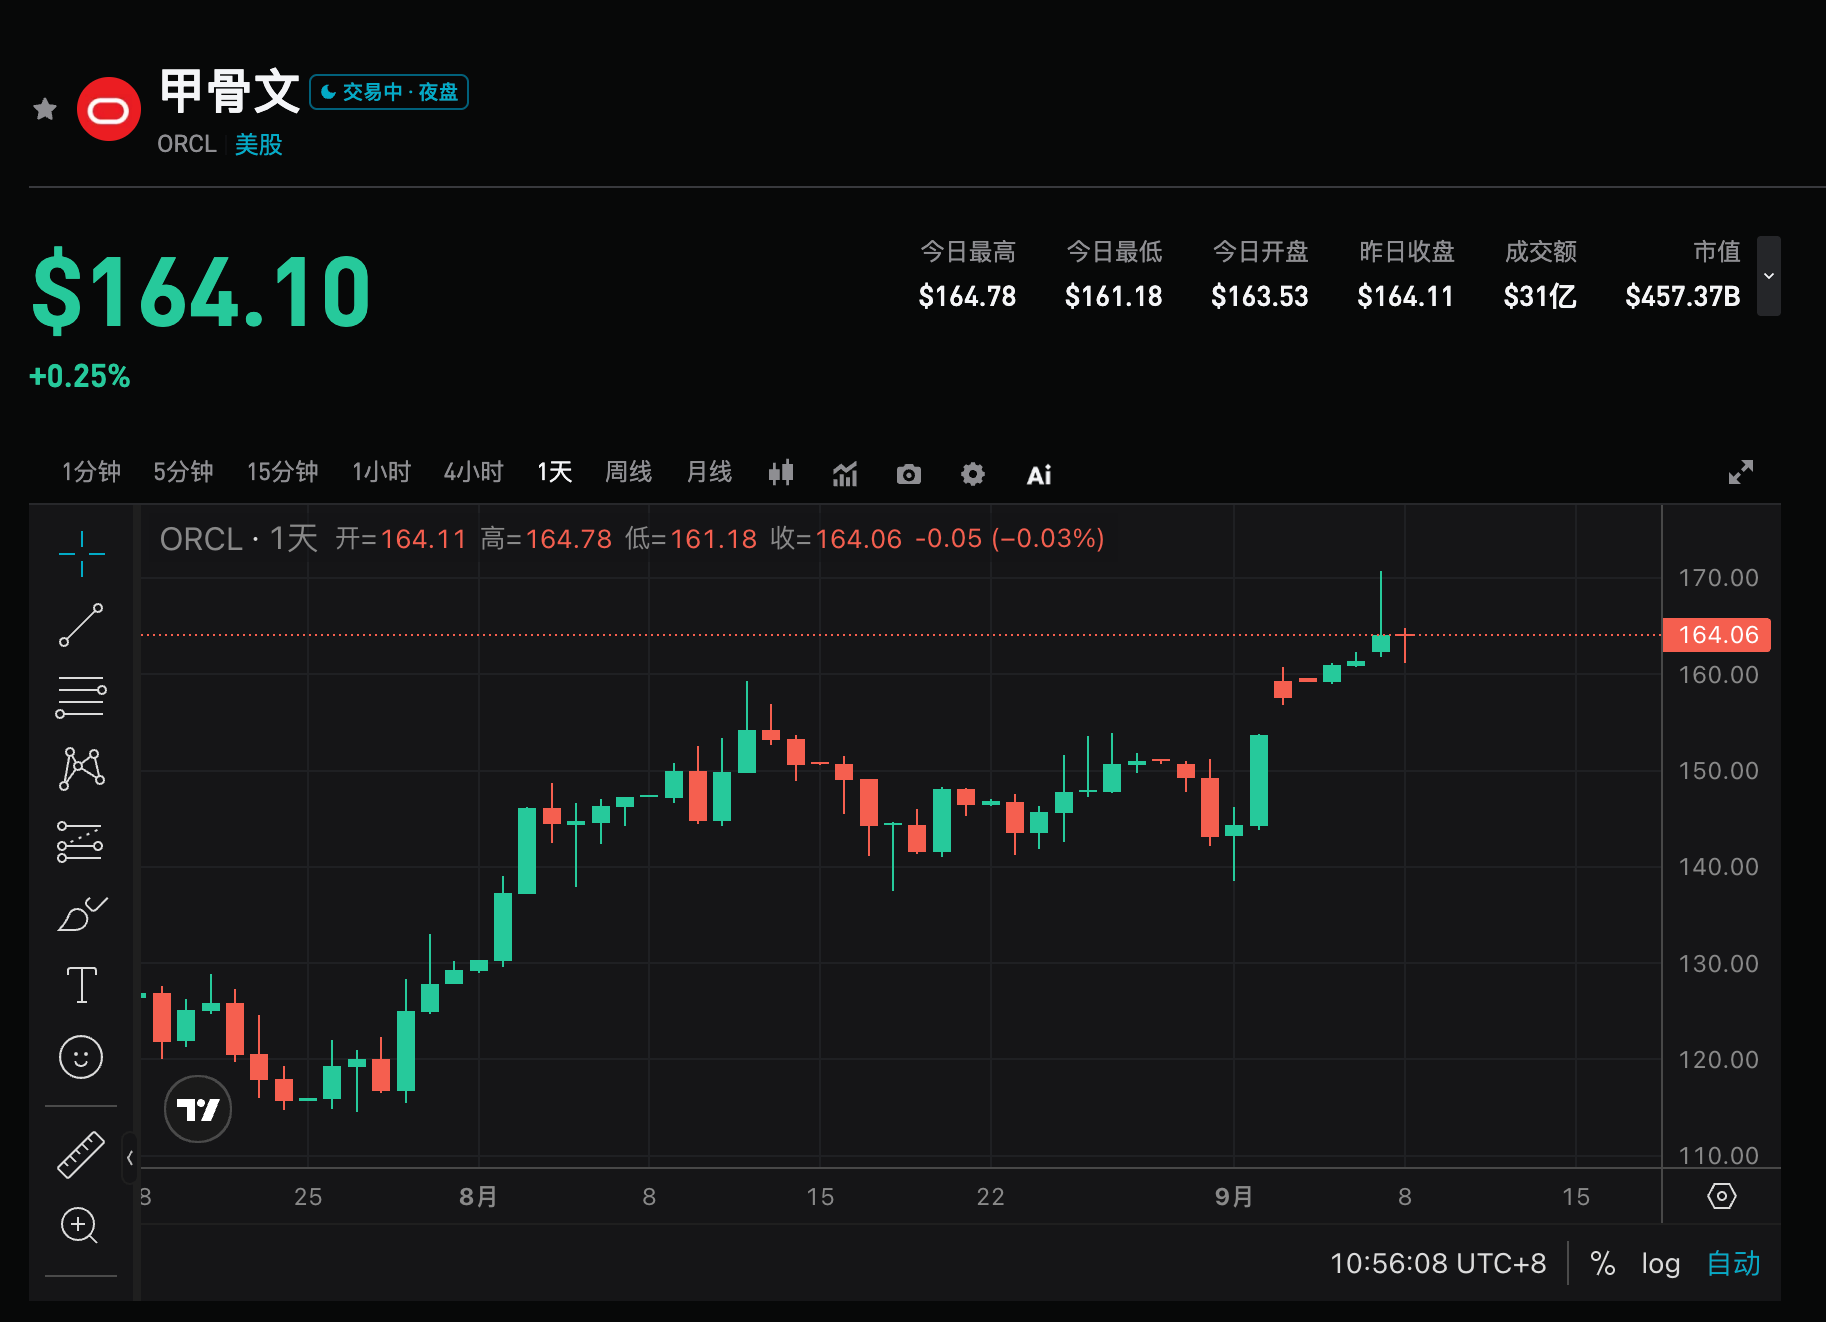
Rynek obserwuje nie tylko, czy wystąpi wzrost, lecz czy: OCI może zrealizować wzrost około 115% lub wyższy, 638 mld USD RPO przyspieszy konwersję na przychody, a wydatki kapitałowe i finansowanie nie zredukują wolnych przepływów pieniężnych. Po znaczącym spadku kursu akcji od szczytu w 2025 roku, obecne okno weryfikacji jest bardziej czułe na korektę emocji lub ponowne obniżenie wyceny.
2. Cztery główne punkty obserwacyjne
Ważny punkt 1: Czy wzrost trzykrotny OCI zostanie osiągnięty
W analogicznym okresie rok temu przychody OCI wyniosły około 3,35 mld USD, w poprzednim kwartale przyspieszyły do około 5,8 mld USD (+93% r/r). Rynek oczekuje w tym kwartale OCI około 7,2 mld USD (około +115% r/r); jeśli przychód z chmury osiągnie górny pułap prognozy, implikuje to OCI zbliżające się do 7,5 mld USD (około +125% r/r). Kluczowy punkt obserwacyjny to, czy około 1 GW nowej mocy zostanie podłączone do sieci i szybko rozliczone, oraz czy kwartalny przychód GPUaaS znajdzie się w przedziale 3,8–4,2 mld USD. Jeśli wzrost będzie wyraźnie niższy niż 115%, rynek może zakwestionować efektywność konwersji mocy.
Ważny punkt 2: Górna granica prognozy chmury i ekonomika GPUaaS
Spółka prognozuje przychód z chmury **+58% do +64% (w ujęciu dolarowym). Sama skala nie wystarczy, rynek bardziej interesuje marża brutto GPUaaS i struktura kontraktów: duże szafy AI zawierane są na 5–6 lat bez możliwości anulowania**, częściowo z przedpłatą lub BYOC przez klientów chipami, co odciąża Oracle od finansowania. Rynek już podwyższył przyjęte marże brutto GPUaaS na FY28, jednak nadal są poniżej docelowego, długoterminowego poziomu **30–40%**. Jeśli na konferencji zapadną decyzje o podwyżce cen, wyższych przedpłatach lub utrzymaniu wysokiego wykorzystania, będzie to bardziej przekonujące niż sam wzrost przychodów.
Ważny punkt 3: Jakość konwersji 638 mld USD RPO
Na koniec poprzedniego kwartału RPO wyniosło 638 mld USD (+363% r/r), co odpowiada około ośmiokrotności obecnego rocznego przychodu. Spółka wcześniej deklarowała, że około **12% trafi do przychodów w kolejnych 12 miesiącach, kolejne 34%** w miesiącach 13-36. Rynek będzie weryfikował: czy RPO nadal wzrasta kwartalnie, czy udział dochodów konwertowanych w ciągu 12 miesięcy jest wyższy, czy duże nowe AI kontrakty pozostają mocno skoncentrowane na kilku klientach. Portfel zamówień jest duży, ale "podpisanie" i "kwartalne przeliczanie na przychód" to nie to samo.
Ważny punkt 4: Capex, finansowanie i cel 90 mld USD łącznie w tym roku
Cel spółki na rok to przychód około 90 mld USD, wytyczne nie-GAAP EPS 8,05 USD; Q1 z +27% do +29% management określa jako start „niskiego na początku, wysokiego dalej” momentum. Drugą stroną jest wydatki kapitałowe: rynek przewiduje FY27 Capex na poziomie 95 mld USD, co przewyższa roczny przychód; Oracle wskazuje kluczowo na Capex netto w gotówce około 70 mld USD oraz około 40 mld USD finansowania dłużnego/kapitałowego (w tym około 20 mld USD ATM emisji dodatkowej). Jeśli Capex lub warunki finansowania zostaną podwyższone, historia wzrostu zostanie ponownie wyceniona przez bilans spółki.
3. Ryzyka i szanse
Czynniki wzrostu:
- Przychody OCI osiągają lub przekraczają 7,2–7,5 mld USD, potwierdzając trzykrotny wzrost i konwersję 1 GW mocy.
- Przychód z chmury zbliża się lub przekracza górną granicę prognozy (+64% r/r), a zarząd podtrzymuje lub wzmacnia cel FY27 90 mld USD.
- Wyższy udział przedpłat/BYOC, poprawa ekonomiki GPUaaS, co łagodzi obawy o przepływy pieniężne i dźwignię.
Ryzyka spadkowe:
- Wzrost OCI zdecydowanie poniżej około 115%, lub opóźnienia w podłączaniu, rozliczaniu nowych mocy.
- Przychody tylko na poziomie mediany prognozy, brak wzmocnienia rocznego celu, marża brutto rozmyta przez ekspansję infrastruktury.
- Kolejne podwyżki Capex lub finansowania oraz koncentracja klientów RPO podważa jakość konwersji.
4. Zalecenia dotyczące strategii tradingowej
Bycza logika: OCI i przychody chmurowe jednocześnie przewyższają konsensus, moc jest konwertowana zgodnie z harmonogramem, a zarząd jasno komunikuje konwersję RPO, przyspieszenie w drugiej połowie roku i ścieżkę finansowania, co może przywrócić wycenę z „dyskontu wysokiego Capex” na „akcje wykonawcze AI-infrastruktury”.
Ryzyko niedźwiedzie: Wzrost jest "wystarczający", ale ekonomika i przepływy pieniężne się nie poprawiają, lub Capex znów podniesiony, przy wysokiej zmienności rynku łatwo o "niezły wzrost, a cena dalej spada".
Kluczowe dane:
- Całkowity przychód i wzrost r/r (porównanie +27% do +29%)
- Wzrost przychodu z chmury, wartość bezwzględna OCI i r/r (porównanie około +115%)
- Saldo RPO i udział możliwy do rozliczenia w kolejnych 12 miesiącach
- Capex / wydatki netto gotówkowe, postęp finansowania, marża brutto / ujęcie wolnych przepływów pieniężnych
Notatki taktyczne (ORCL, cena zamknięcia z 8 września $162,52):
- Przed wynikami: Kurs zbliża się do 200-dniowej średniej (około 168,5), odbicie od intra-day szczytu 171. Ryzyko/zwrot przed wydarzeniem przeciętny, implied volatility około 11%, IV wysokie. Kontrola pozycji eventowych, lekkie pozycje wyjściowe. Unikać lewarowanych długich pozycji poniżej 158.
- Struktura bycza: Zamknięcie powyżej 168–171, przy cofce obrona 158. Górne poziomy odniesienia 182 / 200. Stop-loss przy 155 lub przesunięcie niżej do poniżej 148 według tolerancji ryzyka.
- Struktura niedźwiedzia / hedging: Gaps poniedziałkowe bez odzyskania 158 lub nieudana próba przebicia 168–171. Dolne poziomy odniesienia 148 / 140 / 115.
Jeśli dane i wytyczne są silne, uwagę zwracać na korektę po przegrzaniu nastrojów; jeśli realizacja tylko zgodna z założeniami, Capex w jastrzębiej retoryce, zwracać uwagę na luki po sesji i spadek IV. Pozycje i stop-loss ustalać według własnej tolerancji ryzyka, unikać ścigania jednokierunkowych ruchów na węźle zmienności.
Zastrzeżenie: Powyższa treść ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Centra danych AI przyciągają uwagę inwestorów! Cena akcji Qualcomm (QCOM.US) wzrosła do najwyższego poziomu od dwóch miesięcy
Wraz z tym, jak inwestorzy coraz bardziej optymistycznie patrzą na strategię Qualcomm dotyczącą wejścia na rynek infrastruktury centrów danych sztucznej inteligencji (AI), producent chipów zyskuje coraz większą uwagę.

Nadchodzi era amerykańskich obligacji o stopie 5%: w krótkim okresie ryzyko „wybuchu” nie jest wysokie, presja może pojawić się za 12–18 miesięcy
Prawdziwa siła rażenia wysokich stóp procentowych tkwi w ich długotrwałości. Znaczna część zadłużenia wyemitowanego w latach 2020-2021 przy stopach 2%-3% stoi teraz przed koniecznością rolowania po koszcie 6%-8%, a szok skumuluje się za 12-18 miesięcy. Najbardziej zagrożony jest amerykański rynek mieszkaniowy; niepewna sytuacja dotyczy też nieruchomości komercyjnych, firm z wysoką dźwignią oraz przedsiębiorstw wspieranych przez prywatny kapitał. Jeśli wysokie oprocentowanie utrzyma się powyżej pół roku, margines tolerancji na rynku zostanie całkowicie wyczerpany.

Nadchodzi burza 5% rentowności amerykańskich obligacji! Odliczanie do wybuchu bomby refinansowania się zaczyna — kto będzie pierwszą ofiarą?
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku. Im dłużej utrzymują się wysokie stopy procentowe, tym większa presja na refinansowanie dla firm deweloperskich, nieruchomości komercyjnych i przedsiębiorstw o wysokim zadłużeniu, a ryzyko systemowe może przyspieszyć ujawnianie się w ciągu najbliższych 12-18 miesięcy.

Ceny krypto
Więcej


