
Indonezyjska rupia w tarapatach

Indonezja, jako największa gospodarka Azji Południowo-Wschodniej, od początku roku odnotowała spadek Jakarta Composite Index o 29%, a indonezyjska rupia osłabiła się względem dolara o ponad 6%. Indonezja doświadczyła w ostatnim półroczu „potrójnego uderzenia” – gwałtownych spadków na rynku akcji, obligacji i walut, co wywołało gorączkę obrony pozycji „rynku wschodzącego”. W styczniu tego roku MSCI ogłosiło zamrożenie wszystkich zmian w indeksach dotyczących Indonezji, uniemożliwiając wejście nowych indonezyjskich spółek do indeksu emerging markets, jednocześnie ostrzegając: rynek indonezyjski ma fundamentalne defekty inwestycyjne i jeśli nie zostaną one naprawione w terminie, Indonezja zostanie zdegradowana z rynku wschodzącego do rynku granicznego.
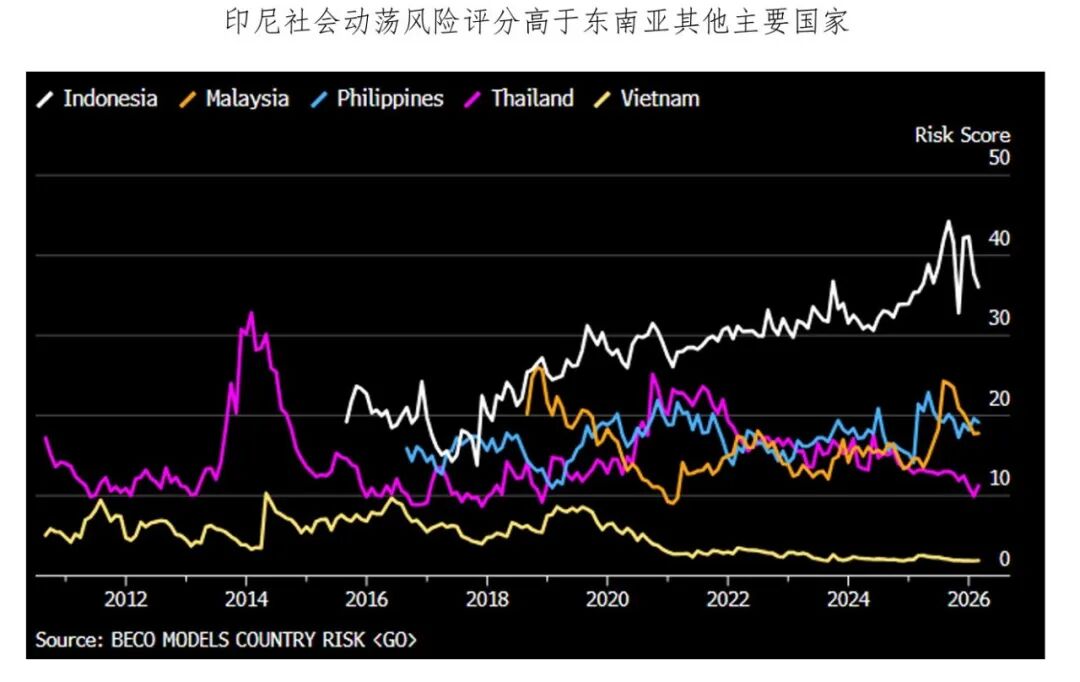
W zeszłym tygodniu MSCI podjęło ostateczną decyzję o utrzymaniu ratingu, lecz obniżyło podkategorię dotyczącą „przepływu informacji” do negatywnego poziomu. Indonezyjski bank centralny podniósł stopy procentowe o 100 punktów bazowych, co w ciągu niespełna miesiąca pozwoliło rupii odbić się od historycznego minimum. Czy kryzys został rzeczywiście zażegnany?
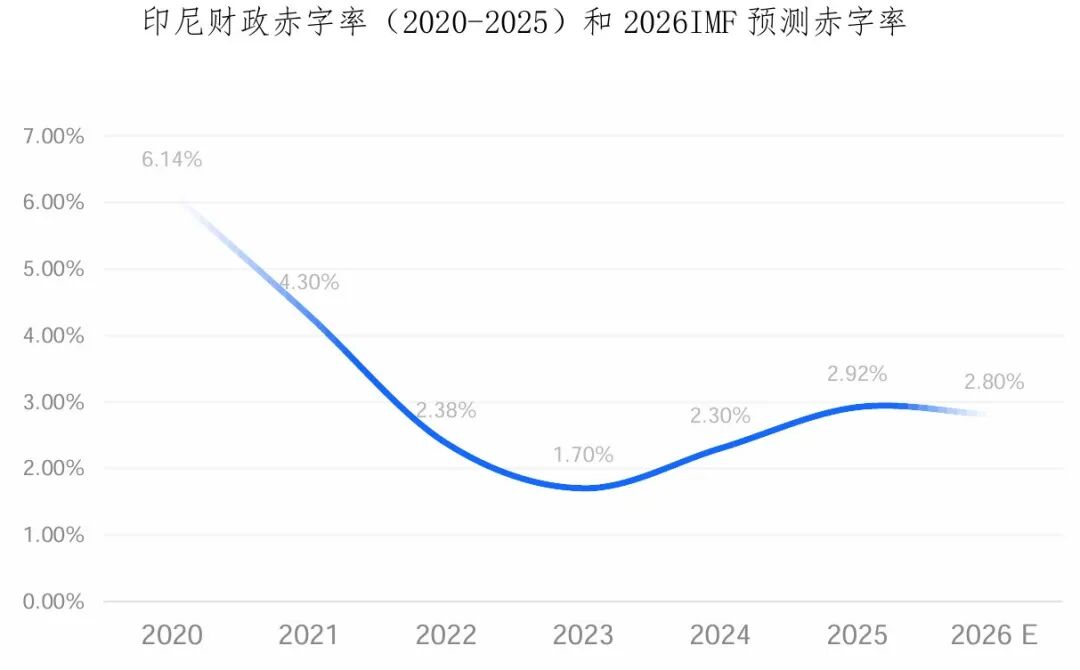
Stale wysokie deficyty budżetowe i presja na kurs walutowy.Indonezyjska „Ustawa Budżetowa” sztywno określa górny limit deficytu budżetowego na 3% i zadłużenia rządowego na 60%. W 2025 roku deficyt Indonezji osiągnie najwyższy poziom od czasów pandemii (podczas pandemii tymczasowo zniesiono limit), a w wyniku konfliktu między USA a Iranem globalne ceny ropy wzrosły, co wymusiło zwiększenie subsydiów paliwowych i jednoczesną realizację programu żywieniowego i rozbudowy infrastruktury. W obliczu wysokich wydatków budżetowych wzrost dochodów jest niewielki, a rynek poddaje w wątpliwość stabilność i trwałość finansów Indonezji.
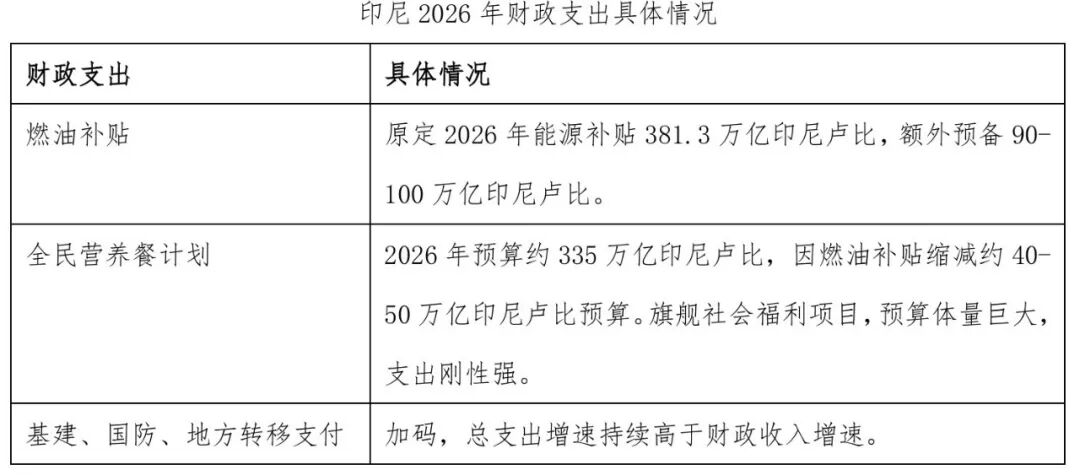
Netto import ropy naftowej stał się czynnikiem obciążającym kurs waluty po wybuchu konfliktu USA-Iran.Dla porównania, Brazylia i Indonezja to dwa kraje emerging markets będące eksporterami surowców, lecz kursy walut zachowują się odmiennie. W strukturze handlowej oba kraje są eksporterami, lecz Brazylia dzięki technologii głębinowego wydobycia ropy jest eksporterem netto ropy, podczas gdy Indonezja, mimo nadwyżki w handlu towarami (zwłaszcza węgiel, olej palmowy, żelazo-niklowe), w sektorze ropy i gazu notuje deficyt, ponieważ energie w dużym stopniu pochodzą z importu. Po konflikcie USA-Iran wzrost cen ropy wywołał silniejsze różnice w kursach obu walut.
W artykule „Azjatycka walka o obronę walut” opisaliśmy działania indonezyjskiego banku centralnego podejmowane od początku roku – interwencje bezpośrednie i wykorzystanie rezerw walutowych, makroostrożnościowe działania oraz kontrolę przepływu kapitału. W połączeniu z ciągłymi podwyżkami stóp od maja, te kroki pozwoliły rupii odzyskać nieco oddechu, lecz fundamentalne przyczyny jej osłabienia nie zostały wyeliminowane:
(1) Deficyt budżetowy pozostaje wysoki, jego rozszerzenie i deprecjacja waluty oraz podwyżki stóp będą dalej zwiększać presję na finanse publiczne;
(2) Nowa polityka specjalnych uprawnień krajowej firmy państwowej (kontrolującej eksport węgla, oleju palmowego, stopów tytanu), zgodnie z którą tylko spółki należące do Państwowego Funduszu Majątkowego mogą pełnić rolę pośrednika eksportowego – miała na celu zwiększenie dochodów budżetowych, ale budzi kontrowersje rynku, może ograniczyć eksport i wraz z utrzymującym się importem netto energii zwiększa niepewność w handlu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Liczba zwolnień w firmach w USA we wrześniu osiągnęła najniższy poziom od czterech lat, ale chęć zatrudniania spadła do najniższego poziomu od piętnastu lat w tym samym okresie.
Według raportu Challenger, Gray & Christmas, liczba zwolnień ogłoszonych przez amerykańskie firmy we wrześniu spadła rok do roku o prawie 20%, natomiast liczba zwolnień w sektorze technologicznym wzrosła miesiąc do miesiąca o 77%. Liczba planowanych rekrutacji w przedsiębiorstwach we wrześniu była o 23% niższa niż rok wcześniej. W tym samym dniu podano, że liczba nowych wniosków o zasiłek dla bezrobotnych w USA w zeszłym tygodniu spadła do 197 tysięcy, zbliżając się do najniższego poziomu od 1969 roku.

NAND dostawy mogą pozostać napięte do 2028 roku! Citi pozytywnie ocenia wpływ popytu na AI na wzrost cen chipów pamięci, podtrzymując rekomendację "kupuj" dla SanDisk (SNDK.US)
Citi Research wskazuje, że najnowsze wyniki za czwarty kwartał fiskalny opublikowane przez Micron Technology dodatkowo potwierdzają utrzymującą się presję podaży na rynku pamięci NAND flash. Oczekuje się, że napięta sytuacja podaży i popytu w branży może utrzymać się do 2028 roku, zapewniając wsparcie dla cen chipów pamięci.

Ceny krypto
Więcej


