
Ang pag-aayos ng suplay sa Golpo ay nagpapababa ng geopolitical premium, bahagyang bumaba ang pandaigdigang presyo ng langis

Sinabi ng FX168 noong ika-6 ng Oktubre—— Ang pagbaba ng presyo ng langis kamakailan ay direktang nagpasadsad sa halaga ng dolyar at ani ng US Treasury, na nagdulot ng direktang benepisyo sa mga asset na nakapresyo sa dolyar
Noong Martes (Oktubre 6), patuloy na bumaba ang pandaigdigang presyo ng langis, sa kabila ng nagpapatuloy na tensiyon sa Red Sea at Persian Gulf, unti-unting naibalik ang operasyon ng mga export channel ng langis ng mga bansang mismong gumagawa nito mula sa Golpo, na patuloy na nagdadala ng positibong balita sa supply side ng merkado.
Ang pag-usad ng pagtugis ng pwersang militar ng Yemen sa pantalan ng Mocha, ang mabilis na pagsasaayos ng oil pipeline ng Saudi mula silangan patungong kanluran, ang pagtaas ng produksyon ng Kuwait, at ang pagpapabilis ng Iraq ng pagrenta ng mga tangke ng langis ay sabay-sabay na nagpaluwag ng dating takot sa risk premium ng supply interruption.
Ipinunto ng mga institusyon na ang pag-ayos ng supply ay isang marginal improvement lamang, nananatili pa rin ang matinding panganib ng pag-ulit ng regional conflicts, at malakas pa rin ang suporta sa presyuhan ng langis.
Ang kasalukuyang pagbaba ng presyo ay hindi dahil sa pagkawala ng geopolitical conflict, kundi dahil unti-unti nang napatunayan ng merkado na hindi mangyayari ang “malakihang pagkagambala sa supply ng langis mula sa Gitnang Silangan”, kaya’t ang dating geopolitikal risk premium na isinama sa presyo ng langis ay unti-unting nabawas.
Mabilis na naayos ang east-west oil pipeline ng Saudi, bumalik sa mataas na antas ang alternatibong export channel ng Red Sea
Ibinunyag ni Saudi Energy Minister Abdulaziz sa isang kaganapan sa Bahrain na ang kasalukuyang volume ng gasolina sa east-west pipeline ng Saudi ay umabot na sa 5.8 milyong bariles/araw.
Ang pipeline na ito na tumatawid sa Arabian Peninsula ay napilitang magsara noong Setyembre 10 matapos ang drone attack mula sa direksyon ng Iraq, na nagdulot ng pangamba sa merkado na masisira ang pangunahing export channel ng Saudi na hindi dumadaan sa Strait of Hormuz.
Ngunit natapos ng Saudi ang emergency repair at naibalik ang produksyon sa loob lamang ng lima hanggang anim na araw, at ang kasalukuyang kapasidad ng pipeline ay halos 80% ng kabuuang 7 milyong bariles/araw, kung saan mga 4.5 milyong bariles/araw ng langis ay direktang maipapadala sa Port of Yanbu sa Red Sea.
Ang east-west pipeline ang pinakamahalagang “alternatibo ng Saudi sa Strait of Hormuz.” Kapag naapektuhan ng geopolitical conflict ang shipping sa Persian Gulf, direktang nadadala ng pipeline na ito ang crude oil mula eastern oilfields patungong Yanbu Port sa Red Sea, iniiwasan ang panganib ng shipping sa pamamagitan ng Strait of Hormuz.
Ang mabilis na pagbawi ng pipeline capacity ay direktang nag-alis ng takot sa merkado hinggil sa pagkagambala ng Saudi oil export, at naging isang mahalagang supply variable na pumipigil sa pagtaas ng presyo ng langis.
Nababawas ang tensyon sa larangan ng Yemen, bumaba ang inaasahang panganib sa Red Sea shipping route
Naglunsad ng malaking counterattack ang pwersa ng gobyerno ng Yemen, ipinahayag na nabawi nila ang strategic port ng Mocha sa Red Sea mula sa Houthi rebels na suportado ng Iran.
Matatagpuan ang Port of Mocha mga 75 kilometro hilaga ng Bab-el-Mandeb Strait at ito ang isang mahalagang outpost sa pagkokontrol ng shipping route ng langis sa Red Sea.
Noong unang bahagi ng Setyembre ay nakuha ng Houthi rebels ang Mocha, kaya’t nag-alala noon ang merkado na tuluyang makokontrol ng Houthis ang Bab-el-Mandeb Strait at direktang mababantaan ang pagdaan ng oil tanker sa Red Sea.
Kasabay nito, nagkasundo ang Saudi, Turkey, at Pakistan na mag-deploy ng pwersa at maglunsad ng mga hakbang-pangdepensa laban sa Houthi rebels.
Bagamat itinanggi ng panig ng Houthi na nawala sa kanila ang Port of Mocha, dalawang paliparan sa loob ng Saudi (Jizan at Najran) ay inatake noong Lunes ng gabi na nagresulta sa nasugatan, hindi pa rin natatapos ang sigalot;
Gayunman, ang pag-angat ng pwersa ng gobyerno ng Yemen sa baybayin ng Red Sea ay nagbaba sa takot ng merkado ukol sa posibilidad ng tuluyang pagsara ng Bab-el-Mandeb Strait, kaya’t bahagyang bumaba ang risk premium para sa shipping sa Red Sea.
Sabay na bumabalik ang kakayahan sa produksiyon at pag-export ng Gulf countries, umiinit ang daloy ng langis sa Strait of Hormuz
Maliban sa pagkukumpuni ng mga pipeline ng Saudi, unti-unting bumabalik ang supply ng langis ng iba pang mga bansa sa Gulf.
Ipinahayag ng Kuwait na ang kanilang produksyon ng langis ay bumalik na sa 75% ng antas bago ang digmaan ng Iran; ang Iraq naman ay agresibong umuupa ng mas maraming oil tanker upang palawakin ang export ng langis mula sa Strait of Hormuz.
Ang sabayang pag-ayos ng produksiyon at shipping capacity ng maraming bansa ay nagpatuloy na nagpapataas sa dami ng oil outflow mula sa Persian Gulf.
Ayon sa pinakabagong ulat mula sa energy strategy team ng ING, dumarami ang senyales ng muling pagdaloy ng langis mula sa Persian Gulf, at kasalukuyang nire-reassess ng merkado ang posibilidad ng supply disruption sa Middle East. Ngunit binigyang-diin ng mga institusyon na marginal improvement lamang ang nasabing pagbawi at di talaga nawawala ang panganib.
Pagbaba ng risk premium ≠ pagwawakas ng krisis, solid ang suporta sa presyo ng langis
Ang pagbulusok ng presyo ng langis ngayon ay dahil sa pagbalik ng risk premium, hindi dahil sa pagbagsak ng fundamentals tungo sa bear market.
Sa isang banda, kahit may naabot na tagumpay sa digmaan para sa Port of Mocha at naibalik agad ang pipeline ng Saudi, nanatili pa ring may kakayahan ang Houthi forces para sa malalayong pag-atake at pinatunayan ng pag-atake sa mga pasilidad-sibil ng Saudi na hindi pa tapos ang regional conflict, anumang panibagong pag-atake sa impraestruktura ay maaaring agad magpataas ng presyo ng langis.
Sa kabilang banda, bilang pangunahing global oil passageway ang Strait of Hormuz, nananatili pa rin ang kawalan ng katiyakan sa seguridad ng ruta.
Ayon sa ING, kailangan munang magkaroon ng konkretong kasunduan sa pagitan ng US at Iran bago tuluyang mawala ang tensyon sa merkado, at laging nananatili ang posibilidad ng karagdagang paglala ng sitwasyon.
Ang pagbawas sa energy inflation ay nagpapababa ng interest rate at dollar index sa merkado
Interesante rin, dahil direktang sensitibo ang ekonomiya ng Europa sa presyo ng langis, nagiging malakas ang euro kapag bumaba ang langis, kaya nagkakaroon ng sabay na osilasyon na nagpapahina sa parehong dolyar at US Treasury yield, kaya direktang nakikinabang ang euro, presyo ng ginto, at stocks ng teknolohiya.
Buod:
Pangmadaliang pananaw, sabay na inayos ng Gulf countries ang mga export channel at gumanda ang sitwasyon sa battlefield sa Yemen, kaya’t sabay na nabawasan ang sobrang mataas na geopolitical risk premium noong una at nagdala ng bahagyang pagbaba ng presyo ng langis sa kasalukuyang yugto.
Ngunit likas na biglaan ang geopolitical conflicts sa Middle East, nanatiling mahina ang katatagan ng supply repairs, at inaasahang mananatili ang presyo ng langis sa mataas na antas.
Sa aspeto ng trading, patuloy na babantayan ng merkado ang dalawang pangunahing direksyon: una, ang patuloy at matatag na operasyon ng east-west pipeline ng Saudi at Yanbu Port; ikalawa, kung magkaroon ng panibagong pag-atake sa mga pangunahing energy infrastructure sa Yemen at Persian Gulf.
Kasabay nito, ang presyo ng langis ay nagkakaroon ng double impact sa dolyar at US bonds, kung saan ang pagbaba ng langis ay direktang nakabubuti sa mga asset na nakapresyo sa dolyar.
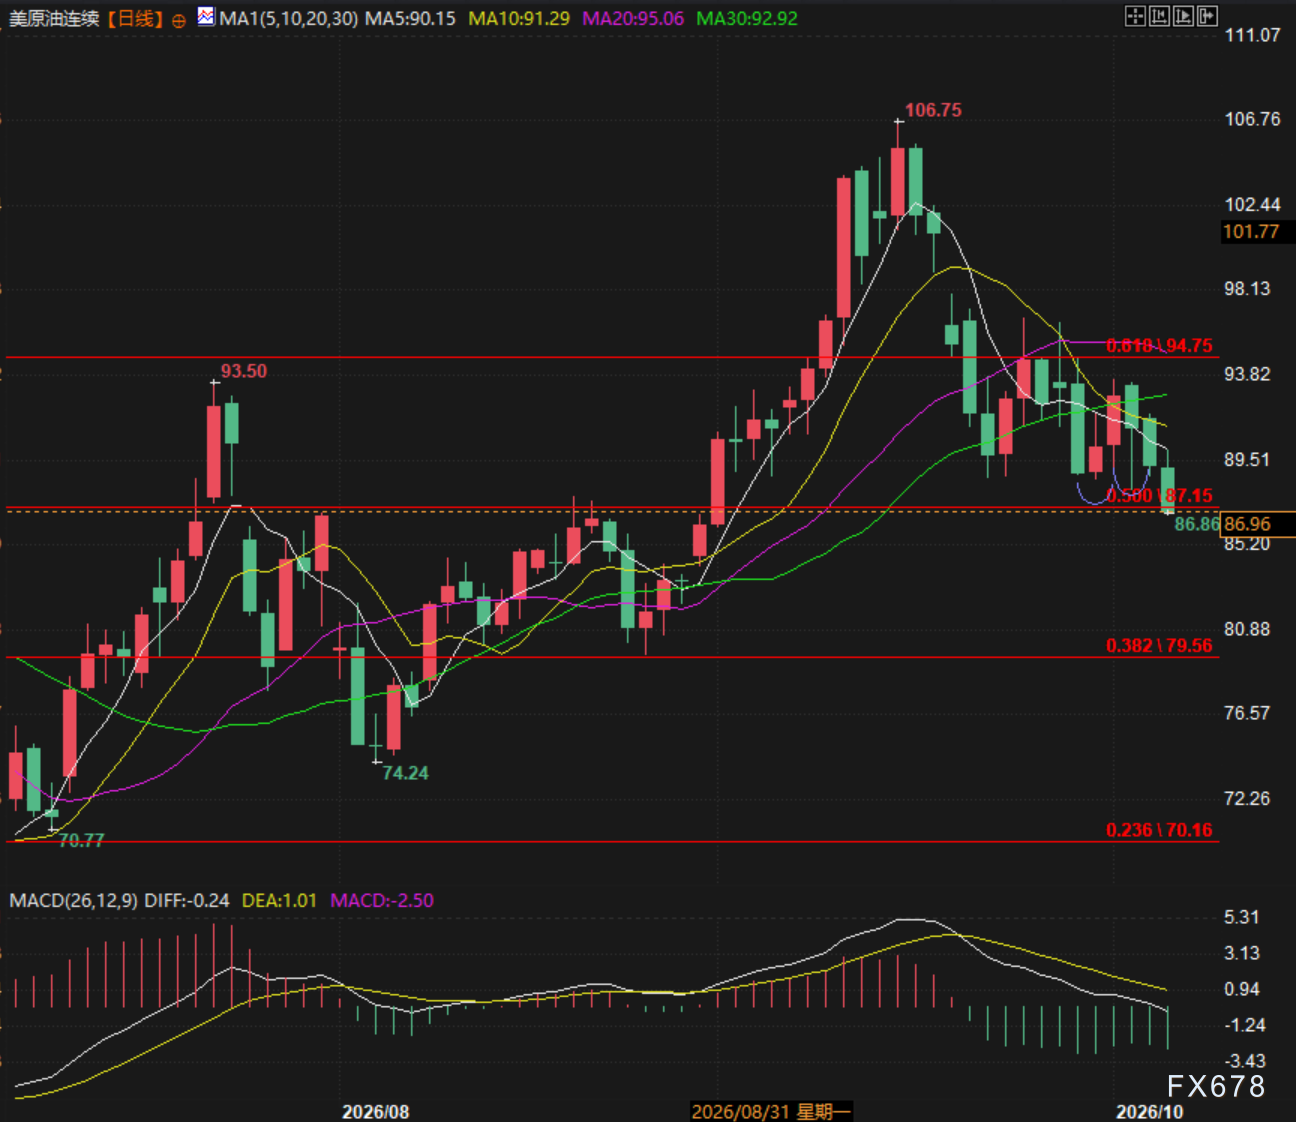
(Tuluy-tuloy na araw-araw na chart ng pangunahing futures ng WTI crude oil, source: Yihuitong)
Kasalukuyang nasa 87.14 US dollars/bariles ang pangunahing futures ng WTI crude oil.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
AI intelligence agents sumiklab ang demand para sa CPU! Inaasahan ng Mizuho na aabot sa $209 bilyon ang laki ng merkado pagsapit ng 2030, tinaas ang target price para sa AMD (AMD.US), Intel (INTC.US) at iba pa.
Ayon sa Mizuho, habang mabilis na dumadami ang mga aplikasyon ng AI agents, inaasahan ang malaking pagtaas sa demand para sa server CPU, at higit pang magpapasigla sa demand para sa DRAM, NAND, at mga server equipment.

ROI-Para sa Treasury na pinamumunuan ni Trump, ang “hulihan” ng auction ang siyang pinakamahirap: McKeefer
Ang mga pananaw na ipinahayag sa artikulong ito ay tanging representasyon ng may-akda, na si Jamie McGeever, isang Reuters na kolumnista. Reuters Florida, Orlando, Oktubre 6 - Ang mga auction ng US Treasury ay dapat sana’y walang gaanong kaganapan, madaling mahulaan, at hindi karapat-dapat sa balita; ngunit hindi ito ang karaniwang panahon ngayon, at nahaharap ang administrasyon ni Trump sa panganib na maging tampok sa balita ang kahinaan sa pagbebenta ng Treasury bonds. Nakaplano ang US Treasury na maglabas ng halos $120 bilyon na mga Treasury bonds ngayong linggo, at ito ang unang beses sa loob ng dalawang linggo na maglalabas sila ng bonds bukod sa mga short-term Treasury bills: $58 bilyon sa tatlong taon, $39 bilyon sa sampung taon, at $22 bilyon sa tatlumpu’t taong bonds. Sa normal na mga pangyayari, maliit sana ang importansya ng mga auction na ito, ngunit dahil sa mahinang performance nitong Setyembre 22 hanggang 24—lalo na noong Setyembre 23 para sa limang taong auction na nagdulot ng pinakamalaking pagtaas sa bond yields mula noong Abril ng nakaraang taon—mas lalo itong binibigyang pansin. Pagkatapos nito, hindi bumaba ang yields; sa halip, sa karamihan ng mga maturities, patuloy itong tumaas hanggang sa pinakamataas na antas sa loob ng maraming dekada. Ipinapakita ng mga datos na halos imposible ang ‘failure’ ng US Treasury auction. Ang primary dealers—kasalukuyang 26 na bangko at institusyon na aprubado ng New York Fed bilang market makers—palaging sumasali at tumatanggap ng underwriting responsibility para sa $30 trilyon US Treasury market, na siyang pinaka-liquid sa buong mundo. Pinapanatili nito ang daloy ng buong global financial system. Naka-ankla sa US Treasury bonds ang trilyon-trilyon dolyar ng utang, assets, at market derivatives. Ginagamit ang US Treasury bonds bilang collateral sa lahat ng uri ng transactions—repo agreements, interbank loans, at iba pa—na nagpapadulas sa daloy ng pera sa US at sa buong mundo. Sa madaling sabi, hangga’t US Treasury bonds ang pundasyon ng global financial system, palaging may bibili sa mga auction. Ang tanong, gaya ng dati, ay kung anong presyo magkakaroon ng bentahan. Sa ngayon, ang borrowing cost sa secondary market ay ang pinakamataas mula noong kalagitnaan ng 2000s, kaya may dahilan para isipin na kakailanganin ng US Treasury na magbayad ng mas mataas na interest rate sa primary market. Ngunit, mahahalata sa mga nakaraang auction na may posibilidad pa ring maganap ang negatibong sorpresa. “Too big to be digested by the market?” Noong Setyembre 23, ang auction ng $70 bilyong five-year Treasury ay isa sa pinaka-nakakapag-alalang auction sa mga nakaraang taon. Ang demand, base sa bid-to-cover ratio, ay pinakamababa sa loob ng siyam na taon. Nabenta ang bonds sa yield na 5.033%, mahigit tatlong basis points na mas mataas kaysa sa market yield sa deadline. Three basis points ang dagdag marahil maliit, pero para sa five-year bond auction, ito ay hindi karaniwan. Pinakamalaking “tail” mula noong Hunyo 2022. Mula noon, hindi pa muling nangyari ang three basis point “tail” sa five-year auction, maliban noong 2011 na nagkaroon ng debt ceiling crisis, at naging sanhi ng downgrade ng US credit rating. Ngayon, ang pangamba sa fiscal outlook ng US ay nagtataas ng long-term borrowing cost, kaya inaasahang ililipat ng Trump administration ang pagbabayad ng malaking utang sa mas short-term na yields—mas mura. Ito ang dahilan kung bakit naging malaking usapin ang five-year auction dalawang linggo ang nakaraan. Karaniwan ang three basis point “tail” sa long-term bond auction, pero hindi sa mid-curve auctions. Kung mapilitan ang Treasury na magbayad ng mas mataas na premium sa auctions na ito, may problema tayo. Ang sobrang laki ng “tail” sa auctions ay maaaring sanhi ng volatility, o mas malalang dahilan na gali na magdulot ng mahinaang demand habang tumatagal—dalawang bagay na mahirap paghiwalayin. Sa mas positibong pananaw, ang disquiet ay hindi pa sumasakop sa short end ng yield curve—sa ngayon. Ang three-year at ten-year yields ay tumaas ng halos 50 basis points mula noong huling auction isang buwan ang nakalipas, nasa 4.96% at 5.32% ayon sa pagkakasunod-sunod. Tumaas ang thirty-year yields ng 35 basis points, nasa 5.65%. Sapat na dapat ito para makapukaw ng malakas na demand at makasigurado ng smooth na auction, tama ba? Malamang oo. Pero kung maganap ang surprise, maaaring magdulot ng volatility at uncertainty sa buong merkado. Ang mga investors ay magbabantay tulad ng mga agila. (Gaya ng nabanggit, ang pananaw ay personal ng may-akda at siya ay Reuters na kolumnista.) Nagustuhan mo ba ang kolum na ito? Bisitahin ang “Open Interest” ng Reuters—ROI—pinakabagong source ng global financial commentary na kailangan mo. Sundan ang ROI sa LinkedIn at X. Maaari ka rin makinig sa “Morning Bid” podcast sa Apple, Spotify o Reuters app—mag-subscribe para makinig ng seven-day-a-week na pagtalakay ng Reuters journalists sa mahahalagang balita sa merkado at p
Mga presyo ng crypto
Higit pa


