
Eksperto: Pinakamalakas na merkado ng ginto sa nakaraang mga dekada ay nagsisimula? Tumitindi ang pressure sa fiat currency, susunod na target ng presyo ng ginto maaaring umabot sa $5000

Filipino ng Oktubre 1, Balita—— Naniniwala ang strategist ng WisdomTree na si Shah na, bagaman naapektuhan ang ginto sa maikling panahon dahil sa tumataas na bond yield, malakas na dolyar, at mahigpit na patakaran, hindi pinapansin ng merkado ang presyur sa fiat, ang hindi napapanatili ng sovereign debt, at suporta mula sa inflation sentiment. Inaasahan niyang mananatili ang presyo ng ginto sa itaas ng $4000 ngayong taon, at maaaring lumapit sa $5000 sa loob ng susunod na 12 buwan.
Naniniwala si Nitesh Shah, Head ng Research ng Commodity at Macroeconomics ng WisdomTree, na ang kasalukuyang merkado ng ginto ay patuloy na nakikipaglaban sa tumataas na bond yield at paghihigpit ng global monetary policy, ngunit maaaring sobrang nakatuon ang mga investor sa short-term na mga pagsubok at napapabayaan ang mas malaking background na maaaring maging isa sa pinakaimportanteng bullish na sitwasyon para sa precious metal sa loob ng mga dekada. Ang pinakapuso ng background na ito ay ang lalong tumitinding presyon sa fiat system, at ang papel ng ginto bilang alternatibong currency asset ay muling sinusuri ng merkado. Sa madaling salita, ang kasalukuyang pag-ikot ng ginto ay hindi nangangahulugang tapos na ang kwento—maaaring ngayon pa lang ito nagsisimula.
Patuloy pa rin ang Maikling Panahong Hamon, Ngunit Hindi Ito ang Buong Katotohanan
Tinanggap ni Shah na ang pagtaas ng interest rates, mataas na bond yields, at malakas na dolyar ay mga pangunahing short-term na balakid para sa ginto. Ang ginto ay tila muling maraming taon nang nakikipaglaban kontra sa bond market. Tradisyonal na maaaring maibalik ang relasyon ng ginto at bond yield sa maikling panahon, ngunit kapag nagkaroon ng malaking volatility sa yield, madalas nababaliwala ang relasyon na ito. Kaya, ang short-term na presyon mula sa bond market ay talagang nakakapigil sa ginto, ngunit hindi nito ganap na ipinaliliwanag ang mas mahabang terminong lohika. Kung masyadong nakatingin lamang sa pagbabago ng short-term rates at yields ang mga investor, maaaring ma-underestimate nila ang posisyon ng ginto sa mas malaking macroeconomic na pagbabago.
Mas Mainit ang Inflation Sentiment Kaysa sa Mga Modelo, Mas Malapit ang Ginto sa Karaniwang Tao
Kasabay nito, sinabi ni Shah na ang patuloy na inflation ay naglalaan pa rin ng importanteng pangunahing suporta sa ginto. Bagaman nananatiling relativong matatag ang inflation expectations sa merkado at tila matatag ang breakeven rates, nakasanayan na ng mga konsyumer ang mataas na presyo at paulit-ulit na inflation shocks. Kung makikipag-usap ka sa karaniwang tao, mararamdaman nila na mataas ang inflation at mananatili ito ng matagal, at hindi sila naniniwalang babalik agad ang presyo sa 2% na target. Nasasanay na ang mga tao sa mas madalas na shocks na tumutulak paitaas ng presyo.
Naniniwala si Shah na ang merkado ng ginto ay mas psychologically malapit sa mas malawak na consumer market, hindi lang sa investor market na mas nililimitahan ng inflation expectations. Ang ganitong psychological na pagkakaiba ay nangangahulugan na ang ginto ay hindi lamang nagsasalamin ng modelo ng inflation expectation, kundi pati ng tunay na pakiramdam ng karaniwang tao sa tuloy-tuloy na pagliit ng purchasing power ng pera.
Mabigat na Problema ng Central Bank: Hindi Malulutas ng Pagtaas ng Interest Rate ang Supply Shock
Idinagdag ni Shah na kinakaharap ng central bank ang problemang hindi maaayos ng pagtaas ng interest rate ang marami sa kasalukuyang sanhi ng inflation na dulot ng supply shock. Syempre, pwede pababain ng central bank ang demand sa pamamagitan ng pagtaas ng rates, ngunit hindi nasosolusyunan ng monetary policy ang mga geopolitical na epekto sa global commodity market. Dagdag pa niya, ang karagdagang presyon mula sa supply side, kabilang ang posibleng interference mula sa mga insidente na may kaugnayan sa panahon, ay maaaring patuloy magpataas ng inflation. Bagaman puwedeng mapilitang panatilihin ng central bank ang mas mahigpit na monetary policy dahil sa tuloy-tuloy na inflation pressure, hindi dito lang umiikot ang mas malaking kwento ng ginto. Kayang pababain ng monetary policy ang demand, ngunit hindi nito naaayos ang supply chain, geopolitical tension, at structural problem sa energy at pagkain—na siyang dahilan kung bakit pabalik-balik ang inflation.
Hindi Napapanatiling Sovereign Debt, Bond Market ang Tunay na Kuwento ng Ginto
Pinaliit ni Shah na ang mas malaking narrative ng ginto ay nangyayari mismo sa bond market, dahil ang mundo ay nahaharap sa hindi napapanatiling pagtaas ng sovereign debt. Taon-taon na lang na tumataas ang utang ng gobyerno ng Estados Unidos, at hindi makatuwiran na asahan na mananatiling abnormal na mababa ang yields ng treasury bonds, lalo na at paunti-unti nang nababawasan ng Federal Reserve ang hawak nitong malalaking bonds mula noong global financial crisis.
Sinabi niya na hindi mapapanatili ang debt, at ito ang narrative ng ginto na pinag-uusapan na ng mahigit limang taon. Sobrang nakatutok ang mga investor sa negatibong epekto ng mas mataas na short-term rates, ngunit kulang ang kanilang pansin sa epekto ng fiscal policy at lumalalang sustainability ng utang. Sa sobrang ikli na panahon, negative ang mas mataas na yields para sa ginto; pero sa medium term, ang parehong pressure ay maaaring maging “isa sa pinakapositibong kuwento ng ginto ng dekada”, o kahit mas mahaba pa. Inilarawan niya ito bilang kompetisyon sa pagitan ng fiat currency at tangible-type na “quasi-currency”, at naniniwala siyang malaking advantage ito para sa ginto.
Price Outlook: May Pag-asa sa Short-Term, Next Year Target Malapit sa $5000
Gayunpaman, sa kasalukuyan, kailangang harapin ng ginto ang mas mataas na bond yields, mas mataas na short-term rates, at mas malakas na dolyar—na tinawag ni Shah na short-term headwinds. Kahit na may ganitong pressure, positibo pa rin siya sa price outlook.
Ipinahayag niyang inaasahan niyang mananatili ang presyo ng ginto sa itaas ng $4000 kada ounce sa nalalabing parte ng taon.
Idinagdag pa niya na dahil sa patuloy na economic uncertainty, inaasahan niyang aabot sa malapit sa $5000 bawat ounce ang presyo ng ginto sa loob ng susunod na 12 buwan, dahil ang pagbagal ng inflation ay magpapababa ng bond yields at magpapahina sa dolyar.
Sinabi ni Shah na, para sa ginto, positibo pa rin ang kuwento para sa susunod na taon, ngunit nagbabala rin siya na kung magpapatuloy ang headwind mula sa bond market at magkamali ang consensus forecast, maaaring manatiling flat ang presyo.
Buod: Tunay na Pagsubok ng Ginto ay Nasa Fiat Credit, Hindi sa Short-Term Rates
Sa kabuuan, hindi itinatanggi ni Shah na malaki ang hamon sa ginto sa short-term, ngunit paalala niya sa merkado na huwag matakpan ng yield, short-term rate, at matibay na dolyar. Pinakaimportanteng pagtuunan ng pansin ay ang solidification ng inflation sentiment, mahirap ayusin na supply shock, hindi napapanatiling sovereign debt, at patuloy na pagkasira ng tiwala sa fiat currency. Kung magpapatuloy ang mga kapangyarihang ito, maaring hindi na lang pansamantalang hedging tool ang ginto, kundi magiging isa sa pinakaimportanteng macro trades ng dekada. Nanatiling positibo ang outlook sa presyo ng ginto sa susunod na taon, ngunit hindi magiging madali ang daan; kung magpapatuloy ang bond market headwind, maaaring mag-flat lang ang ginto. Ngunit medium term, ang presyur sa fiat at debt logic ay maaaring magbukas ng mas malaking oportunidad para sa ginto.
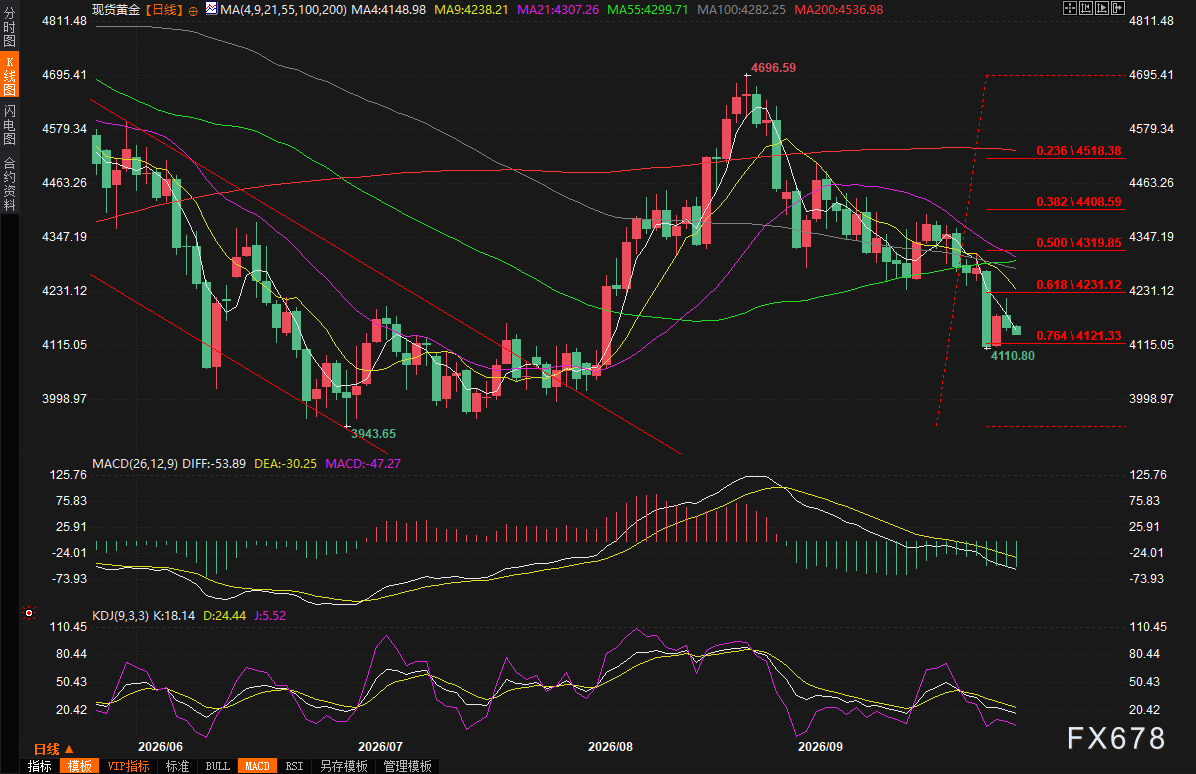
(Daily chart ng spot gold, pinagmulan: Filipino)
GMT+8 08:57, ang kasalukuyang presyo ng spot gold ay $4143.14 bawat ounce.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Parang bumalik sa 2013 na “taper panic”! Ang “pandaigdigang pamantayan sa pagpepresyo ng mga asset” ay biglang tumaas ng 50 basis points sa loob lamang ng isang buwan, na tunay na pambihira
Ang merkado ng U.S. Treasury ay kasalukuyang dumaranas ng pinakamalalang pagbagsak sa loob lamang ng isang buwan sa nakalipas na apat na taon—ang 10-year yield ay sumipa ng mahigit 50 basis points ngayong Setyembre, lumagpas sa 5.3%, na siyang pinakamataas mula 2002. Sunod-sunod ang mga sapilitang bentahan, at ang masamang siklo ay nabuo na: wala ang mga marginal buyer, hindi umepekto ang mga patakaran o kasangkapan ng gobyerno, at nagbabala ang Goldman Sachs na nalampasan na ang buwanang "speed limit". Ayon sa kasaysayan, ito ay maaaring magdulot ng malaking pinsala sa stock market. Ang kaguluhang ito ay marahil isang senyales ng pagtatapos ng panahon ng mababang interest rate sa buong mundo.
Micron tawag sa kita: 75% ng kapasidad para sa 2027 ay nabenta na, walang nakikitang balanse ng supply at demand, Physical AI ang susunod na sumabog na punto
Sa isang pulong ng ulat pinansyal, diretsahang sinabi ng mga executive ng kumpanya na "hindi pa nakikita ang katapusan ng balanse ng supply at demand." Sa kasalukuyan, may 26 na long-term na kasunduan na naabot na nagkakahalaga ng humigit-kumulang $150 bilyon na pangmatagalang order. Inaasahan din nilang mas magiging mahigpit ang storage market sa 2027 at 2028 kaysa sa 2026. Sa tulong ng malakas na cash flow, inanunsyo ng Micron na aabot sa $25 bilyon ang capital expenditure sa unang kalahati ng fiscal year 2027 at nangakong ibabalik ang 100% ng excess cash sa mga shareholder sa hinaharap.
Mga presyo ng crypto
Higit pa


