
Ang buyback ay hindi makakaligtas sa DeFi

2025 ay hindi naging madali para sa mga DeFi na proyekto, ngunit may natutunan talaga sila mula sa Wall Street: gamitin ang buyback upang ipakita ang kumpiyansa.
Ayon sa ulat ng crypto market maker na Keyrock, ang 12 nangungunang DeFi na protocol ay gumastos ng humigit-kumulang $800 milyon sa buyback at dibidendo noong 2025, tumaas ng 400% kumpara sa simula ng 2024.
Sinulat ng analyst ng ulat na si Amir Hajian: "Tulad ng mga kumpanyang nakalista sa stock market na gumagamit ng buyback upang ipahayag ang pangmatagalang pangako, nais din ng mga DeFi team na patunayan na sila ay kumikita, may cash flow, at may kinabukasan."
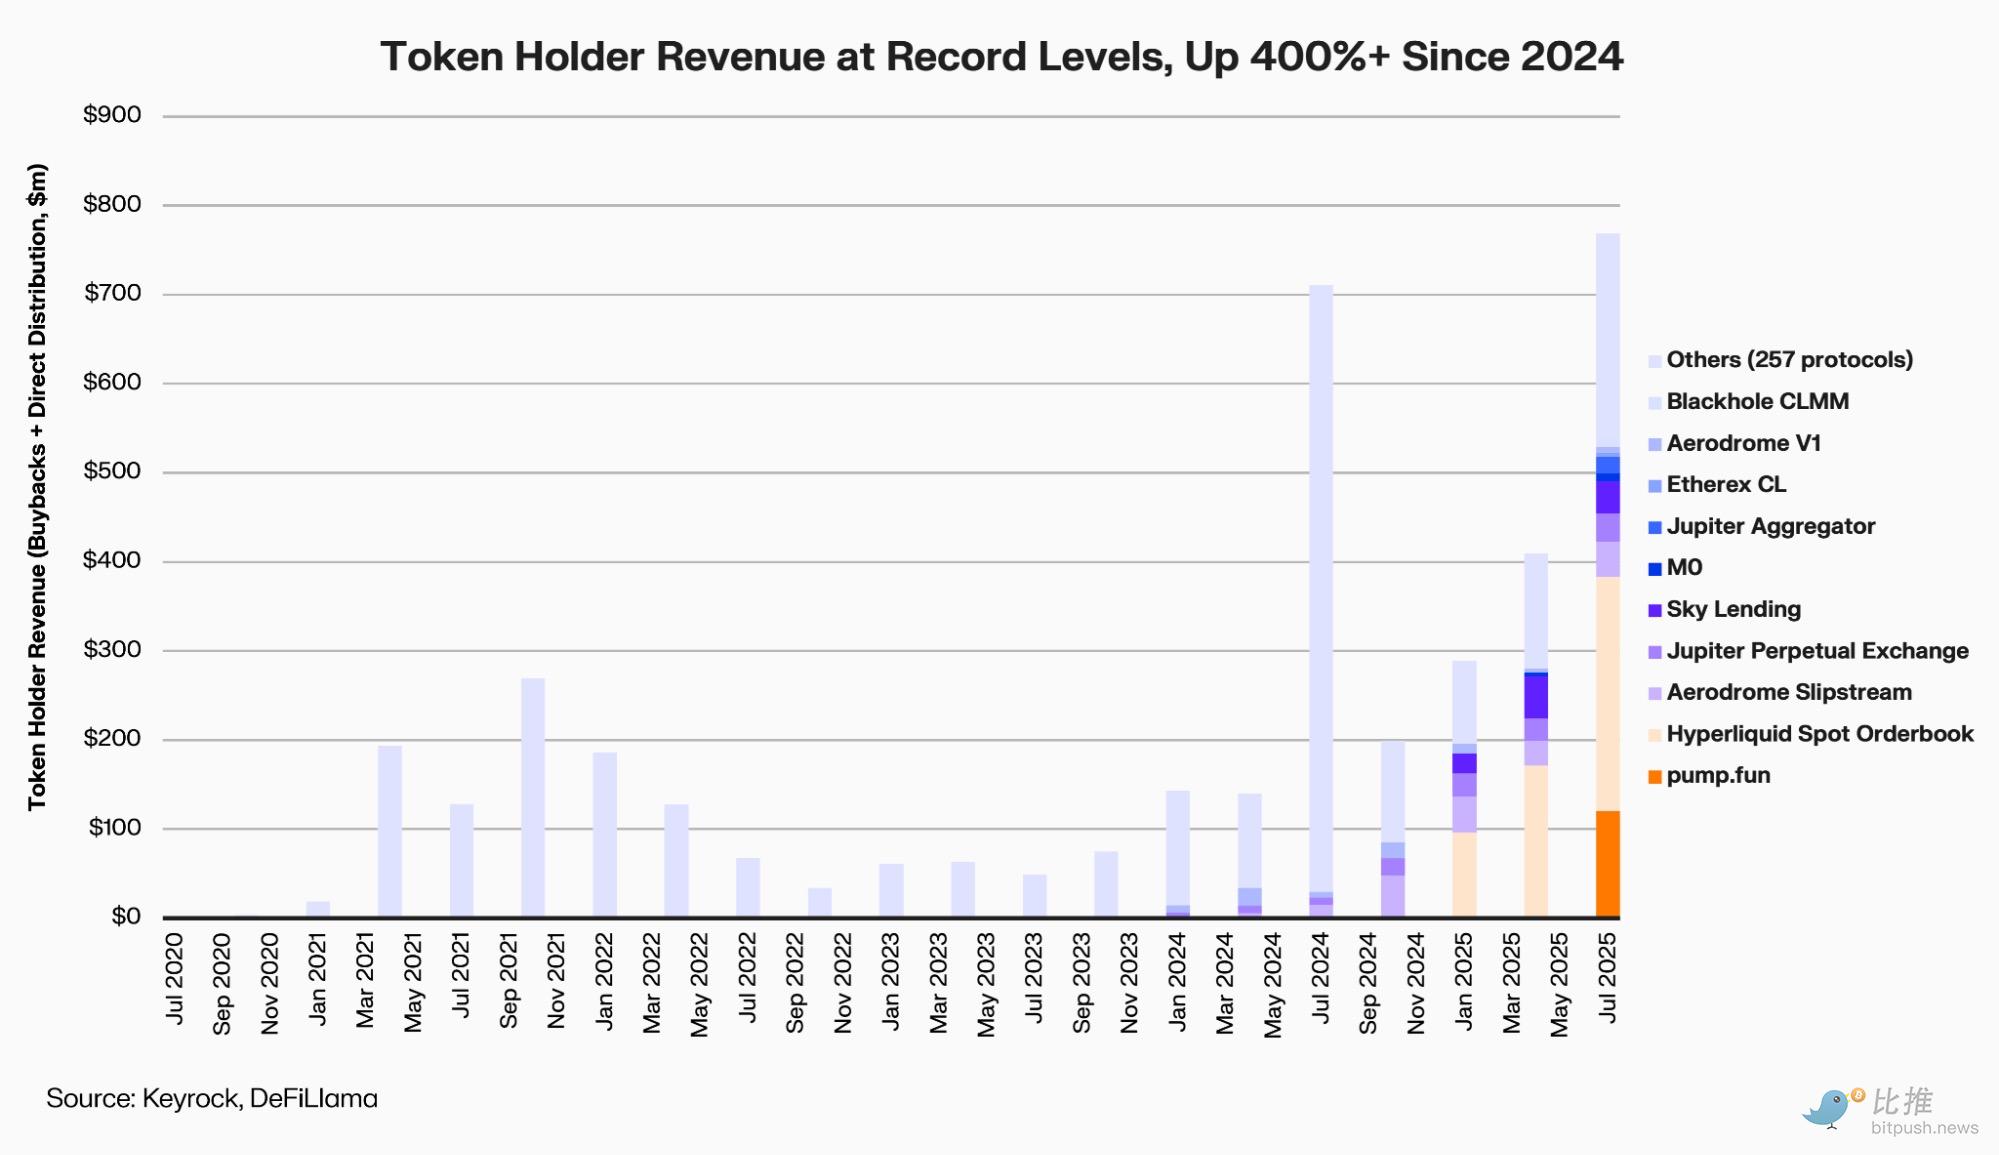
Ngunit sa isang merkado na kulang sa liquidity at mababa ang risk appetite, ang mga aksyong ito ng "pagbibigay pabalik sa mga may hawak ng token" ay tunay bang pagbabalik ng halaga, o basta-basta lang pagsusunog ng pera?
Sino-sino ang kasali sa buyback wave?
Ang kasalukuyang buyback wave ay nagsimula mula sa simula ng taon sa Aave at MakerDAO at nagpatuloy sa mga sumunod na PancakeSwap, Synthetix, Hyperliquid atEther.fi—halos saklaw ang lahat ng pangunahing track ng DeFi.
Aave (AAVE) ay isa sa mga unang nangungunang proyekto na nagsimula ng sistematikong buyback.
Mula Abril 2025, ang Aave DAO ay gumagamit ng kita ng protocol upang lingguhang bumili ng humigit-kumulang $1 milyon na AAVE, at noong Oktubre ay tinalakay ang paggawa ng mekanismo bilang "normal," na may taunang budget na hanggang $50 milyon.
Nang maaprubahan ang panukala, tumaas ang AAVE ng 13% sa maikling panahon, ngunit pagkatapos ng anim na buwang pilot, negatibo ang kita sa libro.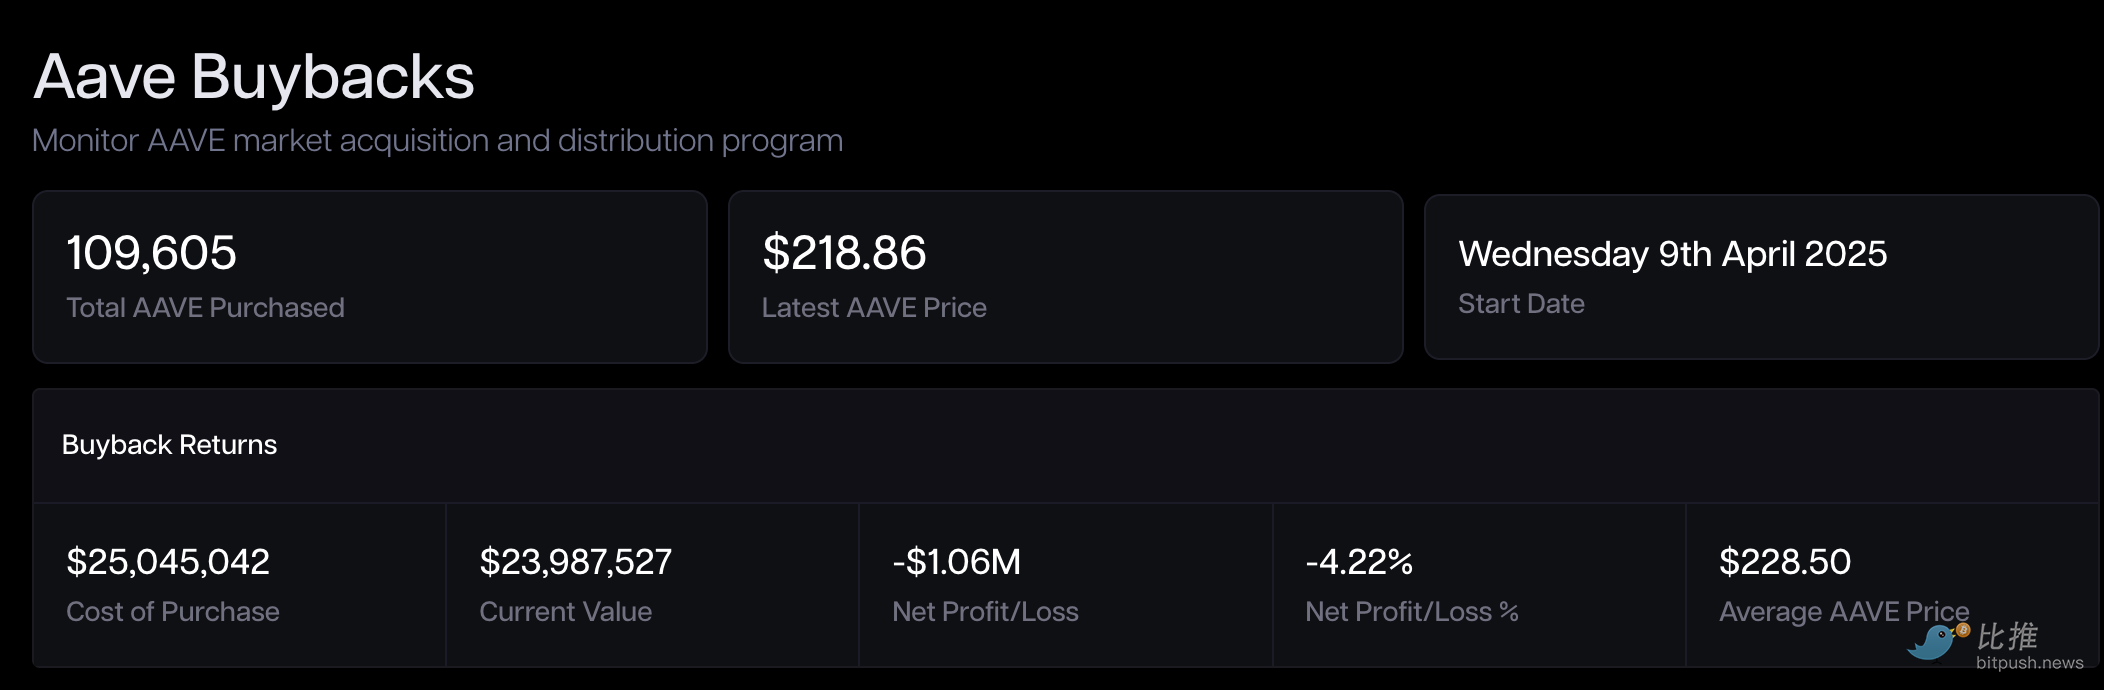
MakerDAO (MKR) ay naglunsad ng Smart Burn Engine noong 2023, na gumagamit ng DAI surplus upang regular na bilhin at sunugin ang MKR. Sa unang linggo ng mekanismo, tumaas ang MKR ng 28% at itinuring na halimbawa ng "cash flow na ibinabalik sa mga may hawak ng token."
Gayunpaman, pagdating ng isang taon, lumitaw ang isang "paradox ng kumpiyansa at undervaluation."
Kahit na malakas ang mga pangunahing batayan (patuloy na pinapataas ng MakerDAO ang DAI reserve yield sa pamamagitan ng real world assets o RWA), ang presyo ng MKR (hanggang sa katapusan ng Oktubre 2025, nasa paligid ng $1,800) ay isang-katlo pa rin ng all-time high noong 2021 bull market (mga $6,292).
Ang Ethereum liquid staking protocol na Ether.fi (ETHFI) ay kamakailan lamang nagmungkahi ng plano na walang duda ay isa sa mga pinaka-pinag-uusapang "malalaking hakbang" kamakailan. Pinahintulutan ng DAO ang hanggang $50 milyon upang bilhin ng paunti-unti ang ETHFI sa presyong mas mababa sa $3, gamit ang Snapshot para sa mabilis na pagboto, na may layuning "patatagin ang presyo ng token at ibalik ang kumpiyansa."
Ngunit nag-iingat din ang merkado: kung ang pondo ay pangunahing mula sa treasury reserves at hindi mula sa sustainable na kita, ang ganitong "defensive buyback" ay mahihirapan ding magpatuloy.
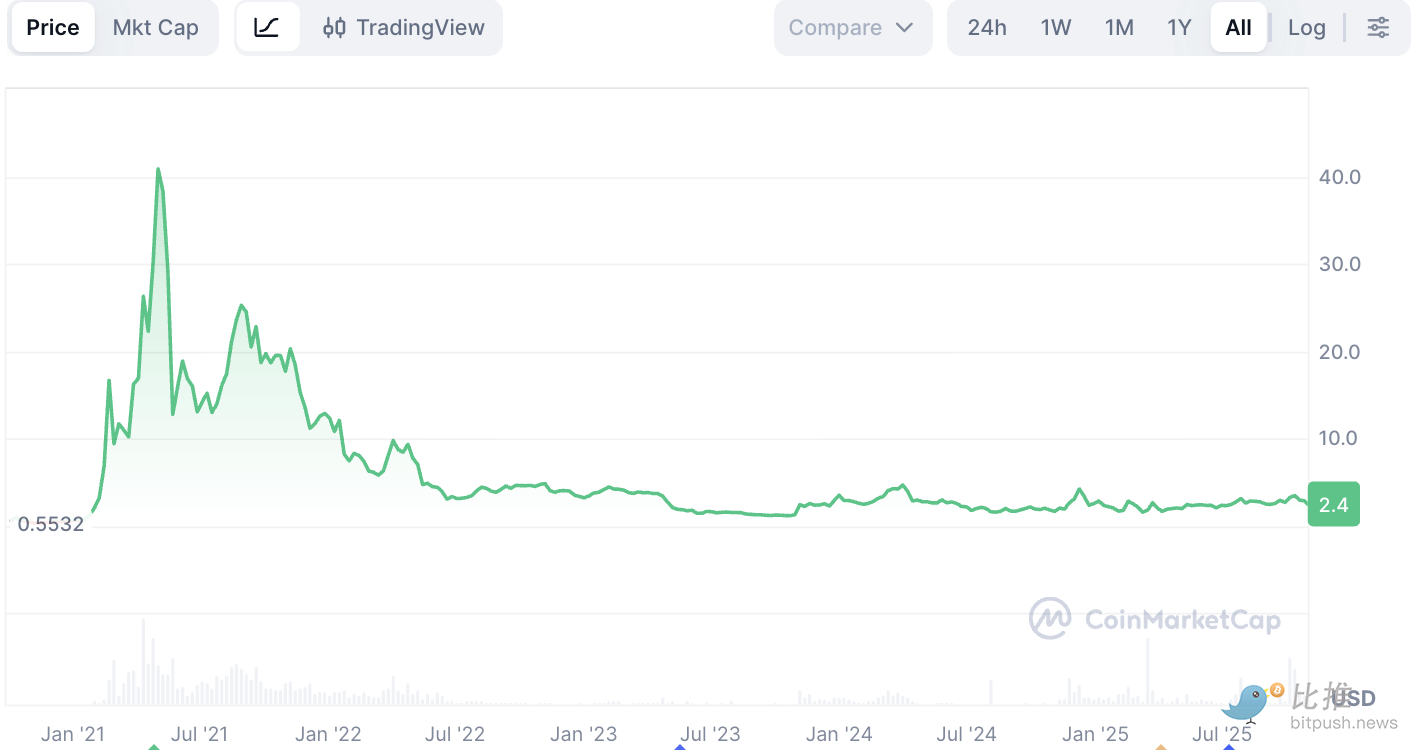
PancakeSwap (CAKE) ay pinili ang pinaka-programmatic na landas. Ang "Buyback & Burn" na mekanismo ay isinama na sa token model, at buwanang inilalathala ang net inflation data. Noong Abril 2025, nabawasan ng 0.61% ang net supply ng CAKE, na nagmarka ng tuloy-tuloy na deflation.
Ngunit ang presyo ay nananatili pa rin sa bahagyang higit sa $2, malayo sa all-time high na $44 noong 2021—ang pagbuti ng supply ay nagdala ng stability, hindi premium.
Synthetix (SNX) at GMX ay gumagamit din ng protocol fees upang bumili at sunugin ang token.
Isinama ng Synthetix ang buyback module sa update nito noong 2024, habang ang GMX ay awtomatikong inilalagay ang bahagi ng trading fees sa buyback pool.
Pareho silang nakaranas ng 30% hanggang 40% na rebound sa panahon ng buyback peak noong 2024, ngunit nang bumaba ang stablecoin peg at fees, parehong pansamantalang itinigil ang buyback at inilipat ang pondo sa risk reserves.
Ang tunay na "exceptional winner" ay ang perpetual contract platform na Hyperliquid (HYPE).
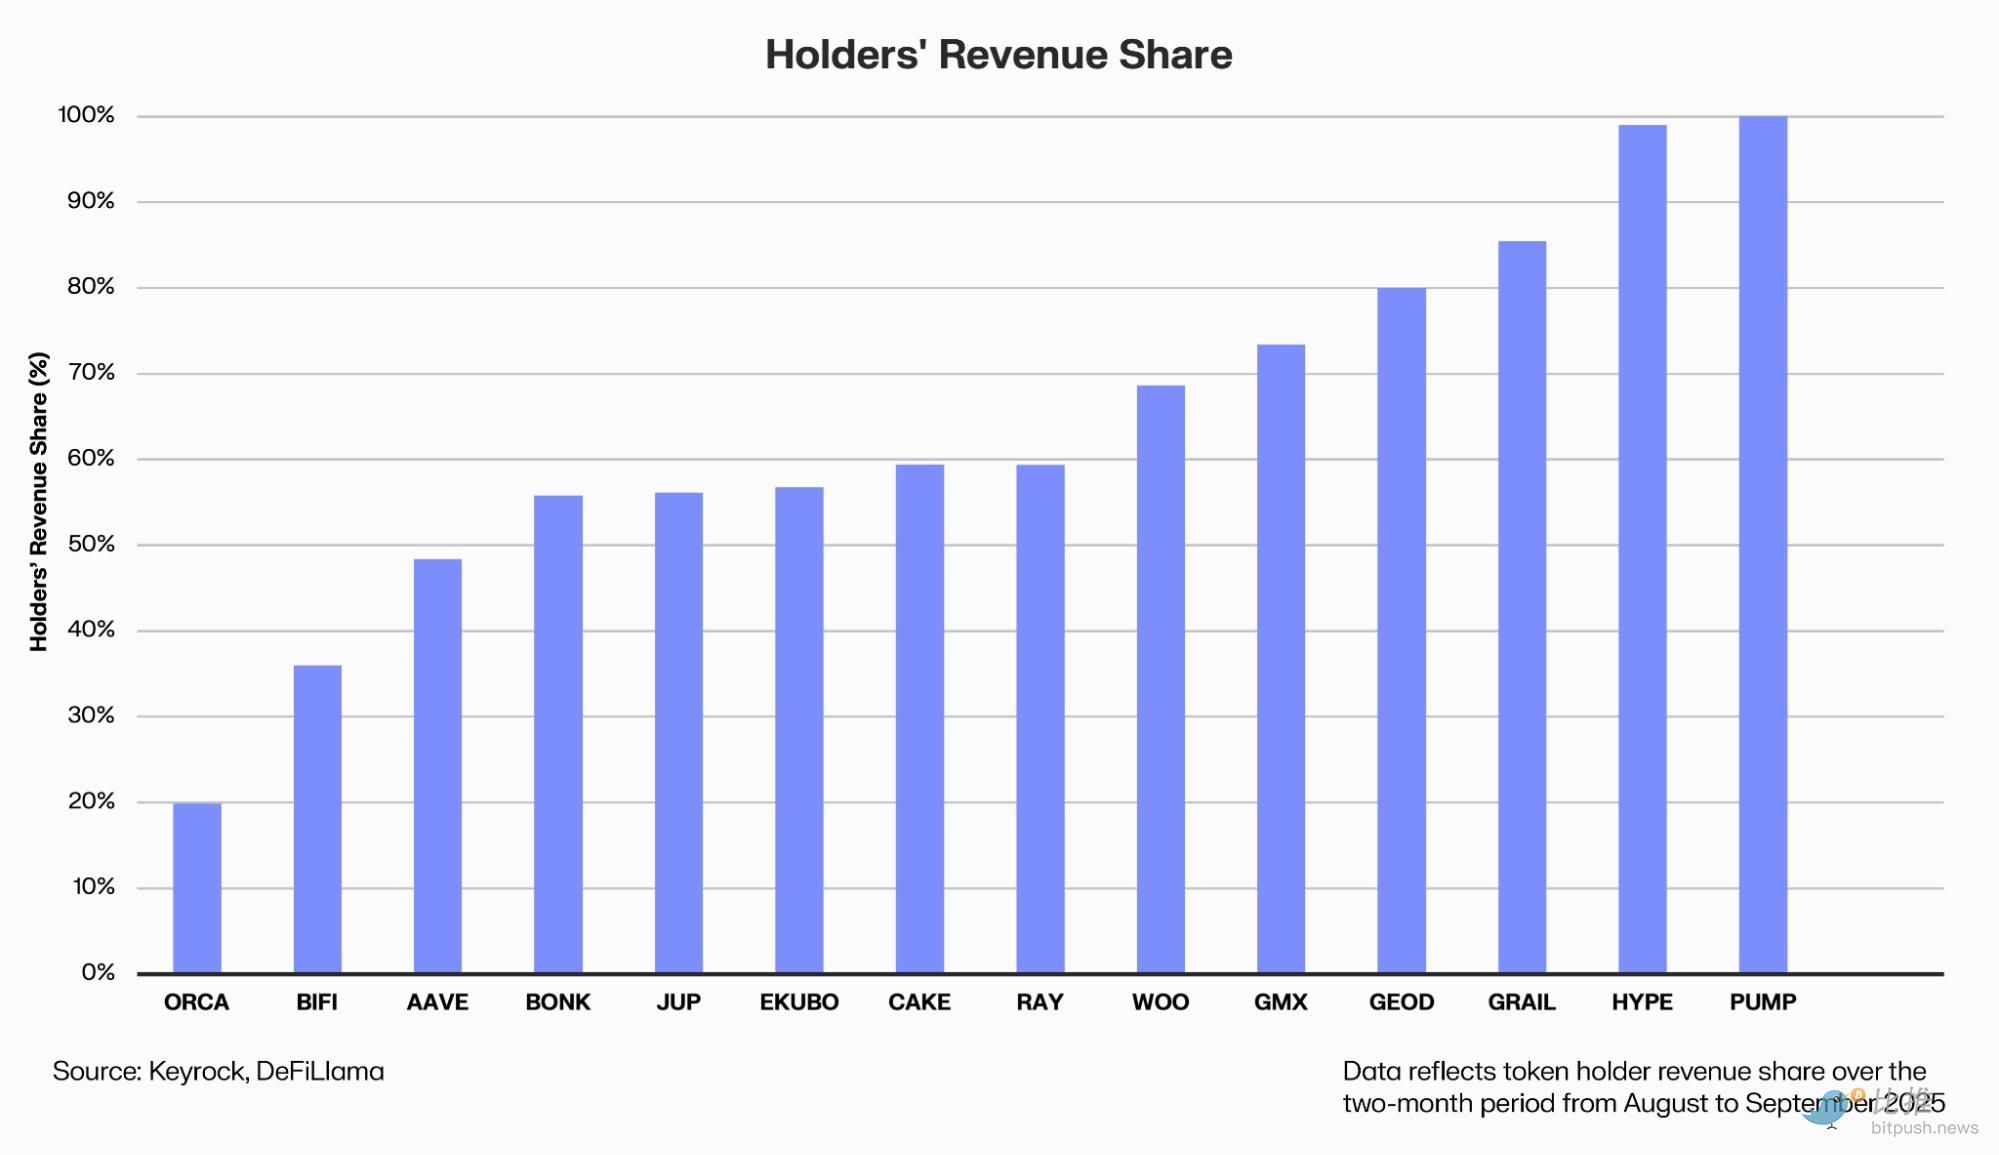
Ginawa nitong bahagi ng business narrative ang buyback: bahagi ng kita ng protocol ay awtomatikong pumapasok sa secondary market buy pool.
Ipinapakita ng Dune data na sa nakaraang taon, nag-invest ang Hyperliquid ng kabuuang $645 milyon, na 46% ng buong industriya, at ang HYPE token ay tumaas ng 500% mula nang ilunsad noong Nobyembre 2024.
Ngunit ang tagumpay ng HYPE ay hindi lang dahil sa buyback, kundi dahil din sa paglago ng kita at user—tatlong beses na tumaas ang daily trading volume sa loob ng isang taon.
Bakit madalas "hindi gumagana" ang buyback
Mula sa pananaw ng tradisyonal na pananalapi, ang buyback ay hinahangaan dahil sa tatlong pangunahing dahilan:
Una, nangangako itong pataasin ang value share. Ang protocol ay bumibili at sinusunog ang token gamit ang totoong pera, kaya nababawasan ang circulating supply at tumataas ang future earnings per token.
Pangalawa, nagpapadala ito ng governance confidence. Ang kakayahang magsimula ng buyback ay nagpapakita ng kakayahang kumita, financial flexibility, at governance efficiency ng protocol. Itinuturing itong mahalagang tanda ng paglipat ng DeFi mula sa "burning money for subsidies" patungo sa "operational dividends."
Pangatlo, lumilikha ito ng scarcity expectation. Kung isasama sa lock-up at emission reduction, makakalikha ang buyback ng deflationary effect sa supply side at mapapabuti ang tokenomics.
Gayunpaman, ang perpektong teorya ay hindi laging praktikal sa realidad.
Una, madalas na hindi tama ang timing. Karamihan sa mga DAO ay galanteng gumagastos sa bull market ngunit nagbabawas ng pondo sa bear market, na nagreresulta sa awkward na "buying high, watching low" na sitwasyon—taliwas sa layunin ng value investing.
Mayroon ding mga alalahanin sa pinagmumulan ng pondo. Maraming proyekto ang gumagamit ng treasury reserves sa halip na sustainable na kita, kaya kapag bumaba ang kita, nagiging mahirap panatilihin ang buyback—parang pagpapanggap na malaki ang katawan.
Mayroon ding opportunity cost. Bawat dolyar na ginamit sa buyback ay isang dolyar na hindi na-invest sa product iteration at ecosystem building. Nagbabala ang market maker na Keyrock noong Oktubre: "Ang sobrang buyback ay maaaring isa sa mga pinaka-inefficient na paraan ng capital allocation."
Kahit na maisagawa ang buyback, madali itong ma-dilute ng patuloy na unlocking at bagong token issuance. Kapag hindi nababawasan ang supply side pressure, ang limitadong buyback ay parang patak ng tubig sa dagat.
Itinuro ng Messari researcher na si Sunny Shi:
"Wala kaming nakitang ebidensya na patuloy na tumataas ang valuation ng market dahil sa buyback; ang presyo ay nananatiling nakadepende sa growth at narrative."
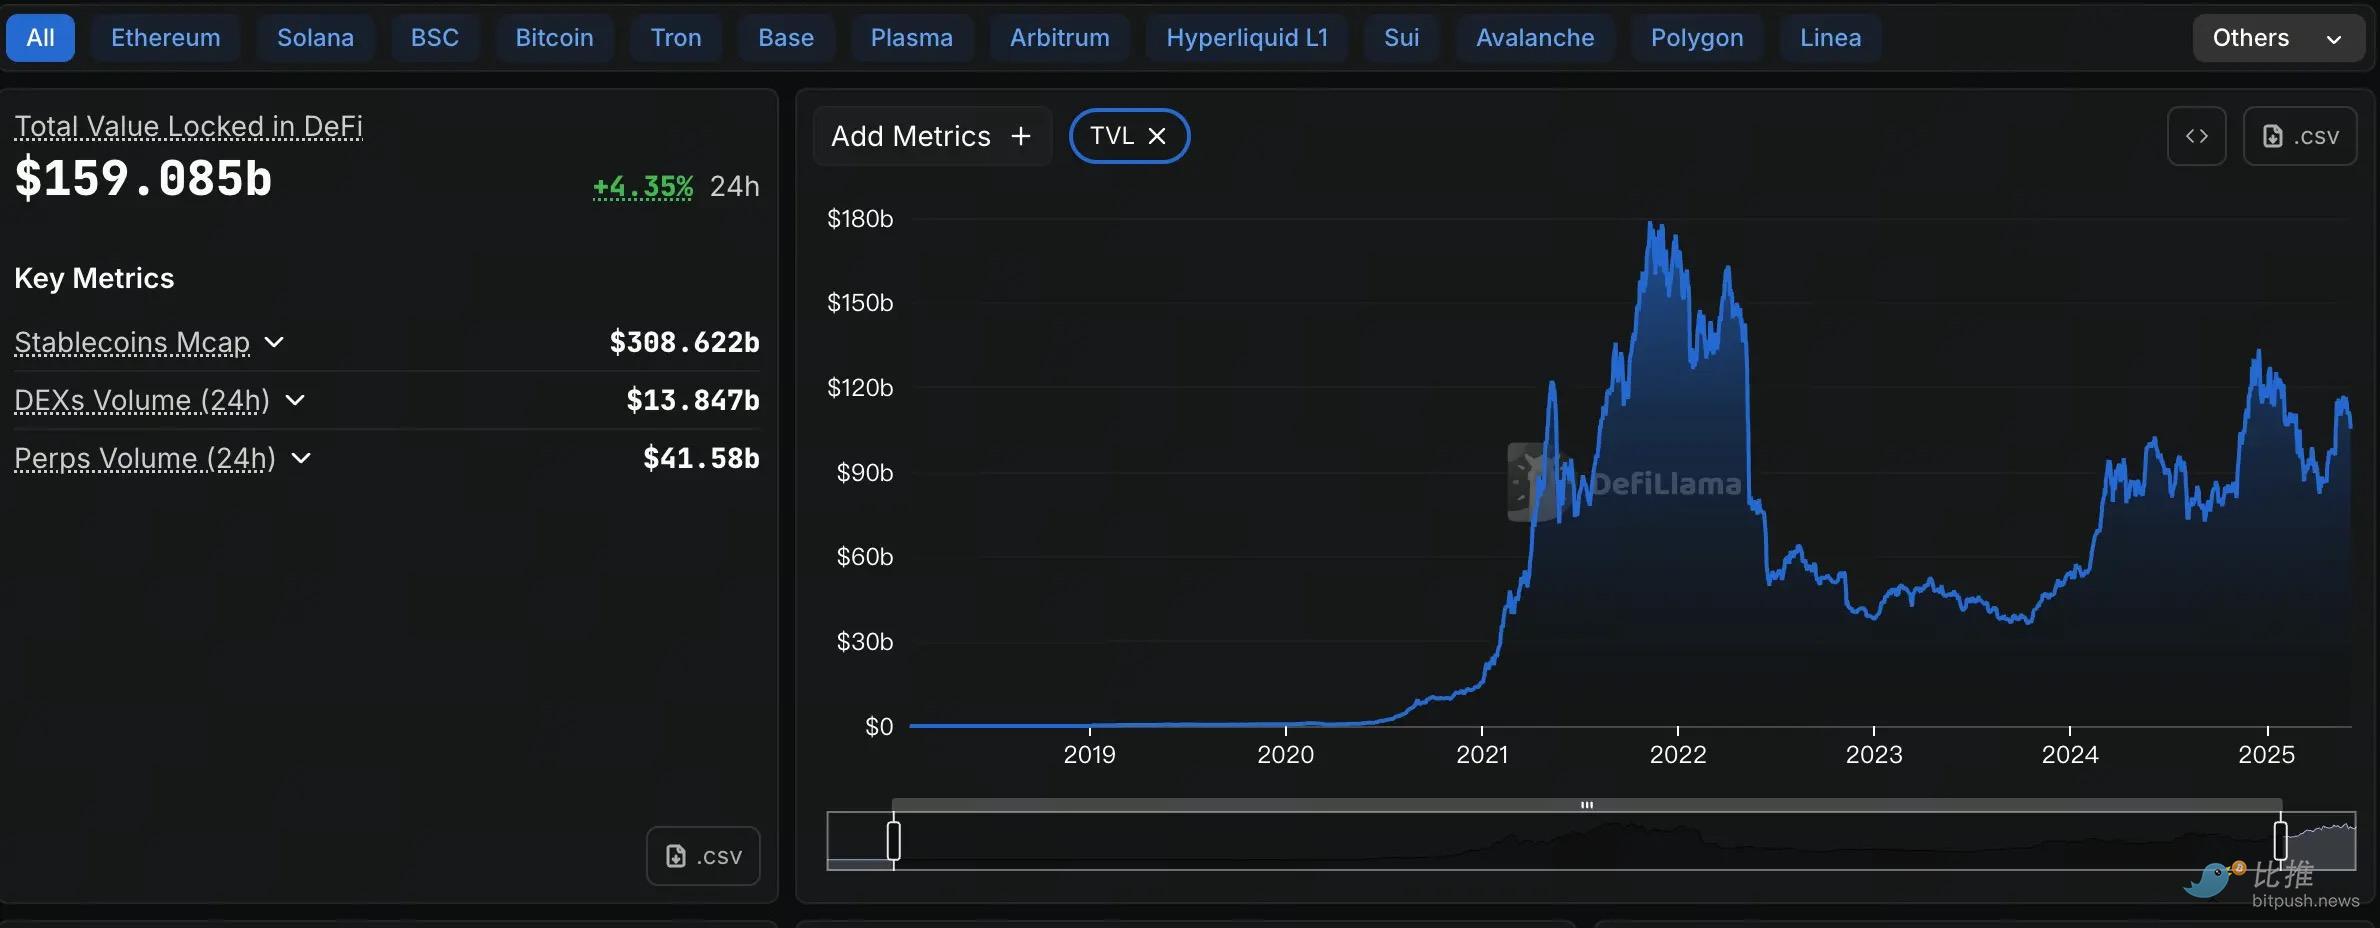
Dagdag pa rito, nagbago na ang macro liquidity structure ng buong DeFi market. Bagaman ang total value locked (TVL) ay malakas na bumalik sa pinakamataas sa nakalipas na tatlong taon (mga $160 bilyon), may kakulangan pa rin kumpara sa all-time high noong 2021 bull market (mga $180 bilyon). Mas mahalaga, kahit mataas ang protocol income at capital utilization, ang secondary market trading volume at pagpasok ng speculative hot money ay nangangailangan pa ng panahon upang ganap na bumalik sa "euphoric" na estado ng nakaraang cycle.
Sa isang environment na mahigpit ang pondo, kahit gaano pa kalaki ang buyback, mahirap nitong mapawi ang structural na problema ng kakulangan sa demand.
Maaaring mabili ang kumpiyansa sa maikling panahon, ngunit tanging ang tunay na capital inflow at growth cycle ang makakapagbigay muli ng "self-sustaining" na DeFi.
May-akda: OXStill
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Si Walsh ay aktibong nagtakda ng positibong pananaw sa pangmatagalang hinaharap ng AI, ngunit nananatiling bukas ang landas ng rate ng Federal Reserve ngayong Oktubre! Ang paglamig ng US bond yield ay nagbukas ng pagkakataon para sa muling pagsigla ng teknolohiya?
Ang serye ng mga talumpati ni Walsh sa IMF ay nagpalakas ng opinyon na ang mga makabagong teknolohiya ng AI ay magdadala ng pangmatagalang pagbabago sa ekonomiya, ngunit hindi siya nagbigay ng pangakong ihihinto ang pagtaas ng interest rate sa Oktubre. Para sa global semiconductor stocks na kamakailan ay nakaranas ng matinding pagbebenta at bumaba ang trend, ang positibong aspeto ay hindi niya lalo pang pinatindi ang inaasahang pagtaas ng interest rate sa malapit na panahon.

Ang sports car ng Tesla, talaga bang lilipad!
Ang ikalawang henerasyon ng Tesla Roadster ay inilunsad nang bongga sa SpaceX testing ground, siyam na taon matapos ang unang reservation noong 2017 at nakatakdang simulan ang mass production sa 2028. Ang bagong sasakyan ay may kasamang fan suction system at compressed air propulsion na nagbibigay-daan sa tunay na "paglipad." Kinumpirma ni Musk na ito ang huling modelo ng Tesla na susuportahan ang manual driving. Tinatayang makakabenta ng 7000 units sa unang taon na maaaring magdala ng halos $2 bilyong kita, at ang mataas na profit margin nito ang pangunahing business value.
Dumarating na ang panahon ng financial report! Citadel Securities: Ang mga susunod na linggo ay tunay na pagsubok sa pundasyon ng US stock market
Nagsimula na ang quarter 3 earnings season ng US stock market, at inaasahan ng merkado na ang earnings per share ng S&P 500 ay tataas ng 27% kumpara noong nakaraang taon, na siyang pangatlong pinakamataas na threshold bago ang earnings season mula 2010. Gayunpaman, ang paglago ay lubhang nakatuon—Micron at NVIDIA ang magbibigay ng 36% ng inaasahang kontribusyon. Sumirit sa $9.1 bilyon ang netong pagbili ng mga retail investors sa loob ng isang linggo, at naabot ng semiconductor stocks ang pinakamataas na antas ng pagbili sa kasaysayan. Nagbabala ang Citadel Securities na bumaba ang volatility ng index sa pinakamatahimik na antas sa halos 30 taon, ngunit palihim na tumataas ang panganib sa indibidwal na stocks, kaya mas mainam ang piling stock selection kaysa simpleng pagdagdag sa index.
Delikadong senyales? Tatlong founder ng CoreWeave ay nag-cash out ng $3.3 bilyon pagkatapos ng IPO
Ang timing ng pagbebenta ng mga founder ay nagawang iwasan ang 60% pagbagsak ng presyo ng stock, at may ilan na na-convert na halos apatnapung porsyento ng kanilang yaman. Sa likod ng nakakagulat na pagkakaiba na ito, may utang ang kumpanya ng hanggang 52 bilyong dolyar at higit sa 60% ang posibilidad ng default sa loob ng limang taon. Sa kasalukuyan, ang utang ng kumpanya ay umaabot sa 52 bilyong dolyar, at ang pinagsamang negatibong libreng cash flow mula 2026 hanggang 2028 ay tinatayang aabot sa 71 bilyong dolyar. Ang modelo nila ng “umutang ng may 9% interes para kumita ng 1% kita” ay binatikos bilang subprime ng AI industry. Ang high-leverage funding game ng computing power ay kasalukuyang nahaharap sa sukdulang pagsubok ng merkado.

Mga presyo ng crypto
Higit pa


