
CPIが再び加熱!米連邦準備制度の引き締め予想が強まり、ドルが上昇し、金が急落

汇通網 10月14日報道—— 水曜日(10月14日)東八区20:30、米国労働省が9月消費者物価指数を発表しました。データによると、前年比3.7%の上昇となり、8月の3.4%を上回り、市場全体の予想中央値である3.6%もやや上回りました。この結果は、即座にグローバル資産価格システムに波及しました。
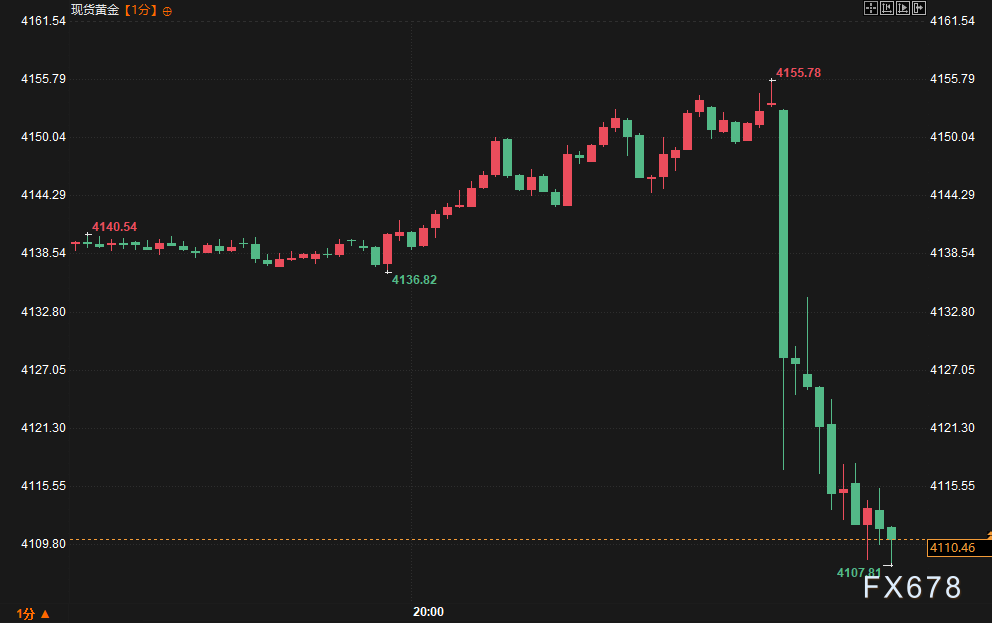
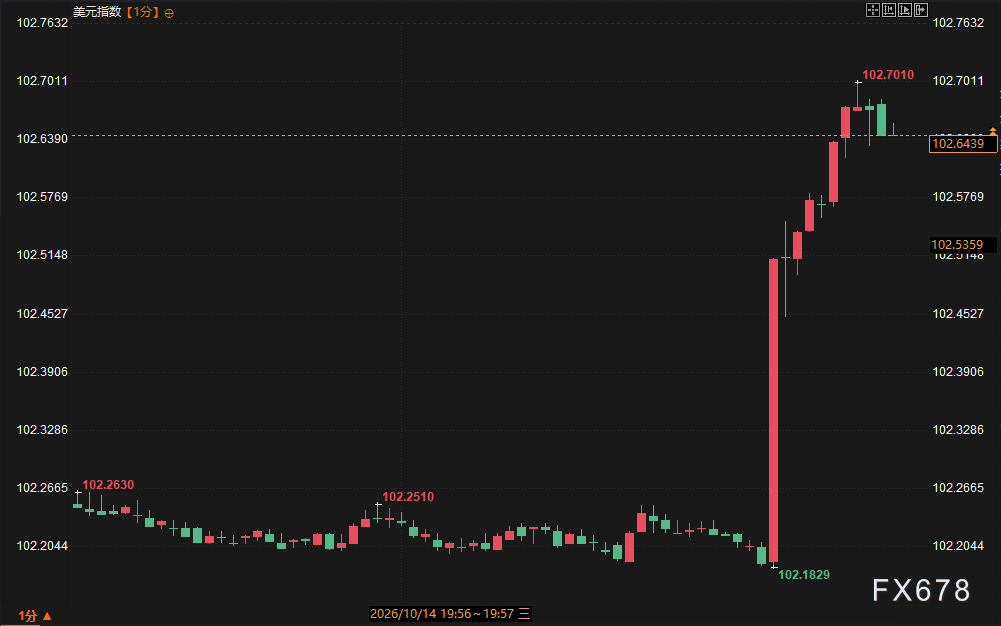
水曜日(10月14日)東八区20:30、米国労働省が9月消費者物価指数を発表しました。データによると、前年比3.7%の上昇となり、8月の3.4%を上回り、市場全体の予想中央値である3.6%もやや上回りました。この結果は、即座にグローバル資産価格システムに波及しました。データ発表前、現物ゴールドは約15ドル先行上昇し、一部の資金がインフレ鈍化に楽観的な期待を持っていたことが示されましたが、発表後は反転調整が入りました。ドルインデックスは短期で約35ポイント上昇し、最高102.54に達しました。米国債利回りは全般的に上昇し、特に2年債の上昇幅が最大で3.83ベーシスポイント上昇し4.831%へ、10年債は1.47ベーシスポイント上昇し5.238%、30年債は0.87ベーシスポイント上昇して5.572%に。短期金利先物も同時に下落し、トレーダーはFRBの政策引き締め強化に対するベットを明確に増加させました。短端利回りの上昇幅が長端よりはるかに大きく、利回りカーブの形状に再プライシングの兆しが見られました。
ディープネットワーク分析
今回のデータの主な衝撃は、インフレの粘着性が依然として存在することを確認した点にあります。前年比の数字が3.4%から3.7%に回復し、単に前回値を上回っただけでなく、「Wall Street Journal」調査の経済学者予想中央値も超えました。市場の即時反応には典型的な「再プライシング」特徴が見えます:ドル高、米国債利回り上昇、ゴールドは4151付近から34ドル急落して4117付近まで下落、下落率は約1%でした。データ発表前の金価格の先行上昇と、発表後の急速な下落とのコントラストは、予想と結果のギャップが即時に消化された様子を反映しています。
金利カーブを見ると、2年債と10年債の利回り格差は依然として約39.7ベーシスポイントのプラスを維持していますが、短端の上昇幅が明らかに大きいことが、マーケットが直近の政策経路により敏感になっていることを示しています。短期金利先物の下落は、トレーダーが利上げ確率を上方修正している証拠となっています。著名な機関のデータ発表前後の姿勢の違いも比較的明確です。発表前は、一部大手投資銀行やマクロ調査チームは「インフレは緩やかな鈍化、年内あと1回利上げもペースは管理可能」という基調を維持していましたが、発表後は迅速に表現を調整し、「単月の予想超えは政策の制限的スタンス維持の必要性を強化した」と強調しました。データセンター構築による半導体など投入材価格の圧力が、利率ツールによる一部インフレ要因への伝播効率を低下させる可能性も指摘されています。個人投資家はより直接的な感情の変動を見せました。データ前には多くの取引議論がゴールドのテクニカル反発とドルの調整余地に焦点を当てていましたが、データ後は「想定を上回るインフレの粘り強さ、リスクアセットへの圧力」方向へと議論が急速にシフト、ゴールド短期ロングのストップロスやドルロングの追随の声が顕著に増えました。機関側は政策経路や構造要因再評価を重視していますが、個人投資家は即時の価格変動やポジション調整により注目し、両者の間の予想ギャップがその日の相場変動の重要なミクロ基盤となりました。
歴史比較によると、今回のような予想超えインフレ指標は、ドルと利回りの同時上昇、およびゴールドの一時的な圧力を伴うことが多いことが分かります。最新のクオートでは、ゴールドはデータ前の高値から4117まで下落し、ドルインデックスは102.50台に到達、これまでの穏やかな見通し下での価格ポジションとは明らかなズレを見せています。短期・中長期の論理もここで一致しています:短期の価格形成は政策再プライシングを速やかに反映し、中期では今後のインフレと雇用データがこの回復に持続性があるかどうか見極める必要があります。
トレンド展望
チャートの動きから、9月CPIの想定超え部分はすでに直近価格に織り込まれたことが示唆されます。ドルインデックスの102.50超での推移、米国債短端利回りの相対的な強さ、ゴールドの4151から4117への下落が、現時点の即時反応フレームワークを構成しています。今後、インフレの粘性がさらに確認されれば、利回りカーブ短端の圧力は継続する可能性があり、ドルとゴールドの逆連動が引き続き短期変動の主導となるでしょう。もし今後の指標に緩和の兆候が見えれば、これまで累積された政策再プライシングが一部巻き戻される可能性もあります。全体的に、相場のロジックは「期待の後退」から「粘り強さの確認」へと切り替わっており、資産間の相対的な強弱関係もこれを軸に進化し続けるでしょう。
拡張リーディング
Q: 9月CPI前年比3.7%への上昇の主なマーケットインプリケーションは?
A: この数字は前回値および予想を上回り、インフレが未だ粘着的であるという認識を強化しました。市場は従ってFRBが制限的政策を維持する確率を織り込み直し、ドル高、米国債短端利回りの上昇、ゴールドの下落として直接現れました。
Q: なぜ米国債短期利回りの上昇幅が長期より明らかに大きいのか?
A: 短期のほうが直近の政策経路予想により敏感だからです。データが予想を上回った後、トレーダーは利上げヘッジを増加させ、短期金利先物が下落、2年債利回りの上昇幅が顕著となりました。一方、長期はより成長や長期インフレ期待を反映するため、調整幅は相対的に穏やかです。
Q: データ発表前後でゴールド価格はなぜ明らかな反転を見せたのか?
A: 発表前のゴールドは約15ドル先行上昇し、一部資金がインフレ鈍化に賭けていたことを反映しています。発表後に予想を超える結果が再プライシングを引き起こし、一気に34ドル急落、期待と現実のギャップが即消化された形となりました。
Q: 著名機関と個人投資家の見解の違いは主にどこに現れるのか?
A: 機関は政策経路再評価や構造的な価格圧力を重視、個人はより直接的に即時の値動きやポジション反応を注視します。データ前は双方ともに穏やかな鈍化に一定の共通認識がありましたが、データ後には機関が制限的スタンスの必要性を強調に切り替え、個人はロング・ショートのポジション調整に集中しました。
Q: 今回のデータはドル指数と米国債の連動にどんな意味を持つのか?
A: ドル指数が約35ポイント上昇し、米国債利回り全般の上昇と同時に発生したことで、市場はリスク選好及び政策プライシングで一致した方向性を形成し、短端金利上昇がさらにドル短期パフォーマンスを支えています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ブラックストーンAirTrunk、15億ドルのREIT新規株式公開を延期:利回りを6%まで引き上げても買い手なし、AIインフラ資金調達が5.2%の米国債利回りと衝突
ブラックストーン傘下のデータセンター運営会社AirTrunkは、15億ドル規模のシンガポール不動産投資信託(REIT)の上場計画を2027年第1四半期または第2四半期まで延期することを決定しました。米国債利回りの上昇や市場の変動が高まる中、投資家は慎重な姿勢を強めており、利回りを5.5%から約6%に引き上げても需要の喚起には至りませんでした。高い資本コストがAIインフラ拡張の大きな制約要因となっています。
CoreWeave株と債券が同時に急落!株価が15%暴落し、債券も危機に直面、イーロン・マスクが「怖い」と驚愕
アナリストは、この企業が約9%の金利で借入を行っているが、投資リターンは5%未満であると指摘した。債務とリース義務の合計は520億ドルに達しており、株主価値がゼロになるリスクが存在する。インフレの加速により米国長期国債の利回りが上昇し、資本集約型AI企業の資金調達ロジック自体に対するシステム的な疑念が高まっている。予測プラットフォームによれば、2027年までの破産確率はすでに17%に達している。

FRBベージュブックが石油価格の「急騰」に警鐘:半数の地区で価格圧力が強く、さらなる激化も。企業は価格引き上げや利益圧迫のリスクに直面
ベージュブックによると、12の地区連邦準備銀行管轄区域全ての報告書で原油価格の上昇の影響が言及されており、企業はディーゼル価格の高騰を広く指摘している。燃料サーチャージが新たなコストをサプライチェーン全体に転嫁している。前回のベージュブック報告期間から約1ヶ月以上の間、米国経済は穏やかに成長し、製造業が主な支えとなっている。雇用市場は低い採用と低い解雇という状況を続けており、半数近い地区の企業がAI投資が雇用に影響していると反映している。
更新版 3-日本は210億ドルを投資し、ニューヨークに最大2つのGlobalFoundries半導体工場を建設へ
暗号資産価格
もっと見る


