
実質金利の強さと外貨準備危機が重なり、金価格は短期的にさらに下落する可能性

汇通网10月14日讯—— 高油価がインフレの粘着性を押し上げ、米国債利回りが下落する中で金価格は上昇せず、新興国の外貨準備が逼迫し金売却の可能性が浮上、金価格は底値模索が続く可能性
グローバルマクロ環境は現在、矛盾した組み合わせに直面しています。世界経済の成長が鈍化し、米国債利回りが下落し始め、理論的には金にとって好環境であるはずですが、金価格はなかなか上昇せず、むしろ下落圧力が続いています。
その核心となる矛盾は、市場が今夜発表されるCPIや明日のPPIによるインフレ指標の予想を悲観していることです。最終的には米連邦準備制度理事会が利上げのテンポを加速する可能性が高く、エネルギー価格上昇がもたらすコスト型インフレの粘着性により実質金利は下がりにくい状況です。さらに一部新興国の外貨準備が逼迫し、米ドルの流動性確保のために金を売却する潜在的な供給ショックが発生するリスクもあります。
エネルギーインフレとAIへの懸念が重なり、世界経済成長率に課題
IMFは最近、世界経済の3つの根本的な弱点をまとめており、高油価はこうした構造的な矛盾を拡大し、グローバル成長の中心を押し下げています。
米国は財政赤字が国民貯蓄を持続的に消耗し、赤字補填のため継続的な国債発行が必要です。一方、欧州は貯蓄資源が豊富ですが、市場メカニズムが資本を高収益プロジェクトに向かわせることを妨げ、効果的な投資が不足しています。
エネルギー価格上昇による外部ショックで、三大経済圏の元来の弱点がさらに露呈し、世界経済成長の圧力となっています。
同時に、世界経済成長を支えてきたAI分野での期待も軟化し始めています。OpenAIの商業化進捗が予想に達しておらず、市場は計算能力分野の資本投資回収サイクルの長期化を懸念しています。
HBM(高帯域幅メモリ)産業チェーンの価格高騰も減速し、市場は世界的な計算能力需要の上限を再評価し始めています。
AIは近年米国経済の基盤であり、もしAIへの資本支出が鈍化すれば、長期成長予測が下方修正され、世界の工業製品需要や住民収入水準がさらに圧迫されます。
収入減と燃油コスト上昇が重なり、観光依存型の国家は外貨準備に警戒信号
住民収入の減少と燃油コストの上昇は、特に外国人観光客による収入に大きく依存する経済体(例えばモルディブやトルコなど)に直接打撃を与えます。
これらの国は外貨収入の多くを海外観光客に依存し、国内での原油消費はほぼ完全に輸入に頼っています。
油価の上昇は国際航空券や現地の発電・交通費を押し上げ、海外観光客の意欲を萎縮させ、観光収入が継続的に減少します。しかし、エネルギー輸入の米ドル支出は柔軟性がなく、収入が減少しても支出を抑えにくいため、外貨準備は急速に消耗し、外貨リスク警戒が高まります。
実際、2022年のスリランカの主権債務危機は、観光収入の崩壊とエネルギーコストの急騰が重なり、最終的に外貨準備を使い果たした事例です。
米ドル現金が枯渇寸前になれば、こうした外貨準備不足の国々は最後の流動性カードとして保有する金の売却に踏み切らざるを得なくなり、金価格には潜在的な供給圧力がかかります。
市場の乖離:米10年国債名目利回りは下落でも金価格は反発せず
最近、米国10年国債名目利回りは下落していますが、金価格ははっきりとした反発を見せていません。その主な理由は、実質金利の低下幅が非常に限られているためです。
長期国債の名目利回りの下落は主に、米国の長期的な潜在成長率やAI景気への期待感が弱まったためであり、利下げ期待が大幅に改善したからではありません。
同時に、中東情勢が原油価格を押し上げ、市場のインフレ期待を高めています。
式に従えば、名目利回り=実質金利+インフレ期待となります。
名目金利が小幅下落してもインフレ期待が同時に上昇すると、差し引きでTIPSの実質金利はごくわずかしか下落しません。
金は無利息資産であり、価格形成の中心となるのは実質金利です。実質金利が堅調であれば、長期国債名目利回りの下落によるプラス効果は大きく減少し、「長期国債下落でも金価格上昇せず」という市場の乖離が生じます。
データ公表前、インフレ粘着性予想が先回りして価格反映、金相場を圧迫
市場はいま、原油が主導するコストプッシュ型インフレが根強いとの懸念を抱いており、このロジックは中国国内PPIの上昇とも類似しています。
油価の上昇が上流の工業製品価格を押し上げ、コストが産業チェーンを経て徐々に下流に波及します。
米国で10月利上げの可能性は低いとはいえ、市場の注目は直ちに利上げが行われるかではなく、エネルギーインフレがコアCPIの低下ペースを鈍らせ、利下げ時期が遅れ、高金利が長期化するという見方です。
CPIやPPIデータが正式発表される前に、市場はすでにインフレ制御が想定より難航するリスクを織り込み始めており、これが金価格の先行調整の主な原動力となっています。
市場は、原油主導のコスト型PPI上昇がすぐには収束せず、米連邦準備制度理事会が高金利を長く維持せざるを得なくなり、金評価を圧迫することを懸念しています。
まとめ:強気材料は一時的に無効化、金価格は底値模索の余地
現在の金価格は強気と弱気の激しい攻防にあり、長期的には中東の地政学的リスク、中央銀行の金購入、世界経済後退の懸念が底堅い支えとなっています。
しかし短期的には複数の弱気要因が価格を抑圧――実質金利の緩慢な下落、利下げ織り込みの先送り、観光系新興国の外貨危機による金売却リスク、さらに短期強気ポジションの利益確定などが重なっています。
強気シナリオは一時的に無効化されており、金価格は引き続き底値を模索する余地があります。
今後注目すべき主なサインは2つ:1つは米国のPPI・CPIデータによるエネルギーインフレの粘着性検証、もう1つは高油価がどれだけ続くか、またモルディブのような観光輸出国の外貨準備消耗速度です。もしこうした国々が金備蓄を集中売却する状況になれば、金価格は新たなショックに直面するでしょう。
テクニカル面では、現物金は依然として移動平均線のデッドクロスや過去のヘッドアンドショルダー・トップ形パターンのネックラインに抑えられており、CPIデータで金価格が効果的に反発できない場合、さらなる下値模索が見込まれます。
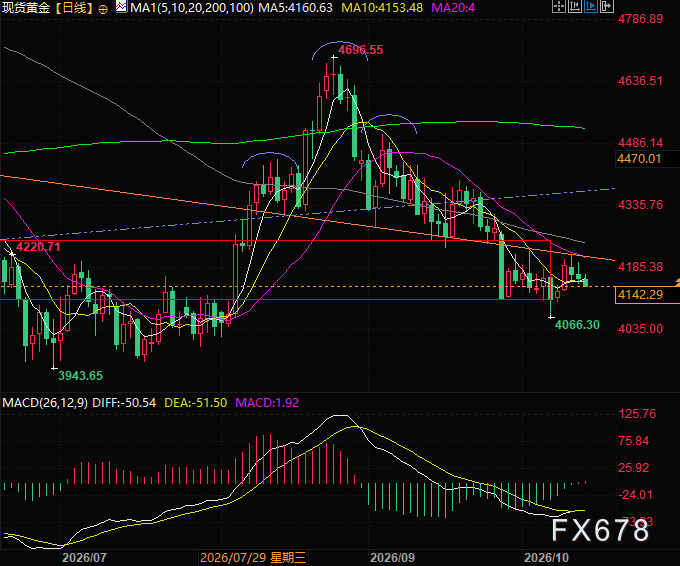
(現物金の日足チャート、出所:イーフィットン)
東八区17:39時点、現物金は現在1オンス=4,142ドル。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 4-日本は、GlobalFoundriesがニューヨークに持つ2つの半導体工場に最大210億ドルを投資する予定
GMO幹部:株式過剰供給とAIインフラ整備の鈍化が、今回のAIバブルを共同で引き起こす
GMOの幹部Inker氏は、過去最大規模のIPOラッシュ(SpaceX、OpenAI、Anthropicの合計が米株式市場時価総額の6%から7.5%に相当する新規株式供給を市場に注入すること)を警告しています。この規模はインターネットバブル最盛期の過去記録をはるかに上回ります。また、AIの計算能力が不足から過剰へ転換するターニングポイントが重なった場合、市場の下落幅は35%から50%に達する可能性があると指摘しました。
米国のインフレが65ヶ月連続で2%を超え:消費者は高物価を「受け入れ」始めており、FRB当局者はインフレマインドの固定化を懸念
誰もこの市場を保有したくないが、ゴールドマン・サックスはこれこそが参入のシグナルだと考えている:三大支援勢力が間もなく復帰
市場のセンチメントは「対等関税日」である4月の安値まで低下しましたが、Goldman Sachsの資金フローチームは米国株のテクニカル面が密かに転換しつつあると見ています。企業の自社株買いウィンドウは10月末から11月にかけて大規模に再開され、ミューチュアルファンドによる年末の売り圧力はハロウィーン後に和らぎ、小口投資家と外国人投資家による歴史的な季節的買いがその後を引き継ぎます——自社株買い、小口投資家、外国人資金の三つの勢力がほぼ同時に市場に戻ることになります。
暗号資産価格
もっと見る


