
ゴールドは4,400台の下に停滞:FRBの利上げ決定後、誰が割引率を再評価しているのか

汇通网9月18日讯—— 9月18日金曜日、スポットゴールドは米連邦準備制度理事会が3年ぶりに利上げを実施した直後の激しい値付けの中で取引されており、現在は4,370ドル付近で推移、日中の上昇幅は約0.6%となり、4,400ドルの大台にはまだ距離がある。米国10年債利回りは依然として4.96%付近、週内高値は5.04%に達した。米原油価格は高値から反落し、現在は97ドル付近で取引されている。金利軌道、エネルギープレミアムおよび無利子資産の保有コストが同じ週に同時に書き換えられたことが、現在の金価格のコアな矛盾となっている。
9月18日金曜日、スポットゴールドは米連邦準備制度理事会が3年ぶりに利上げを実施した直後の激しい値動きの中で取引されており、現在は4,370ドル付近で推移、日中の上昇幅は約0.6%となり、4,400ドルの大台にはまだわずかな距離がある。米国10年債利回りは依然として4.96%付近、週内高値は5.04%となった。米原油価格は高値から反落し、現在は97ドル付近で取引されている。金利軌道、エネルギープレミアムおよび無利子資産の保有コストが同じ週に書き換えられたことが、現在の金価格の決定におけるコアな矛盾を構成している。
米連邦準備制度理事会の利上げ実施後、政策中央値は決定そのものよりもタカ派的
最近、連邦公開市場委員会は12対0の投票でフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%から4.00%に設定した。これは2023年以来初の利上げとなる。決定そのものは市場の事前の織り込みと概ね一致したが、本当にイールドカーブを変化させたのは経済見通しの要旨である。ドットチャートによれば、予測を提出した18人のうち16人が年内に少なくとももう一度利上げを予測し、中央値政策金利は2026年末および2027年末ともに4.1%となった。これは公式な道筋が2027年を利下げ年とは見なさず、高い金利レンジがより長く続くことを示している。
米連邦準備制度理事会議長のウォルシュは会見で非常に明確なロジックを述べた。彼は、インフレは依然として高すぎ、長期間持続しており、今夏のデータは基調的な傾向に実質的な改善が見られていないと指摘した。直近の消費者物価および生産者物価から推計し、8月の全体的な個人消費支出物価の前年比は約3.6%、委員会の予測では年間の同指標が3.7%、翌年には2.3%まで低下、失業率は約4.1%を維持、実質GDP成長率の予測は今年2.3%、来年2.4%とした。ウォルシュはまた、現在の広範な金融環境を引き締め的とは言い難いとし、今回の行動は緩和策を1つ減らしただけだとした。市場は直後、この発言を「委員会は政策が十分にタイトだとは考えていない」と解釈した。
金利先物による米連邦準備制度理事会10月会合への織り込みはおおむね50%前後で推移し、12月にもう一度追加利上げする確率が10月単体より明らかに高い。金にとって重要なのは次回会合で利上げがあるかどうかではなく、無リスク金利が4%以上という高水準でどれだけ長く続くかである。金は配当がないため、保有コストは実質金利および名目金利と共に上昇する。ドルインデックスが7週間ぶり高値をつけたのも、同じロジックが為替市場に反映された結果であり、独自のストーリーではない。
原油反落が金の反発ウィンドウを開くも、エネルギープレミアムは消えていない
今週の金価格反発の起点は4,235ドル付近で、直接のトリガーは金利見通しではなく、原油価格が高値から反落したことで米国債利回りが週の高値を離れたこと。サウジアラビアの東西パイプラインが先週攻撃され一時停止、このパイプラインは紅海側に原油を送ることができ、ホルムズ海峡への依存を減らしていた。その後、市場は修復作業が進行し、一部輸出は迂回、オマーン・スハール付近でTTS(船対船)によりアジアの精油所に追加供給が行われていることを知った。このため原油は高値から反落、米10年債利回りも5.04%ラインから4.96%付近まで下落した。
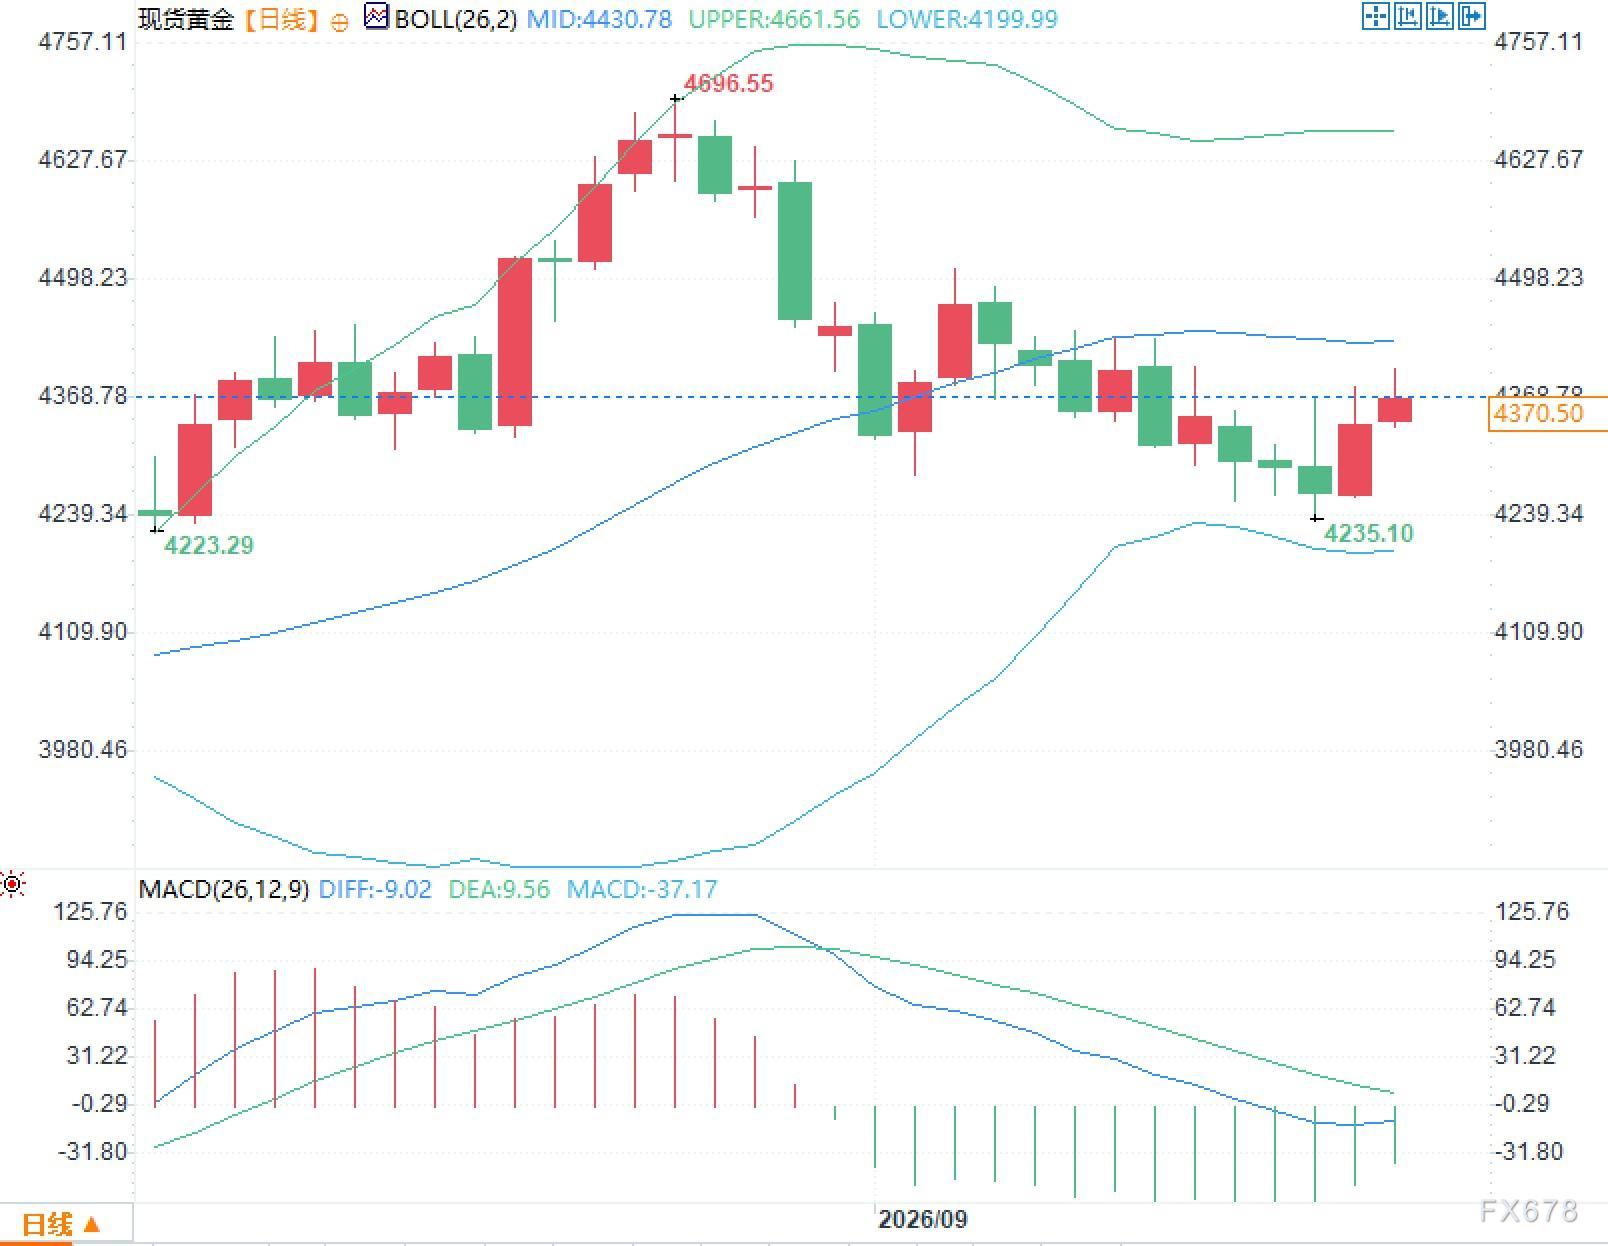
反落幅は依然として限定的である。ホルムズ海峡の通航は正常に戻っておらず、通過船舶数は最近の平均を大幅に下回っており、エネルギー関連インフレリスクは価格計算から除外されていない。原油が高水準で維持されている限り、インフレ期待の体系的な引き下げは困難であり、米長期債利回りにも持続的な下落の材料が不足する。今回の金反発は利上げによる過度な反応が修正され、原油安による利回りの一服と重なったもので、保有コスト制約が解除されたわけではない。
地政学的な予定は来週も続きエネルギープレミアムに波及する。国連総会期間中、米大統領は9月22日に湾岸協力会議(GCC)加盟国の首脳または外相と会談し、中東紛争の今後について協議する予定。米大統領は最近、イラン側が接触を希望していると述べた。こうした発言自体が在庫や輸送力に直結するものではないが、原油リスクプレミアムの傾斜を修正し、インフレ期待や実質金利を通じて金価格に波及する。外交的な緊張緩和が原油価格のより深い反落とともに進めば、利回りも高水準から離れる展開となるが、海峡の航行やパイプライン修復で再度問題が生じれば、エネルギープレミアムは長期金利を再度押し上げる可能性がある。
保有コストと公的需要が並行
ファンダメンタルズは両端に存在する。一方は保有コストであり、米連邦準備制度理事会の政策金利中央値が4.1%、米10年債利回りが5%近くで、無利子資産の機会コストはここ数年で比較的高い水準にある。もう一方は実物とポートフォリオの需要である。世界の公的セクターは第2四半期に約289トンの純金購入、上半期合計では約345トンとなり、ポーランドなどの中央銀行も引き続き保有を増やしている。金のETFは8月に集中的な申込増加があり、北米市場での単月流入は約77億ドル、世界全体で同月約180億ドル流入し、世界のファンド運用資産残高は約6,150億ドル、保有量は約4,189トンとなった。公的な金購入ペースとETFの資金出入りは価格や金利変動に応じて上下するが、中期的な在庫と基本ポジションを構成し、金価格が利上げショック後も流動性基盤を保持できる理由となっている。
日本銀行は本日、原油価格によるインフレ上方リスクを理由に政策金利を25bp引き上げ、1.25%とした。主要経済圏の同時的な金融引き締めは、グローバルな実質金利の中枢を押し上げ、金の相対的な魅力は名目金価格の単独変動ではなく、実質金利が下落できるかどうか次第である。
来週、注目すべきは当局者発言とデータ修正
米国の来週の経済予定は比較的落ち着いており、より頻繁なのは米連邦準備制度理事会当局者による公開発言となる。市場が注目すべきは二点:10月の利上げが基本路線として説明されるか、それともデータ次第のオプションと説明されるのか;原油価格の反落がインフレリスク緩和として認識されるか、依然として不安定と強調されるのか。ウォルシュはすでに基準を「基調的なインフレが2%へ十分速く進んでいると確信できること」と明言した。当局者がこの基準を繰り返す場合、金利先物の10月イベントの確率は5割前後で推移し続ける可能性がある。もし原油安がインフレ条件改善と認定されれば、利回りはさらなる低下余地が生じる。
データ面も同様に重要である。ポジションや政策期待が最大まで引き上げられている場合でも、データがわずかに予想から外れるだけで金利の進路の確率分布が再び広がる。仮に今後の物価や需要データが委員会の予測3.7%ラインを下回れば、市場は年内2回目の利上げの織り込みを後退させる。逆にデータが予測に近いまたはそれを上回れば、4.1%の中央値はドットチャートではなく先物カーブに反映される。金はこのプロセスに、通常は先に実質金利やドルインデックスで反応し、その後メタル自身のボラティリティに波及する。
中長期的には、公的な金購入、投資需要、ETFへの資金流入出が在庫とポジショニング厚みをもたらし、短期的には政策金利の中央値、米債利回り、ドルインデックスが割引率を決定する。両端の力が同時に存在することで、今週の金は米連邦準備制度理事会の利上げ後も反発したが、整数の大台を超えるのが難しかった理由となっている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
来週の注目ポイント展望:複数国の中央銀行関係者が相次いで発言
更新版 6-ウォーレン・バフェットがバークシャーの会長職を退任、息子のハワードが継承
更新版 5-ウォーレン・バフェットがバークシャーの会長を退任、息子のハワードが後任へ
地政学的緩和が原油価格のリスクを低減し、複数のマクロ要因が共振する中、金は逆境に強く推移
暗号資産価格
もっと見る


