
アナリスト:FRBの利上げが金価格の調整を引き起こし、下落は長期購入のチャンス

汇通网9月17日讯—— アメリカ経済の強靭さと根強いインフレの影響を受け、市場は米連邦準備制度理事会(FRB)が2026年下半期に連続利上げを行うと広く予想しており、短期的には金相場を圧迫しています。しかし、FxProチーフアナリストのアレックス・クプツィケヴィッチは、利上げによる調整こそ長期投資の絶好の機会だと考えています。金価格は耐性をすでに示し始めており、財政リスクや政策の綱引きなど根本的な支援要因は引き続き堅固で、調整は絶好の資産配分ウィンドウとなっています。
アメリカ経済は高い回復力を見せており、インフレ率も高止まりしていることから、市場では2026年下半期にFRBが連続して利上げを実施すると広く見込まれています。この予測は短期的に金価格を抑制することになります。しかし、FxProのチーフマーケットアナリスト、アレックス・クプツィケヴィッチ(AlexKuptsikevich)は異なる見解を提示し、
FRB年内再利上げ予測は金に追い風
FRBは東八区時間の木曜日(9月17日)未明に25ベーシスポイントの利上げを発表、市場は2026年末までにFRBが2度目の利上げを実施する確率を約80%と予測しています。
アレックス・クプツィケヴィッチ(AlexKuptsikevich)が最新の貴金属レポートで分析したところによると、FRBの利上げは逆に金に対する買い支えが期待できるとのことです。彼は「金利先物市場の基本シナリオは金融政策の引き締めであり、同時にFOMCは年内にさらなる利上げ余地があるという予想を示唆しています。この状況下ではドルは安定し、FRBの長期的失策への懸念も和らぐため、長期国債利回りも低下し、全体として金にとって好環境となるでしょう。しかし、年内三度の利上げシグナルが出された場合、ドルは大きく上昇し、貴金属市場は売り圧力に見舞われることになります」と述べています。
金価格の耐性が顕著―タカ派発言の想定超過が短期最大リスク
連続利上げ予測にもかかわらず、金市場は高い耐性を示しており、現物金価格は一時4300ドル超まで戻しました。
アレックス・クプツィケヴィッチは、金が直面する主なリスクについて、FRBが市場予想を上回るタカ派的なシグナルを発することだと補足します。過去三週間、ドル高と米国債利回りの上昇は、この無利息資産の価格を圧迫していますが、ドル高が一旦緩和されれば金は素早く反発を演じ、金価格の変動はドルの動向と密接に連動しています。
短期動向を超え、地政学・財政リスクが金の長期価値を下支え
FRBの利上げはホワイトハウスの不満を増幅、FRBへの継続的プレッシャーを助長し、ドル安取引が生まれる要因となります。アメリカの財政問題は未解決であり、財務省の為替や債券市場での介入が増加、市場の資金が金のような分散型ハードアセットへのニーズを高めています。
アレックス・クプツィケヴィッチは、「このような背景では、
結論
アメリカ経済の回復力と根強いインフレにより、後半の利上げ予想はほぼ確定的となっており、短期金利要因が依然として金相場の主要な変動要因です。市場は年内二度の利上げを織り込み済みで、FRB声明やドットチャートガイダンスが、金が反発するか売られるかを左右します。長期的には米国の財政圧力とホワイトハウスとFRB間の政策駆け引きが、金の資産価値を支えています。
短期の値動きが激しい中で、アナリストは調整局面が金の長期投資チャンスとみており、投資家は引き続きFRBの発言やドル・米国債利回りの連動変化に注意を払う必要があります。
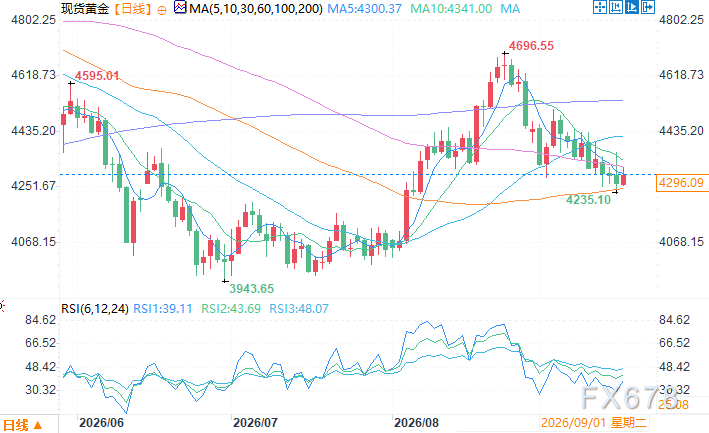
現物金の日足チャート 出所:Yihuitong
東八区9月17日12:20 現物金価格 4294.60ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
モルガン・スタンレー:中国の先進パッケージングは2029年に1000億元に達し、装置メーカーは封止・検査業者より優れている、ACM Research(ACMR.US)を最優先推奨
モルガン・スタンレーが発表したリサーチによると、中国の先進パッケージングは引き続きAIによって促進される長期的成長分野であるが、業界全体の規模拡大と封止・検査メーカーの利益成長の間には分化が見られる。

暗号資産価格
もっと見る


