
Curve FinanceはPancakeSwapがそのコードをコピーしたと非難

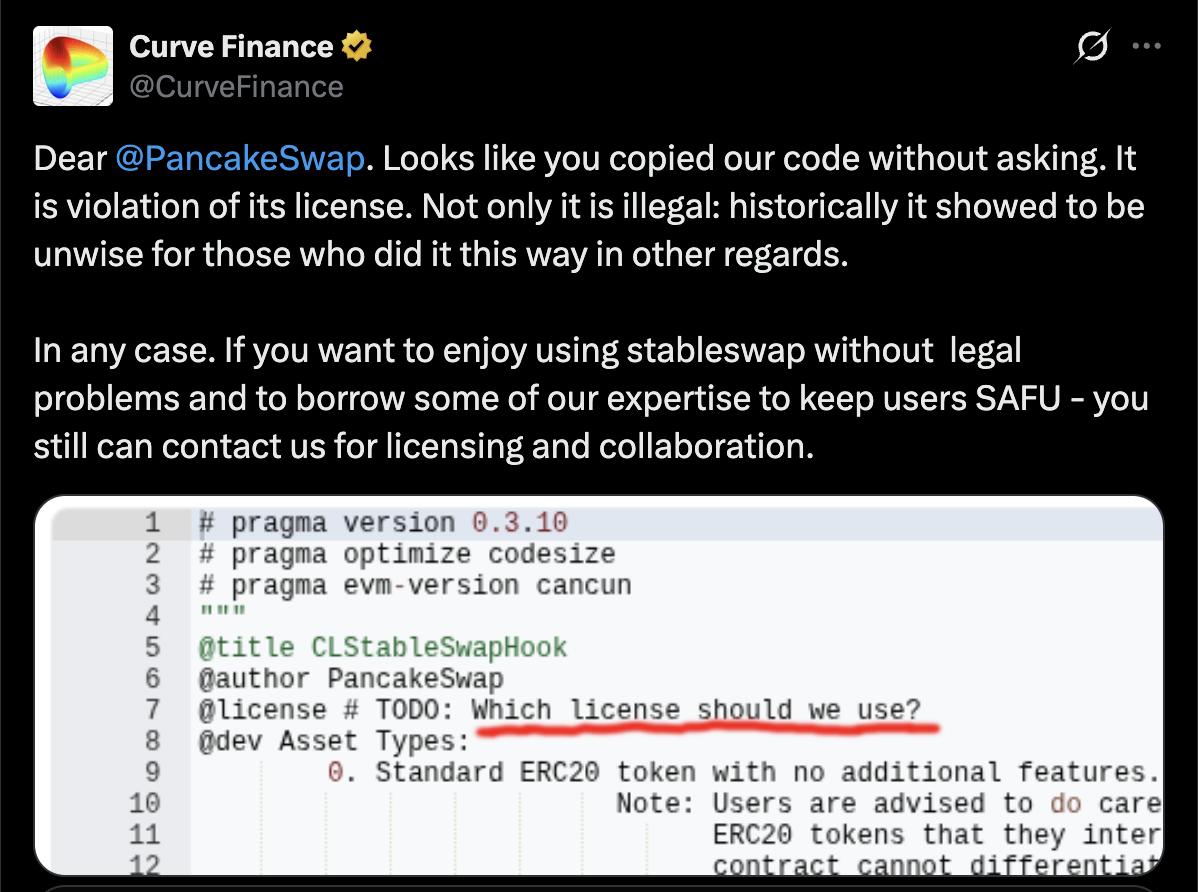
Curve FinanceのDeFiプラットフォームのチームは、PancakeSwapの分散型取引所(DEX)が適切なライセンスなしで自社のコードを使用したと非難しました。
このコードは、PancakeSwap Infinityの“StableSwap”機能に関連しており、PancakeSwap DEXの最新バージョンでステーブルコインや“厳密にペッグされた”資産を交換する際に使われています。
CurveチームはX上で「法的問題なくstableswapを利用し、ユーザーの安全性(SAFU)を確保するために我々の専門知識を借りたい場合は、引き続きライセンスや協業についてお問い合わせください」と述べました。
別の投稿でCurveは「深いstableswapの専門知識」が安全にスワップ機能を統合するために必要だと述べ、Saddle Finance DEXの2022年のハッキングや2025年のDeFiプロトコルBalancerで発生した1億1600万ドルのハッキングをスワップ系コードの脆弱性例として挙げています。
PancakeSwapチームは、この問題についてCurve Financeに連絡を取るとコメントしました。Curveチームは「確かに、一緒に協力して築く方が良いですね」と返答しました。
Cointelegraphは両チームにも問い合わせをしましたが、掲載時点では返答を得ていませんでした。
この出来事は、プロジェクトやプロトコルがプロダクトを改良し、機能を拡張し続ける中で、分散型金融(DeFi)におけるサイバーセキュリティや法的課題が浮き彫りにされることを示しています。
関連:
PancakeSwap Infinityがローンチ、クロスチェーン展開へ
PancakeSwap Infinityは2025年4月にArbitrumネットワークとBNB Chainでローンチされ、ワンクリックのクロスチェーンスワップ機能を統合。これによりユーザーはブロックチェーンプロトコル間でデジタル資産を移動できるようになりました。
このアップデートされたDEXは、流動性プールのパラメータをカスタマイズできる「hooks」と呼ばれるスマートコントラクトプラグインを導入し、動的な手数料構造、リベートの調整、オンチェーンリミットオーダーなど、条件が満たされると実行される注文機能が組み込まれています。
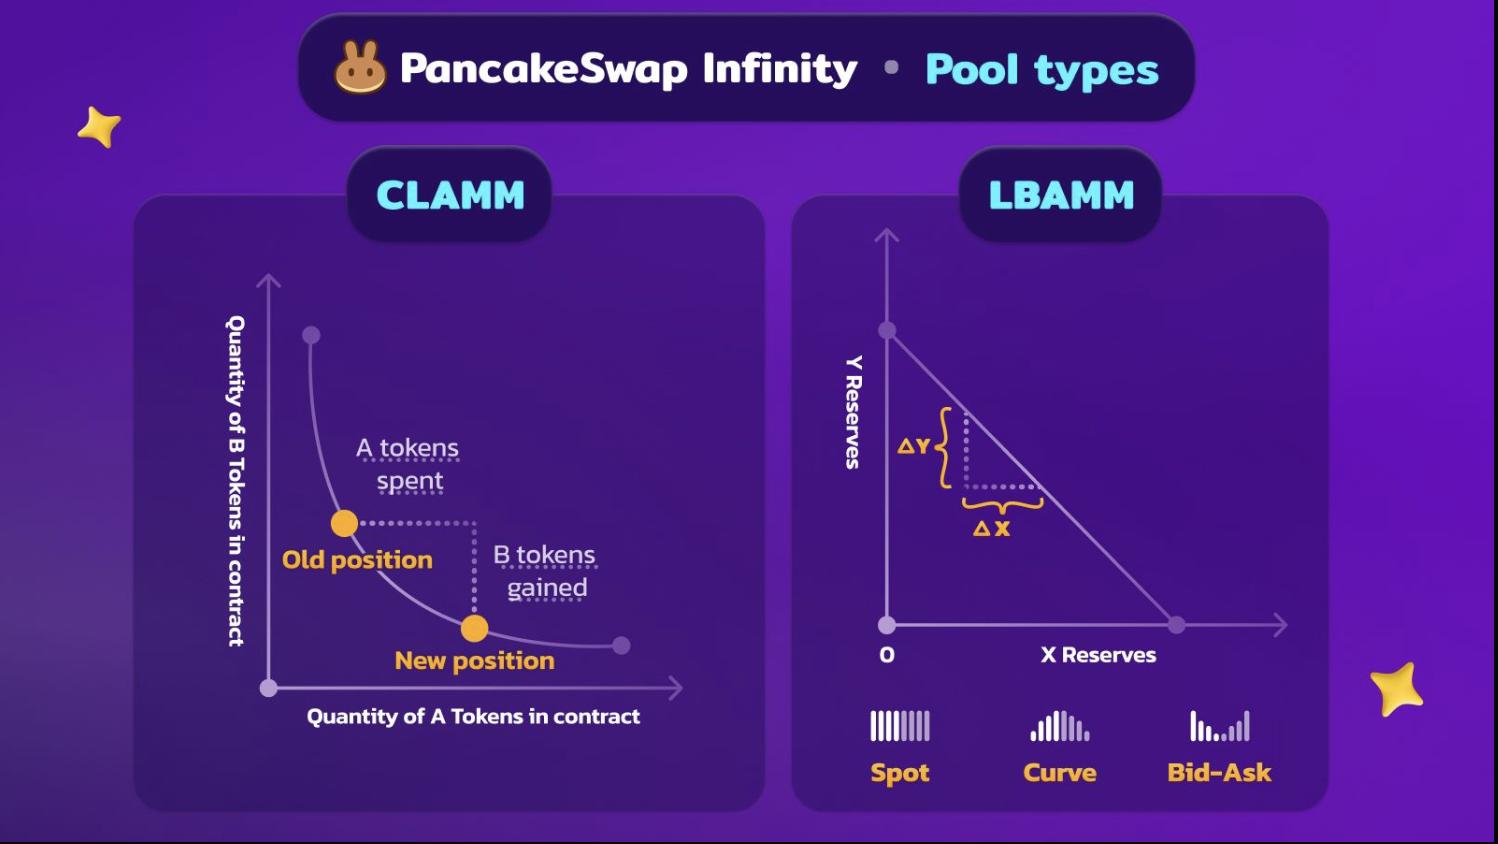
このアップグレードにより、プール作成手数料が最大99%削減され、PancakeSwapによれば、さまざまな流動性戦略に対応するよう設計されています。
2025年7月、PancakeSwap InfinityはBase上でもローンチされ、Ether(ETH)(Ethereumレイヤー1ネットワークのネイティブトークン)がERC-20トークンと取引される際、最大50%の安価な取引手数料を謳いました。
ERC-20はEthereum上で発行される資産の多くのトークン規格であり、Ethereum L2のガスやガバナンストークン、memecoin、その他Ethereum上で発行されるプロジェクトのトークンにも採用されています。
雑誌:
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
6,280億ドルのオフバランスコミットメントが評価に組み込まれた後、Metaの株は35%「高く」なった?
Meta Museが話題沸騰後にリテンションの壁に直面:オープン率は主要アプリを下回り、長期的な収益化が課題
Meta傘下のAIエージェントMuseは、リリース以来累計560万回以上ダウンロードされ、Apple Appストアで一時トップを獲得しました。しかし、ユーザーのアクティブ率はGoogleやChatGPTなどの主要アプリには及ばず、利用頻度や定着率も期待に届いていません。BNPパリバはこの状況を踏まえ、Museの長期収益化見通しを下方修正し、短期的にはECや旅行などの垂直型プラットフォームに対抗するのは困難だと見なしています。今後の商業化は、ユーザーエンゲージメントの向上や広告モデルなどで検証が必要だとしています。
バンク・オブ・アメリカ:「AI取引」は現在の米国債市場の「最後の防衛線」
米国の銀行は、AIのストーリーがマクロリスクの「クッション」となり、市場のボラティリティを抑制していると警告しています。AIによるFOMO(取り残されることへの恐怖)心理が「AIプットオプション」効果を生み出し、株式市場は債券市場の激しい変動にもほとんど反応していません。バンク・オブ・アメリカは、もしAIのストーリーが挫折すれば、成長期待の下方修正によって債券市場の危機が全市場の危機へと発展し、抑制されていた全てのマクロリスクが同時に増大することを懸念しています。
ゴールドマン・サックスのこのレポートには、米国株の次のリバウンドのヒントが隠されている

暗号資産価格
もっと見る


