
ストラテジー・ウォッチ:2月

完全なレポートはPDF形式でご覧いただけます。
Strategy Watchへようこそ
急速に進化する市場では、トレーダーやファンドがボラティリティの中でリターンを追い、アセットアロケーターは長期的なポジショニングのためにデータ駆動型の確信を求めています。Glassnodeは、オンチェーンや広範囲な市場インテリジェンスによって、両者にとって2018年以降、信頼されるデータ、分析、リサーチの礎となってきました。
Glassnodeの核心的な信念は、デジタルアセットにおける真の洞察は中立性と深さから生まれ、エコシステム全体の意思決定を可能にする偏りのないデータにより得られるということです。そのため、私たちはStrategy Watchのローンチに大変喜びを感じています。この新しい月刊ニュースレターでは、ファンドレベルのパフォーマンスやアロケーション動向の分析に特化しています。
資本の流れや、戦略間のパフォーマンス比較、機関やファンドによる最重要なアロケーションの実際の動きなど、明快かつ質の高い分析を定期的にお届けすることで価値を提供できることを期待しています。ですが、これは始まりに過ぎません。私たちはこれらの世界をさらに橋渡しする方法を積極的に模索しており、Strategy Watchの進化についてぜひご意見をお寄せください。
最新のStrategy Watchの内容
6つのセクションに分けて、豊富なインサイトをご覧いただけます:
- Institutional Flow Monitor
- Fund and SMA Performance
- On-chain Vault Performance
- Manager Monitor
- Allocation Updates

プレミア デジタルアセット アロケーター プラットフォーム。
Institutional Flow Monitor
Bitcoin、Ethereum、Stablecoinへの資本流入は明確に減速しており、需要の弱化と流動性の構造的な縮小を示しています。現在、3つの資産は純流出状態となり、Bitcoinは月間-84億ドル、Ethereumは-38億ドル、Stablecoinは-64億ドルの水準です。主要な暗号資産全体での幅広い流出は、防御的なモードを反映しており、機関資本がリスクポジションへの再参入ではなく、リスク低減へと向かっています。このネガティブなトレンドは2026年1月にはさらに加速しています。
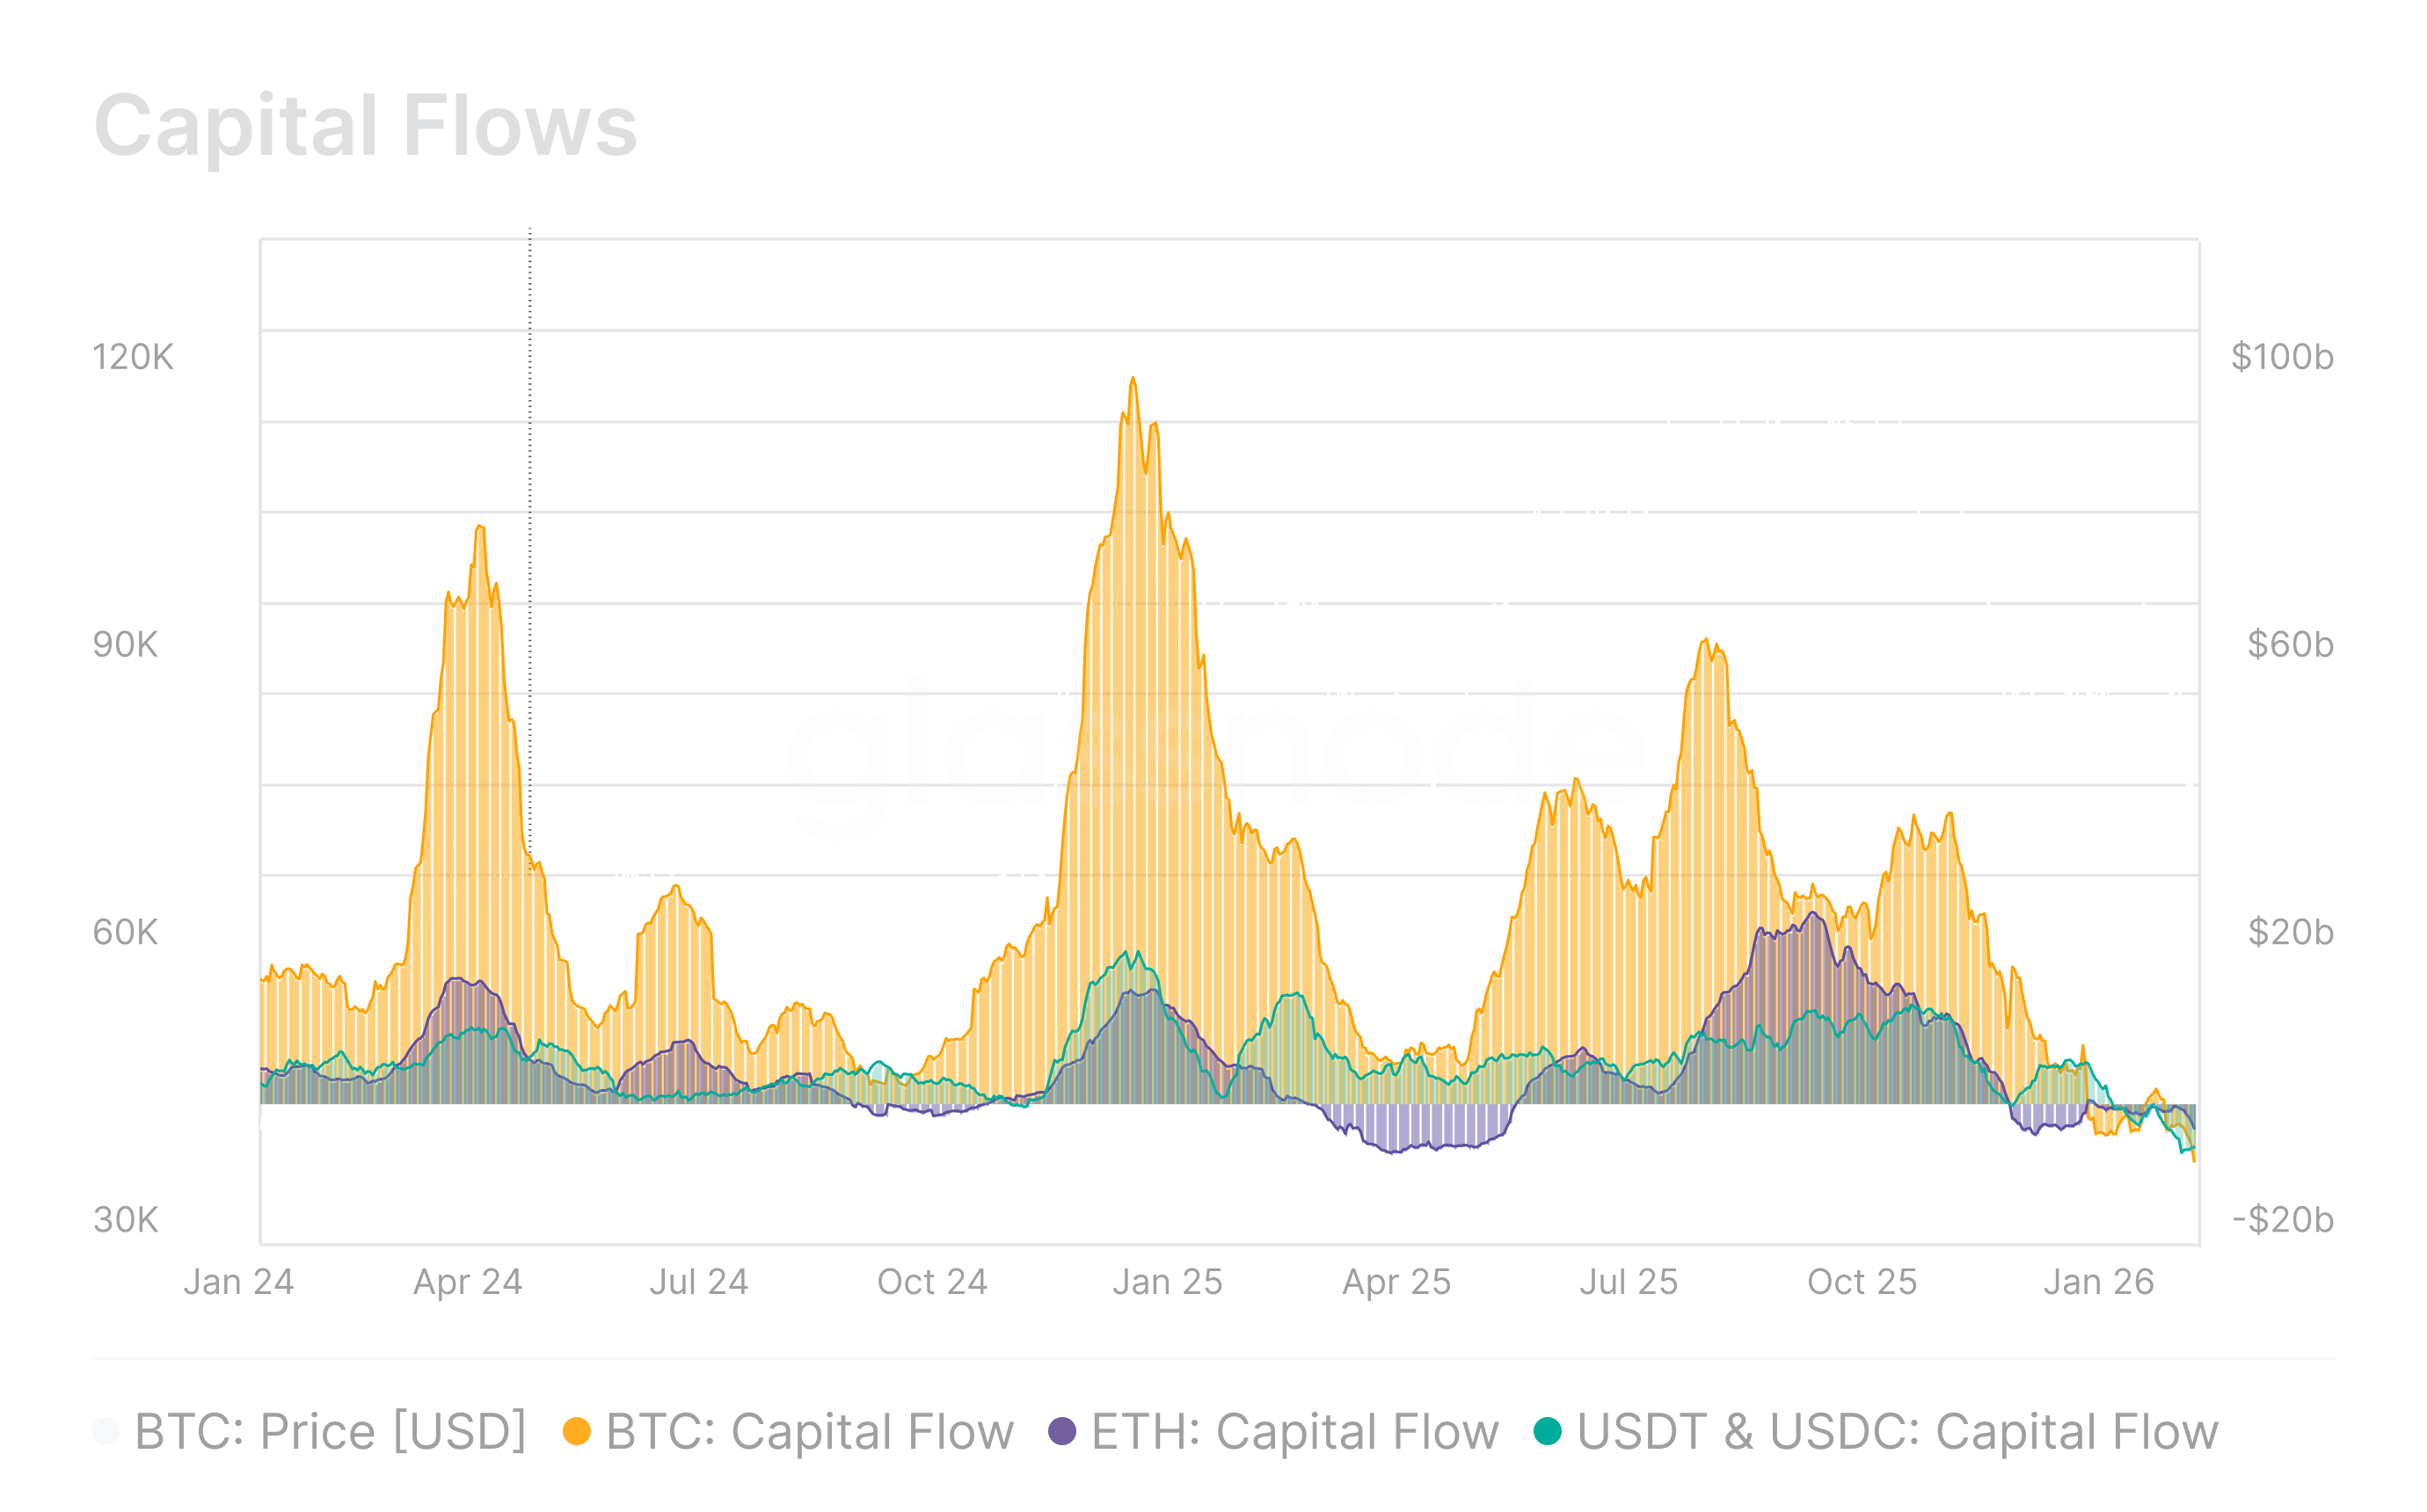
ETF & DAT純フロー
これらの手段への純フローは機関投資家の需要の代理指標となります。2025年第4四半期および2026年1月初旬、機関投資家はETFチャネルを通じて純売りを行い、Bitcoin ETFの流出は月間約-3.58万BTC、Ethereum ETFは月間約-25.76万ETHとなっています。同期間、DATは2025年8月の新商品ローンチで強い流入が見られましたが、その後の買い圧力は弱まりました。それでも、DATへのフローは依然としてプラスであり、バランスシートのエクスポージャーを通じて継続的だが弱い機関の関心を示しています。

DeFi TVL & Stablecoin Cap
DeFiは、流動性提供、担保付き融資、構造化イールド収穫などの戦略を通じて機関投資の活発な場となっています。Ethereum上のTotal Value Locked(TVL)は2025年8月以降縮小し始め、現在月間約-1,530万ドルのペースで減少しています。TVLの収縮は大手アロケーターがオンチェーン金融サービスから撤退し、流動性深度を低下させ、DeFi利回りやリスク調整後リターンに対する確信が弱まっていることを示しています。

CMEベース利回り
機関投資家の関与のもう一つの重要な側面はCMEベース利回りで、スポット価格とCMEカレンダーフューチャーズ間のプレミアムを取り込むキャッシュ・アンド・キャリー戦略により、月間のドル価値を推定します。2025年8月以降、BitcoinとEthereumの利回りは急激に圧縮され、Bitcoinは約1億3,660万ドルから3,860万ドル/月、Ethereumは4,750万ドルから1,480万ドル/月へと縮小しています。この収縮はレバレッジ展開の縮小、フューチャーズ需要の鈍化、流動性逼迫を背景としたバランスシートコミットメントの幅広い後退を反映しています。


次回のStrategy Watchで特集されませんか? 最近のローンチやマイルストーンについて。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場の最も危険な分化:普通株はすでに大幅に下落しているが、AI巨頭はあとどれくらい持ちこたえられるのか?
金融環境が著しく引き締められることで、米国株の通常銘柄に深刻な打撃を与えています。S&P500構成銘柄の中央値は高値から15%下落しており、株式リスクプレミアムはゼロを下回っています。米国債利回りと原油価格の上昇が金融環境指数を急上昇させ、指数の表面は穏やかでも幅広い悪化が急激に進行しています。市場の分化が深まり、通常銘柄のリバウンドや指数の下向き収束が主要な懸念となっています。

ウォール街が中間選挙の価格を提示:民主党ファクターが20%急騰も、全体市場は「ブラインドスポット」に陥る
JPモルガンが構築した「民主党ファクター」は8月以降、約20%上昇しており、同期間でS&P500はわずか2.6%の上昇にとどまっています。予測プラットフォームによれば、民主党が両院を席巻する確率は8月の23%から64%に急上昇しています。ゴールドマン・サックスの過去のデータによると、この確率は投票日前に平均して約5ポイント低下する傾向があります。機関投資家の見解は大きく分かれており、JPモルガンは押し目買いを主張する一方、バンク・オブ・アメリカは民主党の両院制覇によって株式市場が10%以上下落する可能性があると警告しています。
ワールドゴールドカウンシル:中国は金価格の調整時に大量購入、ETF保有高が過去最高を記録

アップルは「iPhone Duo」の需要が“異常”に高いと述べ、予約受付開始後数分で完売し、発送は来年1月まで延期された。
アップルの初の折りたたみ式スマートフォン「iPhone Duo」は予約受付開始からわずか数分で、出荷時期が翌年1月末に延期され、すべてのカラーとストレージ構成に影響が及びました。ブルームバーグ・インテリジェンスのアナリストは販売予測を上方修正し、販売台数が1,400万台および目標の280億ドルを超える可能性があると見込んでいます。金曜日のアップル株価は0.43%小幅上昇しました。

暗号資産価格
もっと見る


