
暗号通貨財務会社は2026年に統合される可能性が高い:暗号通貨エグゼクティブ

暗号資産トレジャリー市場は、今年の市場低迷の中で統合が進む可能性が高い。これは、営業活動を行う企業が純資産価値(NAV)を下回って取引されている企業と合併または買収するためであると、暗号インフラおよびトレジャリー企業BTCSのチーフストラテジーオフィサーであるWojciech Kaszycki氏が述べている。
Kaszycki氏はCointelegraphに対し、ブロックチェーンネットワークのバリデータサービスの提供や、公開・非公開のクレジットインストゥルメントの提供などの営業活動は、暗号資産トレジャリー企業にキャッシュフローをもたらし、単に暗号資産を蓄積するだけの企業に対して優位性を持つと語った。
この財務的な優位性によって、暗号資産への投資で苦戦している企業や、保有する暗号資産の価値を下回って取引されている企業を買収することが可能になると彼は述べた。Kaszycki氏はさらに次のように付け加えた:
「他のプレイヤーと統合すれば、時には2足す2が6以上になることもあり、より早く成功できます。この市場で純資産価値を下回って取引している企業は皆、苦戦しています。」
暗号資産トレジャリー企業は2025年に市場全体の低迷を経験し、多くの企業の株価がバランスシート上の暗号資産の価値を下回った。暗号資産トレジャリーの下落は、10月の暗号資産市場の暴落に先行していた。
関連記事: Crypto Biz:Bitcoinトレジャリー株主の反乱
暗号資産トレジャリーの収益モデルとしてのトークン化された公開・非公開クレジットインストゥルメント
「現代の世界では、クレジットインストゥルメントは世界中で最も利用されている金融商品です」とKaszycki氏はCointelegraphに語った。
公開・非公開のクレジットインストゥルメントもブロックチェーンネットワーク上でトークン化できるとKaszycki氏は述べた。
「私は、トークン化された現実世界資産(RWA)、特に公開・非公開クレジットのトークン化が今後24か月で大きく成長すると考えています」と彼は述べた。
これらのRWAは、分散型金融(DeFi)プラットフォーム、特にレンディングや借入アプリケーションで担保として利用できると彼は述べた。
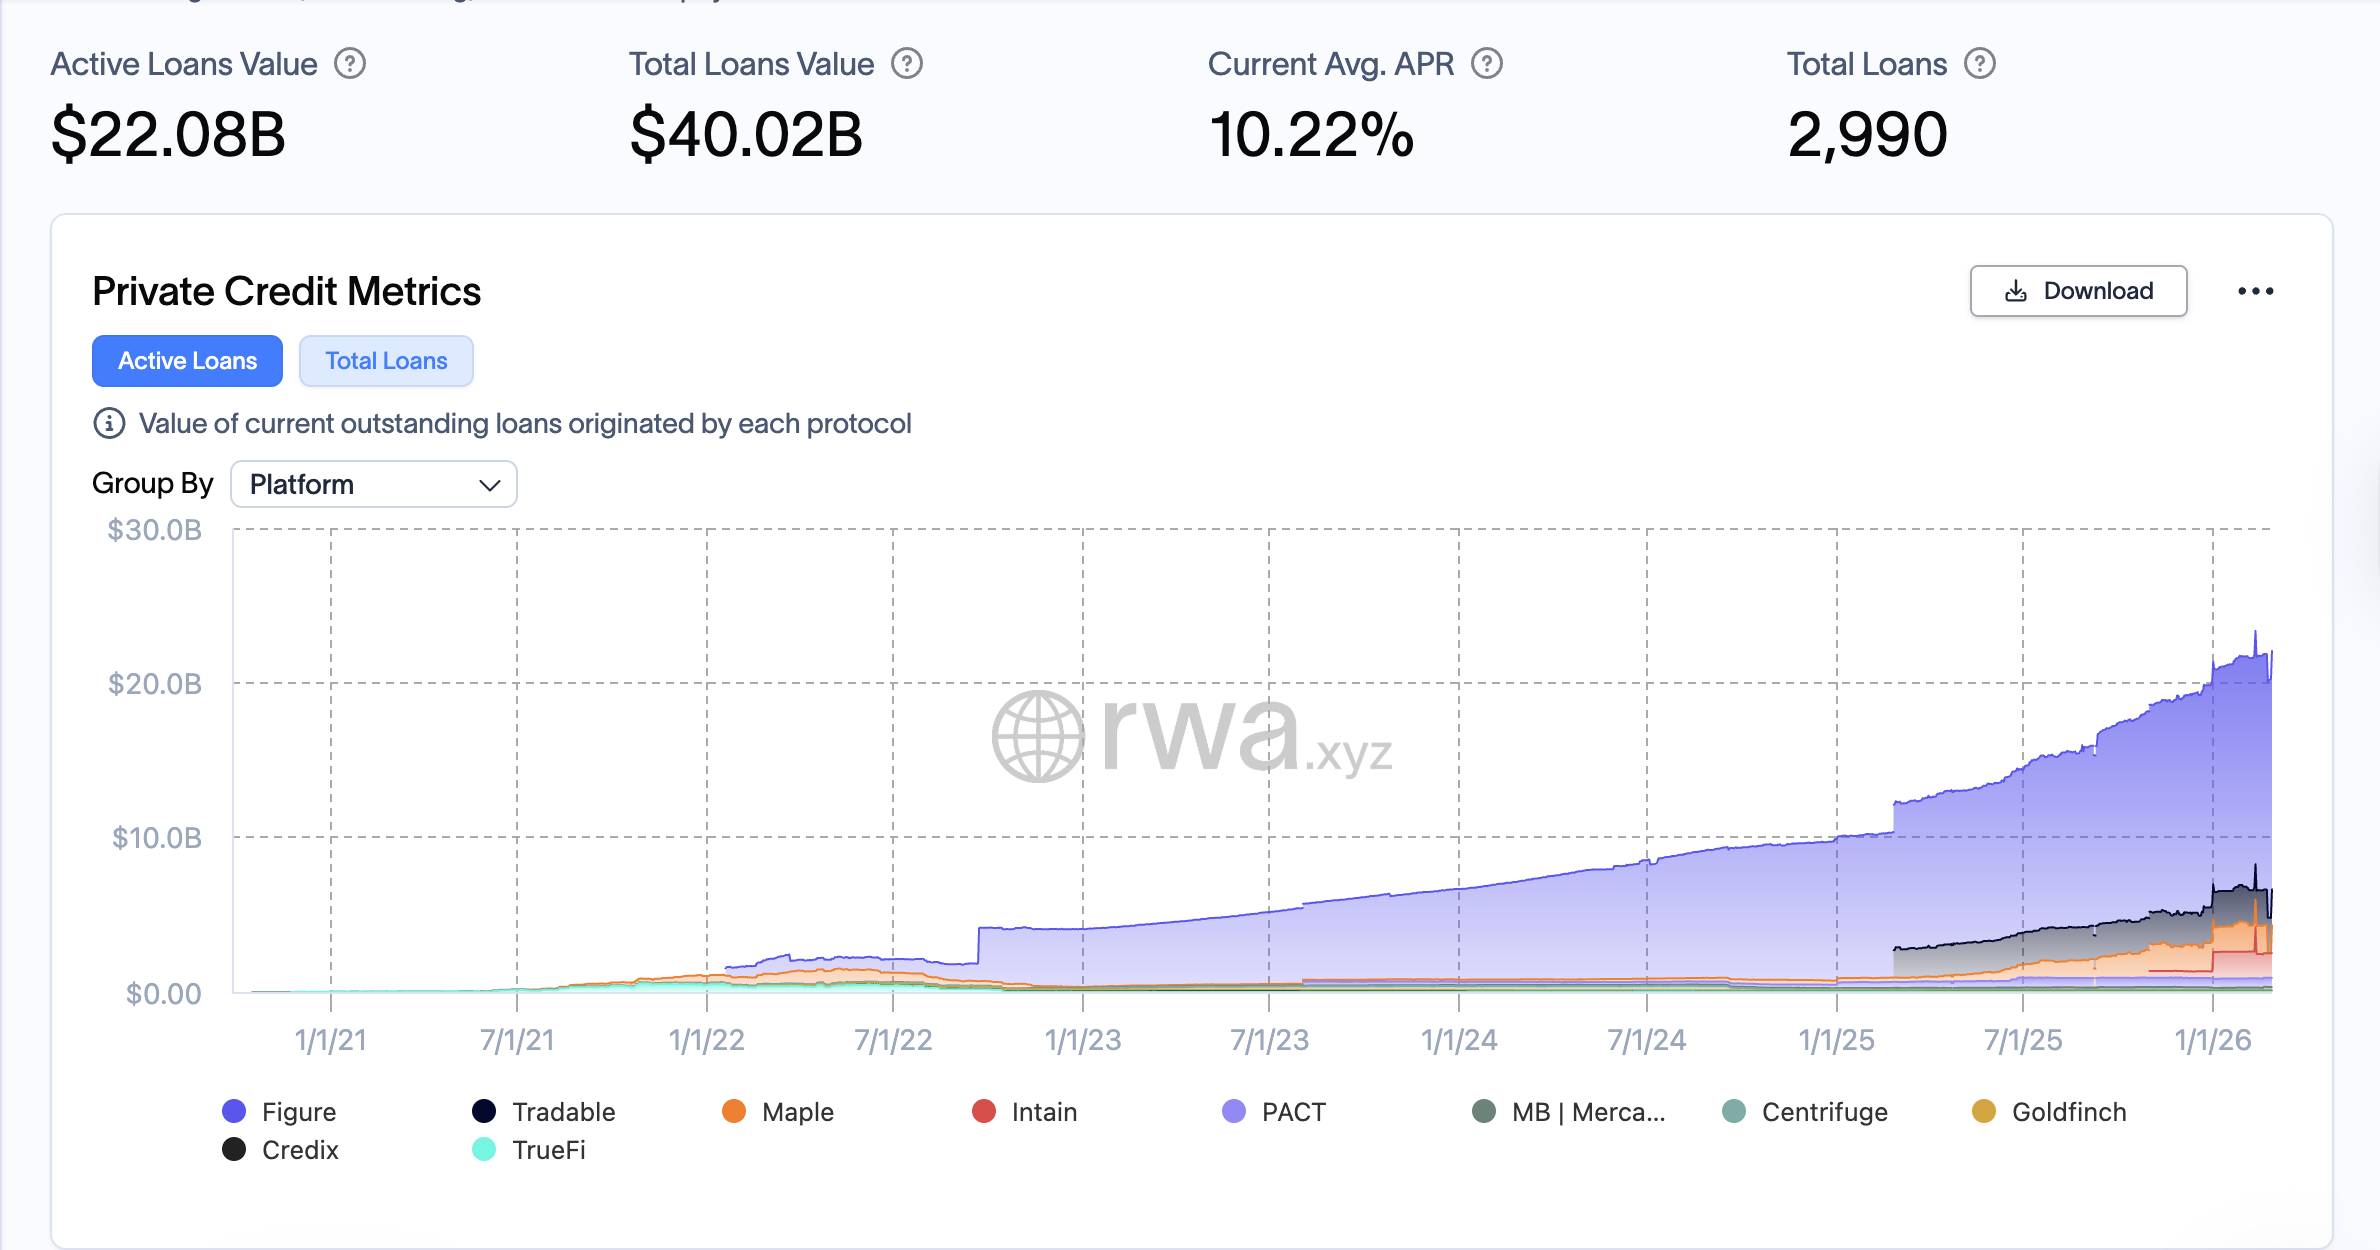 トークン化されたプライベートクレジット市場の概要。出典:
世界最大のBitcoin(BTC)トレジャリー企業であるStrategyは、投資家向けにクレジット型や固定収入型の金融商品を提供している。
同社は、固定収入型金融商品が指数プロバイダーであるMSCIにStrategyや他の同様の暗号資産トレジャリー企業を株価指数に含めるべき理由の一つであると述べている。
「Strategyのトレジャリー運用は、株式や固定収入商品を含む様々な証券を提供することで、投資家にBitcoinへの経済的エクスポージャーの幅広い選択肢を与える設計となっています」とStrategyはMSCIへの回答で述べている。
マガジン: 「中国のMicroStrategy」Meituが全てのBitcoinとEthereumを売却:Asia Express
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
なぜ不動産危機は為替レートに影響を及ぼさなかったのか?
AIエージェントがクラウドコンピューティングの第二の成長曲線を点火!ウォール街大手がIaaS拡張ブームとPaaS価値再評価を解析し、誰がTokenブームの本当の利益を手にしているのか?
CoreWeaveのような新興のクラウド勢力が急速に台頭する中、AIクラウドコンピューティング分野で潜在的なIaaS/PaaSの勝者となりうる企業として、バーンスタインはMicrosoft (MSFT.US)、Oracle (ORCL.US)、およびMongoDB (MDB.US)に対して最も積極的な「アウトパフォーム」評価を与えています。
ウォール街が眠れない夜へ!米国株式「23/5」取引モデルのカウントダウン、世界中の資金リレーは長期強気相場を強化できるのか?
12月6日から、米国株式取引所は通常の取引時間および既存のプレマーケットやアフターマーケット以外に、ニューヨーク時間の午後9時から午前4時までのオーバーナイト取引時間を追加します。今回の拡大は、外国人投資家の需要が高まっていることに対応し、暗号資産や予測市場との競争を目的としています。オーバーナイト取引量は1年前に比べて358%増加しています。
予想外の雇用統計、米国債は下落せず:ウォール街が本当に懸念していることが現れた
予想外の雇用統計が短期の利上げ予想を抑制したものの、長期金利には影響を与えなかった——ウォール街の本当の懸念は、次回の利上げからより厄介な問題へと移っている。つまり、借入コストが下がらない場合、経済がどれほど持ちこたえられるのかという点だ。
暗号資産価格
もっと見る


