
AGI、第4四半期の決算発表に向けて準備中:株価に何が待っているのか?

Alamos Gold AGIは、2025年第4四半期の決算発表を2月18日の市場終了後に予定しています。
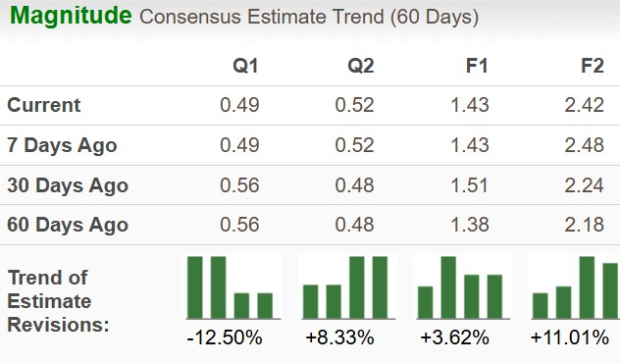
Alamos Goldの1株当たり利益に対するZacksコンセンサス予想は、過去60日間で12.50%下方修正され49セントとなりました。しかし、この数値は前年同期比で堅調な96%の増加を示しています。
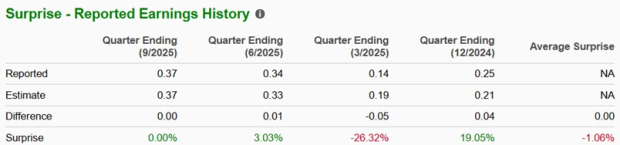
AGIの収益サプライズの履歴
過去4四半期において、Alamos Goldの収益は1四半期でZacksコンセンサス予想と一致し、2四半期で予想を上回り、1四半期で下回りました。同社の平均収益サプライズは-1.06%です。
画像出典:Zacks Investment Research
Zacksモデルが明らかにするAGI株の見通し
当社の実証済みモデルでは、今回Alamos Goldが収益予想を上回るとは断定できません。収益ESPがプラスで、かつZacksランクが#1(強い買い)、#2(買い)、または#3(ホールド)の場合、収益ビートの可能性が高まりますが、今回はその条件に該当しません。
収益ESP:AGIの収益ESPは0.00%です。Earnings ESP Filterを活用すれば、発表前に有望株を特定できます。
Zacksランク:Alamos Goldは現在Zacksランク3となっています。本日のZacks #1ランク株の完全なリストはこちらでご覧いただけます。
Alamos Goldの第4四半期業績に影響した可能性のある要因
先月、同社は2025年第4四半期の生産実績を発表し、四半期中の業績の見通しを示しました。
Alamos Goldは、総生産量が141,500オンスとなり、前年同期比で1%増加したと報告しています。Island Gold地区(8%増)とMulatos地区(3%増)の生産増が、Young-Davidson鉱山での9%減少を部分的に相殺しました。
しかし、生産量は予想をわずかに下回りました。これは主に、12月下旬の天候による操業停止がIsland Gold地区とYoung-Davidsonに影響を与えたためです。
同社は142,149オンスの金を平均実現価格$3,997で販売しました。これにより、四半期売上高は過去最高の5億6,800万ドル(銀の販売を含む)となりました。ただし、平均実現金価格はLondon PM Fix価格を下回りました。これは2024年7月に実行された金前払い契約に基づく12,346オンスの最終納入が、1オンスあたり$2,524の前払い価格で行われたためです。これにより、AGIは前払い義務を正式に履行しました。
前年同期には、Alamos Goldは141,258オンスの金を1オンスあたり$2,632の実現価格で販売し、売上高は3億7,580万ドルでした。
全体として、Alamos Goldの第4四半期収益は、軽微な生産上の逆風にもかかわらず、販売量の増加、実現金価格の上昇、コストの低減によって支えられた可能性があります。
Alamos Goldの株価パフォーマンス
Alamos Goldの株価は、1年間で102.9%上昇し、業界全体の143.8%の成長と比べてやや劣っています。
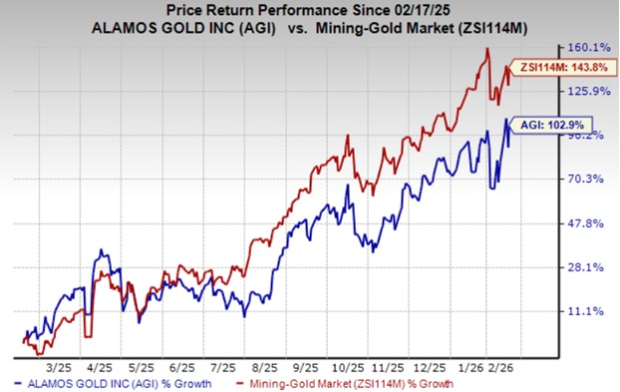
第4四半期の金鉱株のパフォーマンス
Agnico Eagle Mines Limited AEMは、2025年第4四半期の調整後1株当たり利益を$2.69と報告しました。前年同期は$1.26でした。Agnico Eagle Minesの最終利益はZacksコンセンサス予想の$2.56を上回りました。
Agnico Eagle Minesの売上高は35億6,000万ドルで、前年同期比約60.3%増加しました。売上高もZacksコンセンサス予想の32億4,000万ドルを上回りました。
注目すべき株式
今後の決算発表で収益ビートが期待できる要素を備えた銘柄をいくつかご紹介します。
Pan American Silver Corp. PAASは、2025年第4四半期の決算発表を2月18日に予定しており、現在の収益ESPは+2.79%、Zacksランクは3です。
Pan American Silverの第4四半期利益に関するZacksコンセンサス予想は1株当たり86セントです。この予想は、前年同期の1株当たり35セントから大幅な増加を示しています。Pan American Silverは過去4四半期の平均収益サプライズが31.6%でした。
Kinross Gold Corporation KGCは、2025年第4四半期の決算発表を2月18日に予定しており、収益ESPは+3.73%、現在のZacksランクは3です。
Kinross Goldの利益に対するコンセンサス予想は1株当たり56セントで、前年同期比180%の増加を示しています。Kinross Goldは過去4四半期の平均収益サプライズが17.4%でした。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
長鑫ストレージ4F2がストレージ株に挑戦:ゴールドマン・サックスは生産能力の差が縮小していると考えているが、高度なDRAMおよびHBM技術の差は依然大きい

「株式と債券の両方が売られる」CoreWeave——今回のAI暴落の「嵐の目」
CoreWeaveの株価は1週間で25%急落し、ジャンク債の利回りは15%まで急騰、デフォルト確率は60%を超え、AIインフラ資金調達危機を引き起こしています。この「株式・債券の二重下落」が、フィラデルフィア半導体指数は11%下落、ナスダック100は年内最悪の週次成績を記録しました。市場関係者は、これはAIブームにおける信用価格の転換点であり、高レバレッジ・重債務による拡張モデルが、高金利環境下で厳しい検証を受けていると警告しています。

米国銀行のHartnettによると、正確に暴落を予測した「売りシグナル」はすでに終了し、投資家は「11月中旬にテック株に戻る」見込みであり、重要なのは「チップ価格」である。
バンク・オブ・アメリカの「売りシグナル」はすでに終了したが、これは決して底値買いの合図ではない。現在、AI資金調達のギャップが拡大し、テクノロジー株は非常に過密状態となっている。ストラテジストは警告している:11月にテクノロジー株へ再び戻れるかどうかは、「半導体価格」による決定的な要素が影響する。短期的にはテクノロジーを一時的に避け、防御姿勢を維持し、中小型株およびREITsへの潜伏を推奨する。

AI業界トップのAnthropicがAI業界の最も残酷な真実を明らかに!

暗号資産価格
もっと見る


