
報道:ベンチャーキャピタル(VC)はWeb3と暗号分野の非金融応用シナリオについて意見が分かれる

著名な暗号資産ベンチャーキャピタルのパートナーたちは最近、インターネット上で激しく議論しています。暗号資産、Web3およびブロックチェーン分野の非金融系アプリケーションは、投資家需要やプロダクトマーケットフィットの欠如によって失敗したのか、それとも最高の非金融イノベーションはこれからなのか?
この論争は金曜日、a16z cryptoのマネージングパートナーChris Dixonが投稿した記事から始まりました。彼は、長年にわたり「詐欺、搾取的行為、規制の圧力」によって非金融系の暗号資産アプリケーションが離陸できなかったと述べています。
これらのユースケースには、分散型ソーシャルメディア、デジタルID管理、分散型メディアストリーミングプラットフォーム、デジタル著作権プラットフォーム、Web3ゲームなどが含まれます。
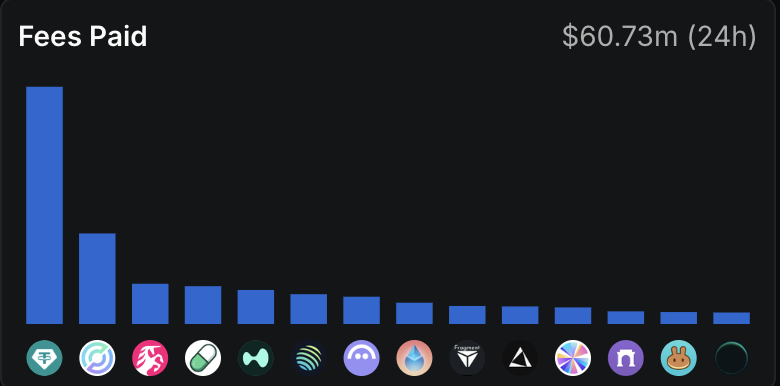 過去24時間で、暗号資産取引所および分散型金融アプリケーションは合計6,070万ドル以上の手数料を徴収しました。出典:DeFiLlama
「暗号資産分野の非金融アプリケーションが失敗したのは、誰もそれを必要としなかったからだ」と、暗号資産ベンチャーキャピタルDragonflyのマネージングパートナーであるHaseeb Quereshiは日曜日の返答で述べました。彼は次のように付け加えています:
「認めましょう、それらはもともと出来の悪いプロダクトであり、市場のテストに耐えられなかったのです。GenslerやSam Bankman-Fried(SBF)、Terraが原因で失敗したのではなく、誰もそれらを欲しがらなかったのです。そうでないふりをするのは、ただの自己慰めに過ぎません。」
Dixonは、a16z cryptoのファンドは少なくとも10年単位で運用していると述べ、「新しい産業を築くには時間がかかる」と語っています。
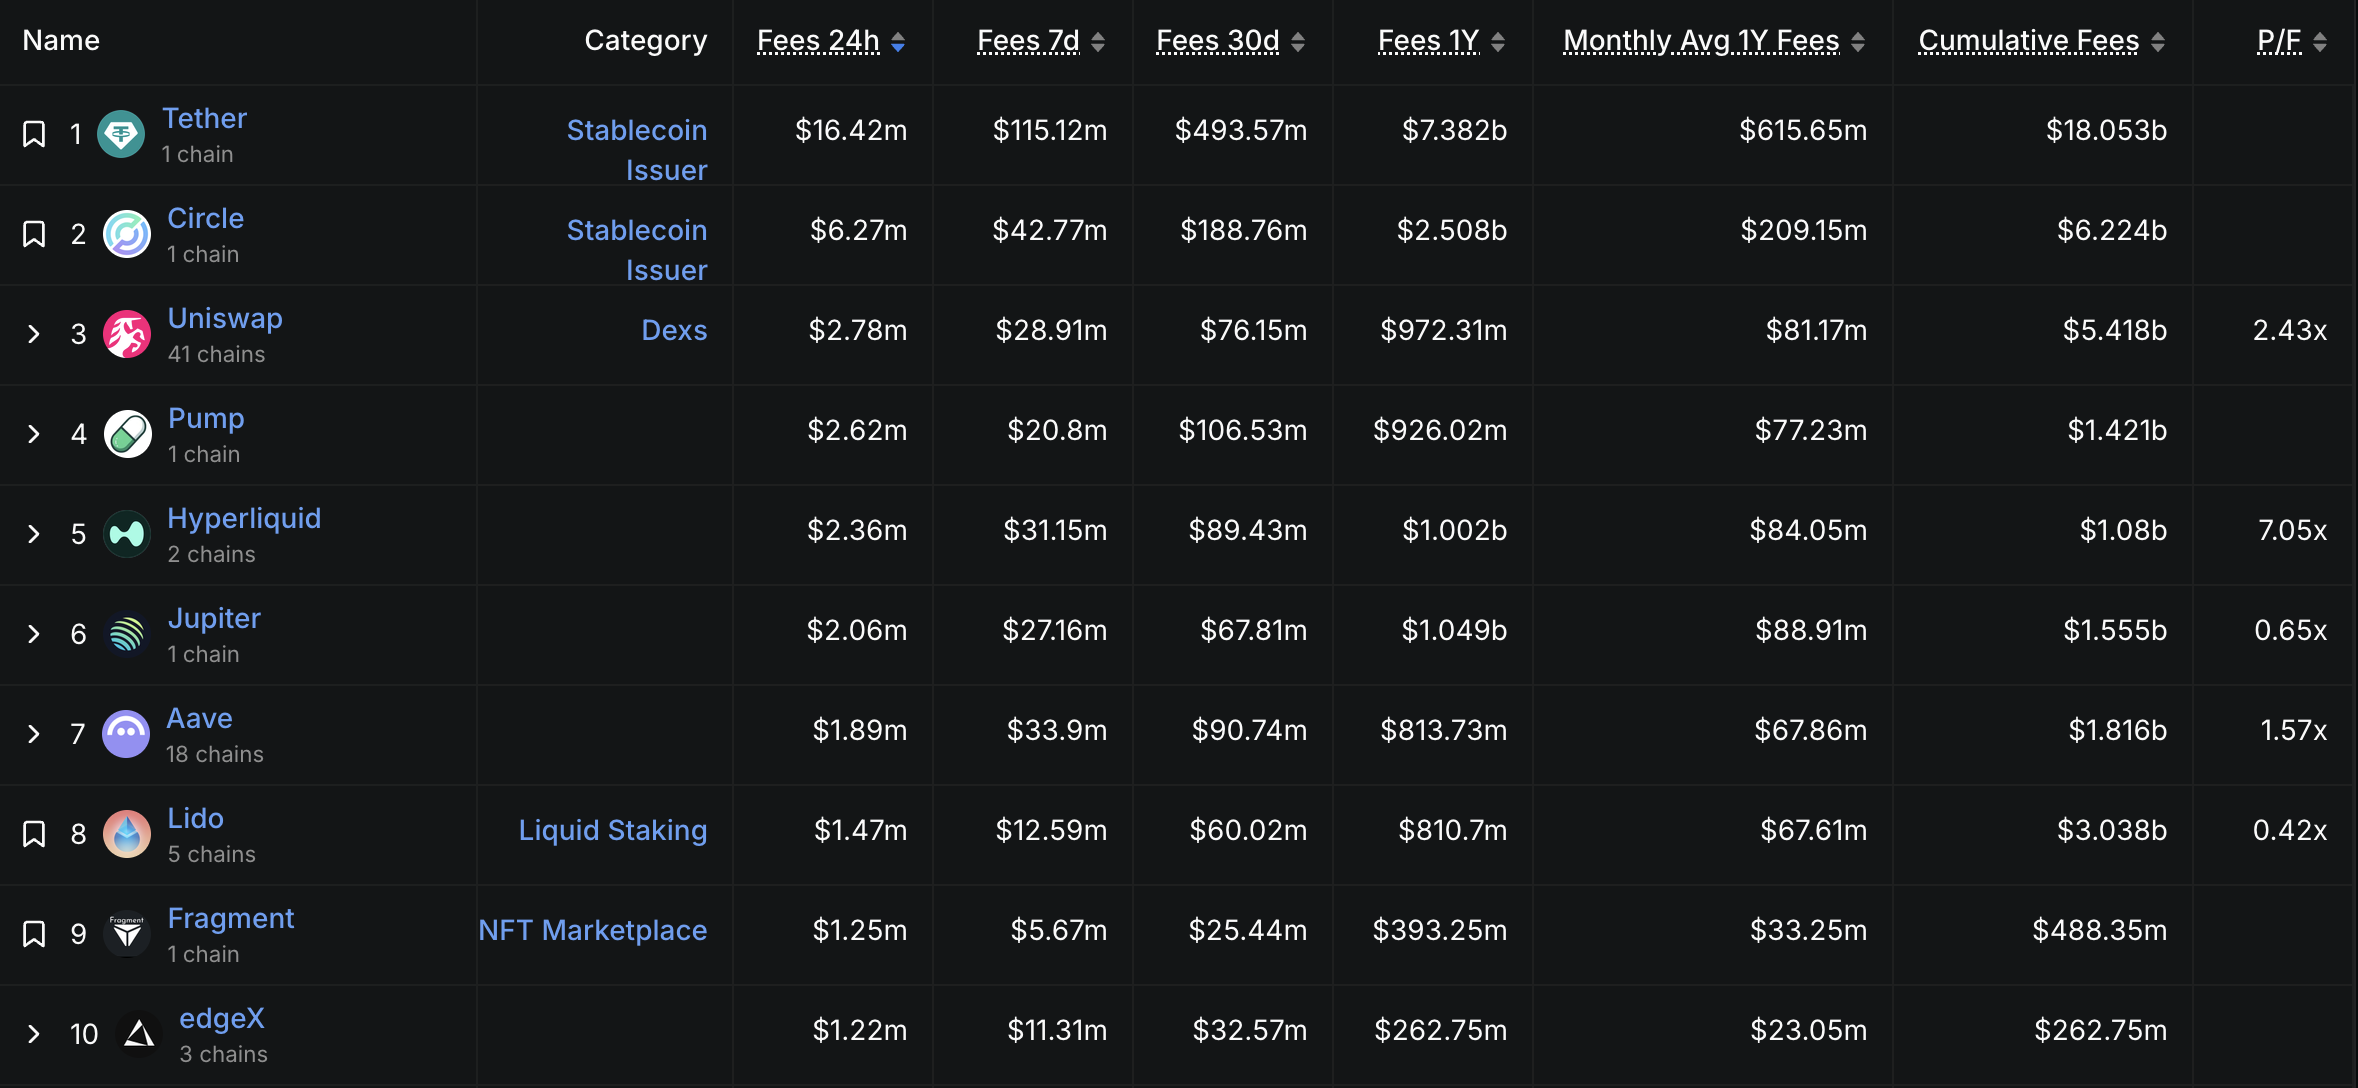 手数料と収益で上位10位にランクインしている暗号資産アプリケーションはいずれも金融分野です。出典:DeFiLlama
「ベンチャーキャピタルの世界では、『正しいと証明されるまで待つ』という贅沢はありません。」ベンチャーキャピタルCastle Island Venturesの創業パートナーNic CarterはQuereshiへの返信で述べ、「2〜3年のファンド投資サイクルで市場を予測し、正否を判断する必要があります」と語りました。
この論争は、2025年に暗号資産プロジェクトがベンチャーキャピタルのブームを迎え、資金の大部分がトークン化された現実世界資産(RWA)や、デジタルトークンによってチェーン上で表現される実物資産・伝統的金融資産に流れているタイミングで起きています。
異なるポートフォリオ構築アプローチ
Dragonflyのポートフォリオは、金融系ユースケースおよびオンチェーン金融システムの価値とリスクの流動性を促進するブロックチェーン基盤インフラに主軸を置いています。
同社の一部の投資先には、ステーブルコインと決済プラットフォームのAgora、決済インフラサービスのRain、合成ドル発行元のEthena、そしてMonadパブリックチェーンネットワークなどが含まれます。
a16zについては、暗号資産投資ポートフォリオはCoinbaseや分散型取引所Uniswapなど多くの金融系アプリケーションをカバーしているものの、コミュニティ構築、ゲーム、メディアストリーミングなど、より広範なWeb3分野にも及んでいます。
これらのプロジェクトには、コミュニティ構築クラブのFriends With Benefits、デジタルIDサービスのWorld、Web3ゲームプラットフォームのYield Guild Gamesなどが含まれます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
6,280億ドルのオフバランスコミットメントが評価に組み込まれた後、Metaの株は35%「高く」なった?
Meta Museが話題沸騰後にリテンションの壁に直面:オープン率は主要アプリを下回り、長期的な収益化が課題
Meta傘下のAIエージェントMuseは、リリース以来累計560万回以上ダウンロードされ、Apple Appストアで一時トップを獲得しました。しかし、ユーザーのアクティブ率はGoogleやChatGPTなどの主要アプリには及ばず、利用頻度や定着率も期待に届いていません。BNPパリバはこの状況を踏まえ、Museの長期収益化見通しを下方修正し、短期的にはECや旅行などの垂直型プラットフォームに対抗するのは困難だと見なしています。今後の商業化は、ユーザーエンゲージメントの向上や広告モデルなどで検証が必要だとしています。
バンク・オブ・アメリカ:「AI取引」は現在の米国債市場の「最後の防衛線」
米国の銀行は、AIのストーリーがマクロリスクの「クッション」となり、市場のボラティリティを抑制していると警告しています。AIによるFOMO(取り残されることへの恐怖)心理が「AIプットオプション」効果を生み出し、株式市場は債券市場の激しい変動にもほとんど反応していません。バンク・オブ・アメリカは、もしAIのストーリーが挫折すれば、成長期待の下方修正によって債券市場の危機が全市場の危機へと発展し、抑制されていた全てのマクロリスクが同時に増大することを懸念しています。
ゴールドマン・サックスのこのレポートには、米国株の次のリバウンドのヒントが隠されている

暗号資産価格
もっと見る


