
Wilson di Morgan Stanley: la correzione del mercato azionario è quasi giunta al termine! Prepararsi per una nuova strategia! (Analisi approfondita)

Secondo il capo stratega azionario di Morgan Stanley, Michael Wilson,l'aggiustamento interno che da mesi interessa il mercato azionario statunitense sta ormai per concludersi e gli investitori dovrebbero prepararsi ad aumentare la propria esposizione al rischio.Nuovi massimi del fattore qualità, divergenza crescente nelle revisioni degli utili e compressione delle valutazioni delle azioni cicliche stanno inviando un segnale di transizione a metà ciclo. Il quadro degli utili per l'S&P 500 rimane solido; Wilson consigliadi privilegiare i titoli di alta qualità e di seguire con attenzione i settori dei beni capitali, dove il miglioramento degli utili e le valutazioni sono più attraenti.
Il valore centrale di questa analisi di Michael Wilson non sta solo nella convinzione “bullish”, ma soprattutto nella sua interpretazione della natura dell'attuale aggiustamento dell'azionario USA:non si tratta di una fase preliminare di un bear market ciclico, ma di una “pulizia interna” che avviene sotto la superficie apparentemente tranquilla degli indici, segnando la transizione dall’inizio ciclo alla metà ciclo. Il calo degli indici equal-weight, la compressione delle valutazioni dei titoli ciclici e i nuovi massimi dei fattori qualità puntano tutti a una realtà strutturale: il “dolore” della correzione è concentrato su asset di bassa qualità e sensibili ai tassi, mentre il focus della valutazione di mercato si sta gradualmente spostando sistematicamente verso asset di alta qualità. Comprendere questa divisione è alla base del suggerimento di Wilson di essere pronti ad una nuova allocazione.
1. Divergenze nascoste dagli indici: la vera natura dell’aggiustamento
L’S&P 500 ponderato per capitalizzazione dista solo circa il 2% dai massimi storici, ma la versione equal-weight è in calo di quasi il 4% dal picco del 14 agosto; settori ciclici come finanziari, industriali e beni di consumo discrezionali hanno subito il maggior impatto sulla valutazione.La discrepanza tra la “calma” dell’indice e il “peggioramento” della sua ampiezza interna è di per sé la prova di un aggiustamento in atto— semplicemente, non si tratta di un calo generalizzato, ma di una ristrutturazione selettiva delle valutazioni.
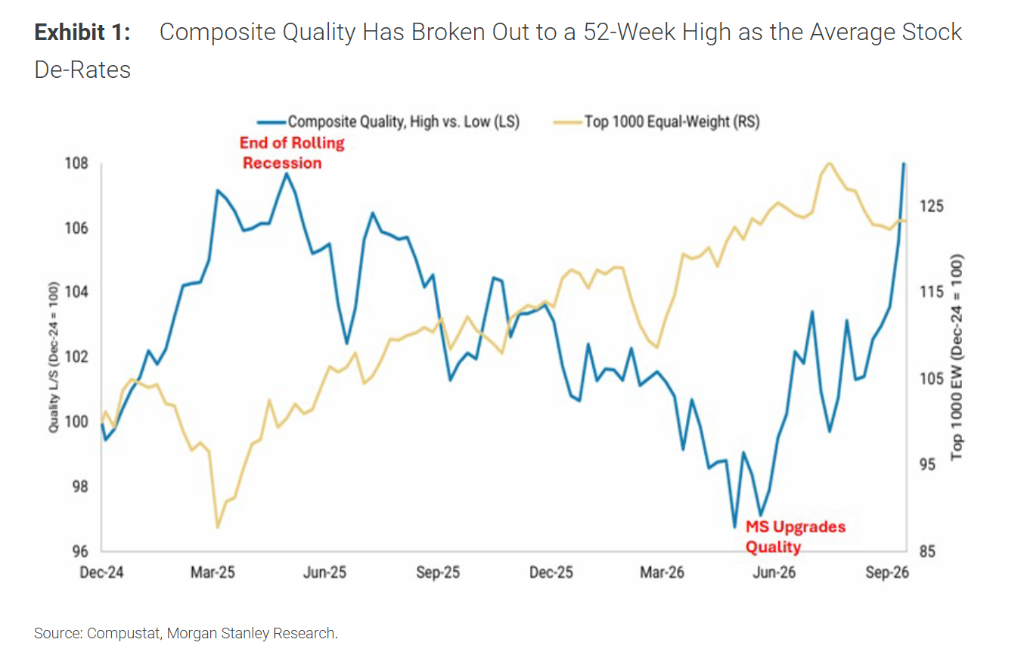
Questa divergenza è ancora più accentuata a livello fattoriale: l’indice Morgan Stanley sui fattori qualità ha raggiunto il nuovo massimo a 52 settimane, in crescita di circa il 6% da metà agosto, in netta controtendenza rispetto al movimento dell’S&P 500 equal-weight. Wilson interpreta questo fenomeno come un segnale chiaro di una rotazione in corso: dalla leadership delle azioni cicliche e di bassa qualità, il mercato si sposta verso una dominanza delle azioni di alta qualità tipiche della metà ciclo. In altre parole,il capitale non è uscito dall’azionario USA, ma ha operato un ribilanciamento interno, passando dalla priorità alla ciclicità all’enfasi sulla qualità degli utili.
Il punto di ancoraggio temporale di questa lettura può essere fatto risalire all’“Independence Day” dell’aprile 2025. Secondo Wilson, l’impatto dei dazi in quella fase segna la fine della recessione a rotazione iniziata nel 2022 e l’avvio di un nuovo ciclo economico; a giugno 2026, il tasso di variazione della profondità delle revisioni degli utili dei titoli a bassa qualità (semiconduttori, consumo discrezionale, finanziari) raggiunge il massimo e, con la politica più hawkish sotto il nuovo presidente Fed Warsh, la transizione di metà ciclo viene confermata. Quello che si sta osservando ora èla fase finale di questa transizione, in termini di prezzi.
2. Gap nelle revisioni degli utili: il premio di qualità non ancora pienamente espresso nelle valutazioni
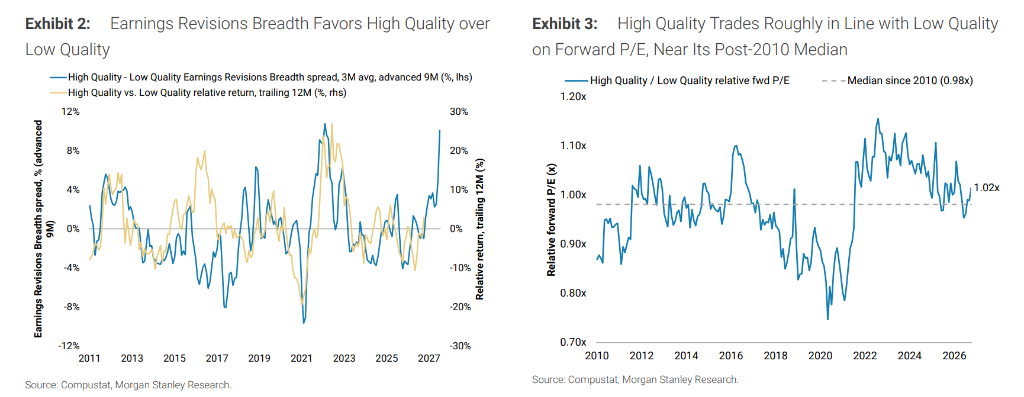
Le revisioni degli utili forniscono un supporto più fondamentale al “passaggio di qualità” rispetto ai soli prezzi. Il gap nella profondità delle revisioni tra titoli di alta e bassa qualità si è ampliato a circa il 10%, secondo valore più elevato dal 2010. Le analisi storiche forniscono un riferimento chiave: con il gap ai massimi del quintile storico, le azioni di qualità hanno in media sovraperformato quelle a bassa qualità dell’8% nei 12 mesi successivi, contro un’ingente media di periodo di circa l’1%.
Anche le valutazioni meritano attenzione. Attualmente ilrapporto P/E forward relativo dei titoli di qualità resta vicino alla mediana storica, segno che gli investitori non hanno ancora pagato un premio extra per questo vantaggio sugli utili. Nell’impostazione di Wilson, questa è una struttura opportunistica asimmetrica: la direzione delle revisioni degli utili premia i titoli di qualità, ma il prezzo non riflette ancora appieno questa tendenza.L’ipotesi che l’aggiustamento sia prossimo alla fine si basa sul fenomeno per cui la valutazione è in ritardo rispetto ai fondamentali, più che su una semplice lettura contrarian del sentiment di mercato.
3. Il “quasi-tightening” delle condizioni finanziarie: una restrizione non ancora riconosciuta ufficialmente dalla Fed
Un altro filone dell’aggiustamento attuale riguarda l’impatto indipendente del tightening delle condizioni finanziarie sui titoli ciclici. L’indice composto Morgan Stanley, basato su tassi, dollaro e prezzi dell’energia, si è ristretto a circa 1,4 deviazioni standard: il livello più alto dal ciclo di rialzi aggressivi del 2022; il rendimento del Treasury decennale supera il 5,3%, il dollaro è ai massimi di ciclo e i prezzi del petrolio restano sostenuti. Secondo la ponderazione equal-weight, da metà agosto i finanziari, i materiali, i beni di consumo discrezionali e gli industriali sottoperformano nettamente il mercato.
L’intuizione chiave di Wilson è che:il mercato ha già svolto, in larga misura, il lavoro di restrizione che sarebbe spettato alla Fed. La risalita dei rendimenti, il rafforzamento del dollaro e il costo dell’energia hanno esercitato una pressione sufficiente sugli asset più sensibili ai tassi. La valutazione di Warsh sulle condizioni finanziariesarà una variabile chiave nel breve termine: se Warsh riconoscesse che il mercato ha già parzialmente svolto una funzione restrittiva, la pressione sugli asset sensibili ai tassi potrebbe attenuarsi; se invece rimanesse focalizzato sui rischi inflazionistici ignorando il tightening già avvenuto, i rendimenti e i titoli ciclici potrebbero restare sotto pressione. Durante la riunione FMI, Warsh non ha fornito nuove indicazioni, così il mercato ha mantenuto le aspettative precedenti; gli economisti di Morgan Stanley prevedono tassi invariati a ottobre.
La rilevanza di questa variabile non è tanto prevedere la prossima mossa Fed, quanto riconoscere unastruttura di rischio asimmetrica: le condizioni finanziarie sono già così restrittive da poter essere paragonate solo a pochi episodi storici; ulteriori restringimenti sono marginali, mentre ogni riconoscimento di questa realtà potrebbe fungere da incentivo per un allentamento delle pressioni sugli asset sensibili ai tassi.
4. La resilienza strutturale dei fondamentali degli utili: perché l’aggiustamento non prelude a una recessione
La fondatezza di Wilson nel sostenere la fine del ciclo correttivo poggia sugli utili, più che sulle valutazioni o sulle dinamiche emotive. Gli utili del terzo trimestre per l’S&P 500 sono attesi in crescita del 24,6%-27% su base annua (differenze tra le fonti), mentre la crescita attesa dell’EPS per il 2026 e il 2027 è rispettivamente del 33% e del 16%. Il punto chiave è però nella struttura della crescita degli utili: gli investimenti in AI stanno creando una vera catena di moltiplicazione della domanda.
Morgan Stanley stima che nel 2027 gli investimenti in AI di hyperscaler e nuovi operatori cloud raggiungeranno 1.580 miliardi di dollari, di cui circa il 65% beneficerà direttamente le imprese dell’S&P 500, che riceveranno circa il 5% dei ricavi e il 25% della crescita dei ricavi da questo flusso; la crescita degli utili delle aziende AI nel 2027 dovrebbe essere del 25%, contro appena il 4% di quelle non AI. Una divergenza strutturale che significa cheil “baricentro” della crescita si sta spostando dal rimbalzo ciclico generalizzato verso le infrastrutture AI e l’ecosistema delle aziende che le adottano. I primi segnali della stagione degli utili (su circa il 10% delle società già pubblicato, la reazione median del titolo il giorno dopo è di -0,4%; solo il 41% ha reagito positivamente) mostrano che il mercato è meno tollerante sui risultati, ma questo riflette solo un innalzamento dell’asticella delle aspettative, non un’inversione strutturale della crescita degli utili.
5. Framework di posizionamento: qualità come base, beni capitali per la ciclicità
Le raccomandazioni di Wilson non sono un semplice invito a passare dalla difensiva all’attacco, ma rappresentano un’estensione del concetto di “qualità” su un orizzonte di metà ciclo.
La posizione core resta ancorata ai titoli di alta qualità, selezionati tra le prime 1000 aziende per capitalizzazione, top quartile nel rating qualitativo, di recente revisione al rialzo degli EPS a 12 mesi e raccomandazione overweight da Morgan Stanley. Tra i nomi citati: Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies e Vertiv, rappresentativi dei settori IT, pagamenti, consumo e industriali. Questo paniere è caratterizzato da revisioni degli utili in miglioramento, ma valutazioni ancora in linea con la storia, rendendo l’“entrata” sul premio qualità relativamente accessibile.
La flessibilità tattica arriva dal settore capital goods. Già a inizio ottobre, Wilson sottolineava che la traiettoria delle revisioni degli utili nei beni capitali è tra le più positive, e che dopo il de-rating le “heavy sector” risultano di nuovo attraenti. Nell’aggiornamento del 19 ottobre, questa idea si rafforza: il miglioramento nella profondità delle revisioni degli utili nei beni capitali coincide con il trend dell’arretrato degli ordini manifatturieri, rendendo il comparto il più ciclicamente elastico tra quelli di qualità.Il vantaggio dei beni capitali sta nel soddisfare contemporaneamente “qualità” (revisione degli utili in aumento) e “ciclicità” (sensibilità alle attività manifatturiere), senza dover scegliere tra i due fattori.
Gli indicatori chiave per valutare se la correzione è davvero conclusa sono tre: la tenuta relativa dei finanziari durante la reporting season, la persistente diminuzione della volatilità obbligazionaria e le dichiarazioni di Warsh sul tightening finanziario. Tutti e tre puntano alla stessa domanda di fondo—se il circolo “auto-realizzante” delle condizioni restrittive non stia ormai arrivando al limite massimo.
6. Condizioni da mantenere
Questa conclusione resta valida solo rispettando due precise condizioni, e non equivale a un giudizio incondizionato al rialzo.
Primo, le condizioni finanziarie non devono subire un’ulteriore stretta sistemica dai livelli attuali. Se i rendimenti dovessero salire ulteriormente sotto una narrazione hawkish di Warsh, la compressione delle valutazioni dei ciclici potrebbe ripartire, anziché essere “quasi conclusa”. Lo scenario base di Wilson è uno stabilizzarsi dei rendimenti e una ripresa del predominio degli utili nei ritorni; nello scenario di rischio, però, la protezione storica dei quality stock rimane l’opzione di difesa, non un’apertura indiscriminata al rischio.
Secondo, la catena di trasmissione degli investimenti AI non deve interrompersi. La dipendenza della crescita degli utili sull’S&P 500 dagli investimenti correlati all’AI, secondo le stime per il 2027, si farà sempre più predominante. Se i big cloud dovessero rallentare improvvisamente gli investimenti, il supporto dei fondamenti sugli utili dovrebbe essere rivalutato e la narrazione sulla “transizione a metà ciclo” risulterebbe da rivedere.
Il report di Wilson riguarda il cambiamento strutturale interno all’azionario USA, non è un segnale unificato di rialzo per tutti gli asset rischiosi globali.
La sintesi delle conclusioni di Wilson è la seguente:il processo di aggiustamento sta arrivando al termine non perché sia già stato profondo a sufficienza, ma perché ha colpito “nel segno”—con precisione su asset di bassa qualità e sensibili ai tassi. La direzione delle revisioni degli utili, il pricing dei quality factor e gli storici livelli estremi delle condizioni finanziarie indicano una finestra di posizionamento che si sta restringendo. Tuttavia, tale finestra domanda esposizione selettiva al rischio, non una partecipazione indiscriminata alla ciclicità. Una base di qualità, flessibilità tramite capital goods e tre indicatori di monitoraggio sono la ricetta più disciplinata in questo framework.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le azioni sudcoreane raggiungono prezzi storicamente "bassi" ma nessuno le acquista; Morgan Stanley avverte: la vendita da parte di fondi con leva finanziaria potrebbe continuare
Escludendo l'influenza dei giganti come Samsung e SK hynix, il KOSPI nel suo complesso viene negoziato con un rapporto prezzo/utili avanti di solo 8,4 volte, collocandosi all'11° percentile storico. Attualmente, il riacquisto di azioni da parte di Samsung e SK hynix è giunto al termine, mentre gli investitori esteri stanno vendendo in modo netto e la domanda delle istituzioni nazionali è debole. Nel momento in cui il mercato azionario coreano ha maggior bisogno di supporto, ha perso la principale fonte di acquisti. JPMorgan sottolinea che, nonostante gli ETF a leva abbiano subito forti vendite, il loro volume di posizioni rimane elevato e non si può escludere la possibilità di una nuova ondata di vendite.

Il crollo dei bond di CoreWeave suona l’allarme, la FED potrebbe dover riconsiderare il ritmo degli aumenti dei tassi
Il rendimento delle obbligazioni di CoreWeave è salito fino al 15%, con i rendimenti delle obbligazioni spazzatura e investment grade che hanno raggiunto i massimi rispettivamente dal 2025 e dal 2023. Un editoriale di Bloomberg rileva che il picco delle scadenze delle obbligazioni ad alto rendimento nel 2028 si sta avvicinando e che un’espansione disordinata degli spread creditizi potrebbe innescare una ondata di default e un aumento della disoccupazione. La Federal Reserve dovrebbe mantenere invariati i tassi d’interesse tra il 3,75% e il 4% nella riunione di ottobre, valutando con cautela la decisione di dicembre.

Nvidia investe miliardi di dollari in Germania, Jensen Huang: La vecchia potenza tecnologica è rimasta indietro, il che mi rattrista profondamente
Nvidia ha firmato una dichiarazione d'intenti di cooperazione con il governo tedesco al vertice "Investire in Germania" a Berlino, investendo in quattro startup tedesche che coprono i settori della robotica, medicina, AI generativa e satelliti. Inoltre, collaborerà con Siemens per sviluppare soluzioni di fabbrica basate sull'AI, che possono ridurre i costi fino al 20%. Jensen Huang ha anche espresso rammarico per il ritardo della Germania nella competizione tecnologica, sottolineando che gli europei potrebbero essere troppo esitanti e considerare eccessivamente durante l'esecuzione delle attività.

Il segnale più diretto del picco delle azioni statunitensi: esportazione di chip dalla Corea?
Attualmente il mercato azionario statunitense è sostenuto esclusivamente da aspettative di profitti estremamente elevate. Se le esportazioni di semiconduttori dalla Corea del Sud e da Taiwan dovessero diminuire, ciò potrebbe anticipare di 3-6 mesi l'allarme sul raggiungimento del picco degli investimenti in capitale. Una volta che le aspettative si invertissero, l'elevato rendimento potrebbe schiacciare le valutazioni in un istante.

Prezzi delle criptovalute
Altro


