
Come si evolverà il mercato nel resto del tempo nel 2026?

Golden Ten Data, 14 ottobre — Quali fattori potrebbero causare un forte ritracciamento dell’oro? Quali saranno i principali driver di mercato durante il resto del 2026? In questo articolo vengono analizzate queste variabili e si valutano le possibili performance del mercato in diversi scenari.
Lo scorso fine settimana ho discusso delle prospettive dell’oro e della logica del trade contro la svalutazione valutaria. Sono ottimista sull’oro e altri metalli preziosi perché la maggior parte delle economie sviluppate segue ormai politiche fiscali insostenibili. Tuttavia, la domanda che interessa maggiormente i lettori è: quali fattori farebbero scendere drasticamente il prezzo dell’oro? E, durante il resto del 2026, quali saranno i principali fattori a guidare il mercato? In questo articolo vengono analizzate queste variabili e vengono considerate le possibili reazioni in diversi scenari.
Secondo me, nel tempo rimanente fino al 2026, sono due i principali fattori di rischio che domineranno i mercati. Il primo è il prezzo del petrolio: assisteremo presto a una nuova impennata dei prezzi? Il secondo è la situazione in Francia, che sembra evolversi autonomamente e potrebbe diventare un rischio specifico indipendente. Ovviamente ci sono altri rischi sul mercato. Ad esempio, la Federal Reserve guidata da Waller, che potrebbe cambiare improvvisamente tono da accomodante a restrittivo. Inoltre, le elezioni di medio termine e la bolla dell’intelligenza artificiale: se la bolla dovesse scoppiare, ci sarebbe un forte impatto sul mercato. Tuttavia, se ci concentriamo sull’orizzonte temporale in questione, ovvero i prossimi tre mesi fino a fine anno, a mio giudizio i fattori principali da monitorare rimangono il prezzo del petrolio e la situazione francese.
La matrice degli scenari riportata sopra mostra le mie valutazioni per l’andamento del dollaro, dell’euro, dei rendimenti dei Treasury USA decennali, dell’oro e dell’indice S&P 500 (SPX) in diversi contesti. L’asse verticale distingue tra due situazioni: prezzi del petrolio in rialzo (fila superiore), o prezzi in calo (fila inferiore). L’asse orizzontale distingue tra due scenari: a sinistra, una crisi totale in Francia, a destra, la Francia riesce a mantenere la situazione sotto controllo (il miglior risultato sperabile dal mercato). Le percentuali in blu rappresentano le mie stime soggettive delle probabilità dei quattro scenari.
A mio avviso, il prezzo attuale del petrolio è relativamente alto: l’offerta è decisamente migliore rispetto ai mesi di marzo e aprile, ma le quotazioni sono tornate agli stessi livelli di allora. Quindi attribuisco una probabilità del 70% che il prezzo del petrolio scenda ulteriormente, e solo del 30% che continui a salire. Quanto alla possibilità che scoppi una crisi totale in Francia, la stimo al 30%, contro un 70% di probabilità che la situazione resti stabile.
I due scenari di maggiore volatilità di mercato si trovano nel quadrante in alto a sinistra e in quello in basso a destra della matrice.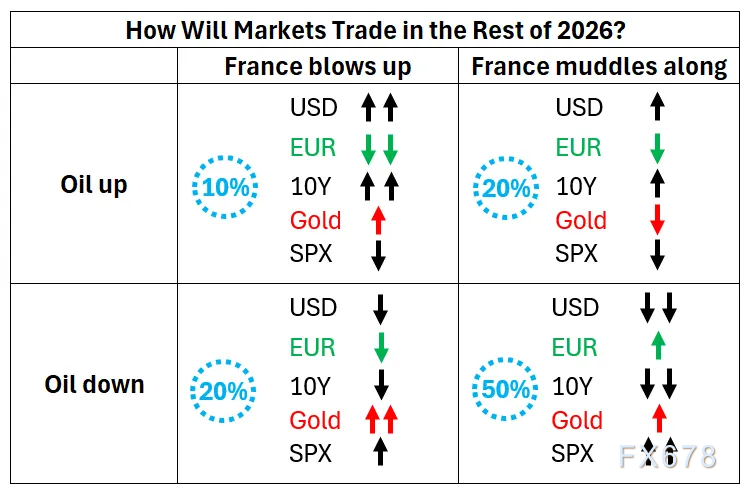
Quadrante in alto a sinistra: i prezzi del petrolio schizzano mentre la crisi francese si aggrava. Il dollaro si rafforza nettamente; contemporaneamente, i capitali europei cercano rifugi sicuri, facendo salire il prezzo dell’oro.
Il quadro opposto, ossia prezzi del petrolio in calo e una situazione francese sotto controllo (quadrante in basso a destra), porterebbe il mercato ad abbandonare le aspettative di una Federal Reserve più restrittiva, con conseguente indebolimento del dollaro e forte beneficio per l’S&P 500.
Per l’oro, il quadrante più interessante è quello in basso a sinistra: i prezzi del petrolio calano, ma la crisi francese si verifica comunque. Da un lato, la discesa del petrolio favorisce il metallo giallo; dall’altro, le turbolenze nella zona euro incentivano l’acquisto di asset rifugio, con un doppio sostegno per i prezzi dell’oro.
Nel contesto più probabile (quadrante in basso a destra), l’S&P 500 avrebbe ampio spazio di crescita, mentre è molto probabile che il dollaro e i rendimenti dei Treasury decennali scendano.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Microsoft aggiunge oltre 130 miliardi di dollari in contratti di locazione per centri dati, pianificando di aumentare la capacità di calcolo di oltre due volte.
Microsoft prevede di aumentare la capacità globale dei suoi data center da circa 12 gigawatt a oltre 38 gigawatt. In un solo trimestre, sono stati aggiunti nuovi contratti di locazione per oltre 130 miliardi di dollari, portando l'impegno totale dei contratti di locazione non ancora avviati a 329,1 miliardi di dollari. L'aumento trimestrale supera il 67%, segnando il più grande incremento trimestrale della storia. Questa iniziativa mira ad alleviare le restrizioni di capacità computazionale a lungo termine, poiché la carenza di capacità ha già portato alcuni clienti a rivolgersi ai concorrenti.
Il reddito fisso si spegne, le azioni dominano! I colossi di Wall Street presentano risultati trimestrali tra "ghiaccio e fuoco", un'epoca buia per una generazione di trader obbligazionari.
Con il settore del reddito fisso di Wall Street sotto pressione nel terzo trimestre, la divisione azionaria dei concorrenti ha colto questa rara opportunità, superando i colleghi dell’area del reddito fisso.
Gli investitori retail tornano sull’AI! Citadel Securities: la scorsa settimana acquisto netto di azioni USA per 9.1 billions di dollari, il terzo livello più alto dell’anno per i titoli delle chip.
Gli investitori al dettaglio, che un tempo erano esitanti, stanno tornando alla loro scommessa preferita: l'intelligenza artificiale (AI).

Prezzi delle criptovalute
Altro


