
Bank of America avverte che sarà difficile per l’oro mantenere a breve un livello di 4.000 dollari; per un vero fondo bisognerà aspettare tre segnali.

Gli analisti delle materie prime di Bank of America mantengono un atteggiamento cauto sull’andamento a breve termine dell’oro. Nel report sui metalli preziosi pubblicato lunedì, la banca afferma che, nonostante gli ETF sostenuti dall’oro continuino ad attrarre capitali, la domanda fisica rimane debole e non è ancora sufficiente per sostenere un rialzo duraturo del prezzo dell’oro.
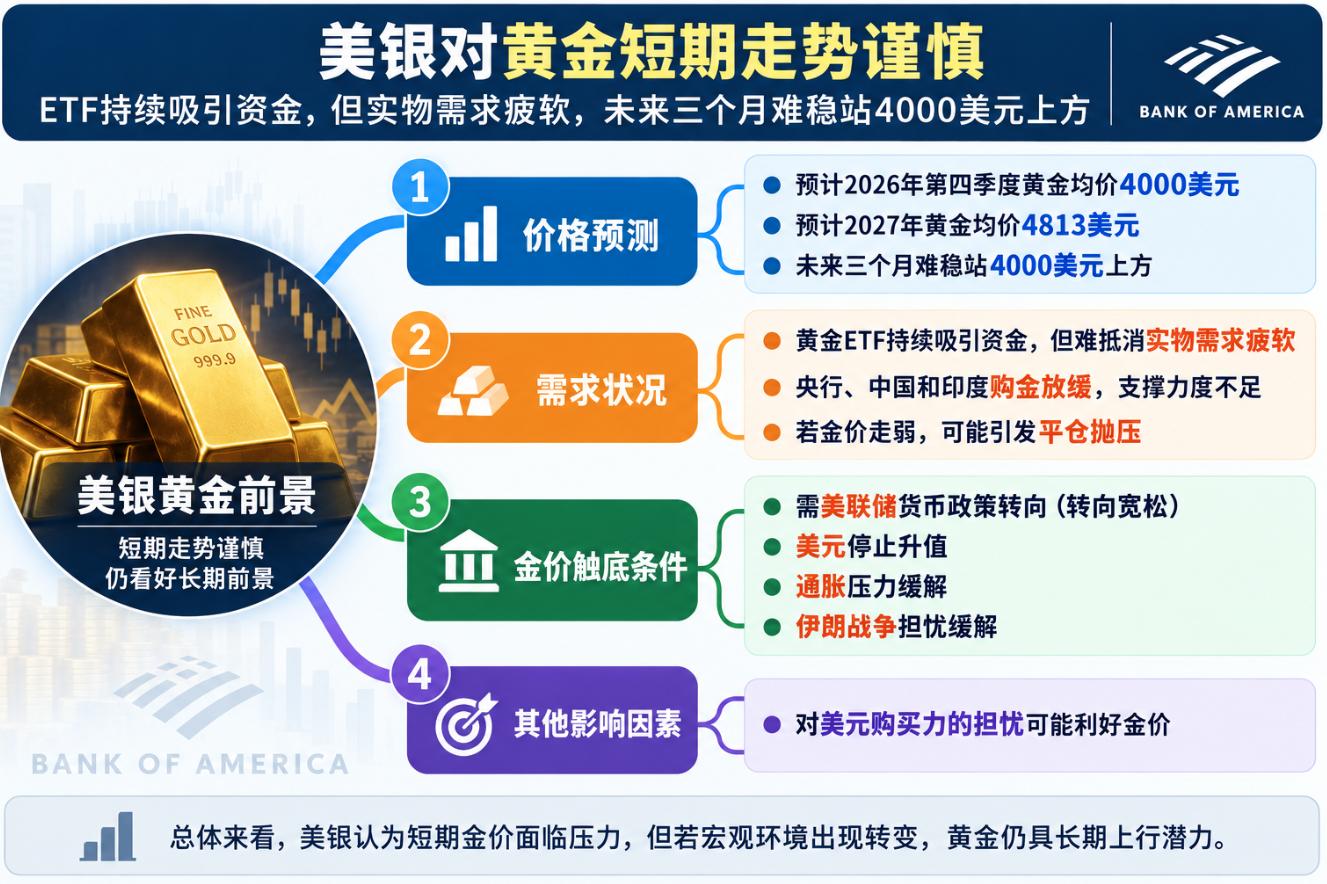
Bank of America prevede che il prezzo medio dell’oro sarà di 4.000 dollari l’oncia nel quarto trimestre del 2026 e che possa salire fino a 4.813 dollari nel 2027. La banca ritiene che, nei prossimi tre mesi, il prezzo dell’oro faticherà a stabilizzarsi sopra i 4.000 dollari.
All’inizio di questo mese, Bank of America aveva previsto che i prezzi elevati dell’energia e il perdurare delle preoccupazioni sull’inflazione potrebbero spingere il prezzo dell’oro a scendere a 3.750 dollari l’oncia nel quarto trimestre.
I flussi in ingresso negli ETF non compensano la debole domanda fisica
Negli ultimi due mesi, la domanda di ETF sull’oro è rimasta in crescita, ma Bank of America ritiene che questo fenomeno non sia necessariamente in grado di fornire un sostegno duraturo al prezzo dell’oro. Se i prezzi dovessero continuare a scendere, gli investitori potrebbero scegliere di chiudere le posizioni, aumentando così la pressione di vendita sul mercato.
Un punto ancora più rilevante è che altri principali acquirenti del mercato dell’oro stanno rallentando gli acquisti. Gli indicatori monitorati da Bank of America mostrano che l’attività complessiva di acquisto d’oro da parte delle banche centrali, Cina e India si è indebolita. Gli analisti ritengono che questo spieghi in gran parte le recenti resistenze al rialzo del prezzo dell’oro.
La domanda delle banche centrali potrebbe anche diventare una nuova fonte di pressione entro la fine dell’anno. Bank of America sottolinea che, in caso di una nuova escalation del conflitto in Medio Oriente, le banche centrali potrebbero riprendere a vendere oro.
Gli analisti affermano che, tra la crescita del valore delle riserve auree detenute dalle banche centrali, circa il 90% deriva dal guadagno di valutazione legato all’aumento del prezzo, e non dagli acquisti effettivi. Pertanto, non sorprende che il volume delle posizioni sia leggermente diminuito.
Quando il prezzo dell’oro toccherà realmente il fondo?
Secondo Bank of America, affinché l’oro possa superare le attuali pressioni, è necessaria innanzitutto una modifica nell’ambiente macroeconomico. Un cambio di rotta nella politica della Federal Reserve, l’interruzione dell’apprezzamento del dollaro e un allentamento delle preoccupazioni legate all’inflazione e alla guerra in Iran sono tutte condizioni importanti per la stabilità del prezzo dell’oro.
Gli analisti sottolineano che, secondo l’analisi di correlazione, causalità e componenti principali, quando il mercato smette di temere un rialzo dei tassi di interesse, l’oro tende a salire di pari passo con le borse. Tuttavia, quando la Federal Reserve adotta una linea più restrittiva, l’inflazione aumenta e il dollaro si apprezza, il prezzo dell’oro subisce forti pressioni al ribasso.
Pertanto, Bank of America ritiene che il prezzo dell’oro toccherà davvero il fondo solo quando la Federal Reserve terminerà il ciclo restrittivo, il dollaro smetterà di rafforzarsi e le preoccupazioni su inflazione e rischi di guerra in Iran si attenueranno.
Tuttavia, la politica monetaria non è l’unico fattore in grado di stimolare un rimbalzo del prezzo dell’oro. Se il mercato dovesse tornare a temere una perdita del potere d’acquisto del dollaro, l’oro potrebbe trovare nuovo slancio rialzista.
Bank of America evidenzia che, sebbene il disavanzo fiscale statunitense sia da tempo un tema caldo fra gli investitori sull’oro, un mero aumento del premio di termine sui titoli di stato non è generalmente sufficiente a sostenere il prezzo dell’oro. Più importante è se la politica fiscale subirà un cambiamento sostanziale e se il mercato tornerà a temere che il governo possa alleviare la pressione del debito abbassando realmente il costo effettivo del finanziamento.
Gli analisti fanno un esempio: se il Tesoro USA si finanziasse emettendo debito a breve termine mentre la Federal Reserve mantiene bassi i tassi d’interesse sulle scadenze brevi, la preoccupazione per la svalutazione del dollaro potrebbe riaccendersi tra gli investitori. Secondo Bank of America, questo scenario sarebbe chiaramente positivo per l’oro.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Morgan Stanley è ottimista su BHP (BHP.US) a livello tattico: due grandi catalizzatori per il rame potrebbero far esplodere il prezzo delle azioni nei prossimi due mesi.
Morgan Stanley mantiene il rating "overweight" su BHP, con una visione settoriale definita "attraente", fissando il target price delle azioni quotate in Australia a 69,00 dollari australiani.
Funzionario falco della Banca d'Inghilterra: La crescita superiore alle previsioni e la resilienza dell'occupazione dimostrano che è necessario alzare ulteriormente i tassi di interesse.
Megan Greene, responsabile delle decisioni sui tassi d'interesse della Banca d'Inghilterra, ha dichiarato che la crescita economica del Regno Unito ha superato le aspettative e che il mercato del lavoro rimane resiliente; ciò dimostra che gli sforzi della banca per contenere l'inflazione non sono ancora sufficienti.
Prezzi delle criptovalute
Altro


