
Quando il mercato obbligazionario prende il controllo della narrativa sul petrolio: la correlazione tra il rendimento dei Treasury USA a 10 anni e il WTI raggiunge il livello più alto degli ultimi 35 anni

In un contesto di guerra che dura da sette mesi e che ha ripetutamente minacciato uno dei più importanti canali petroliferi globali, il mercato delle opzioni sul petrolio greggio sta inviando un segnale anomalo: la sua logica di prezzo non ruota più attorno agli shock dell’offerta, ma attorno al dolore del mercato obbligazionario.
Secondo l’ultimo rapporto di Isabel Blaze, analista del team FICC e materie prime azionarie di Goldman Sachs, sul mercato delle opzioni Brent vi è una marcata "disallineamento": la skew delle opzioni put è salita bruscamente, mentre la skew delle opzioni call è scesa al di sotto dei livelli prebellici, con una grave divergenza nella valutazione delle due ali.
Nel frattempo, un altro trader di Goldman Sachs sottolinea che la correlazione tra il greggio WTI e il rendimento dei Treasury USA a 10 anni ha raggiunto il livello più alto degli ultimi 35 anni, mentre la correlazione tra azioni e rendimenti è scesa al livello più negativo dal 1960. Questa dinamica sta rimodellando il quadro di riferimento con cui il mercato interpreta l’andamento del prezzo del petrolio.
La conseguenza diretta di questo cambiamento strutturale nel mercato è la seguente: oggi quasi nessuno copre il rischio di rialzi del petrolio, mentre l’esposizione delle strategie macro alle oscillazioni dei tassi viene trasmessa implicitamente attraverso le posizioni sul greggio. Se la situazione geopolitica dovesse peggiorare di nuovo, il prezzo del petrolio e il mercato obbligazionario potrebbero subire un doppio shock, mentre il rendimento dei Treasury USA a 10 anni si trova già ad un elevato 5,32% e il MOVE index è risalito ai livelli dell’inizio della guerra.
Entrambe le ali dovrebbero essere acquistate, ma solo una lo è davvero
Dal punto di vista del mercato fisico, la tensione nell’offerta si è ormai alleviata rispetto al picco di inizio settembre. Secondo il rapporto Goldman Sachs, sempre più petroliere transitano attraverso lo Stretto di Hormuz, gli oleodotti est-ovest sono tornati alla capacità pre-attacco, i flussi di esportazione da Yanbu sono stati ripristinati e il mercato sta entrando nella stagione a domanda tipicamente debole. Tutti questi fattori dovrebbero esercitare pressione ribassista sui prezzi e portare a una superficie di volatilità equilibrata su entrambi i lati.
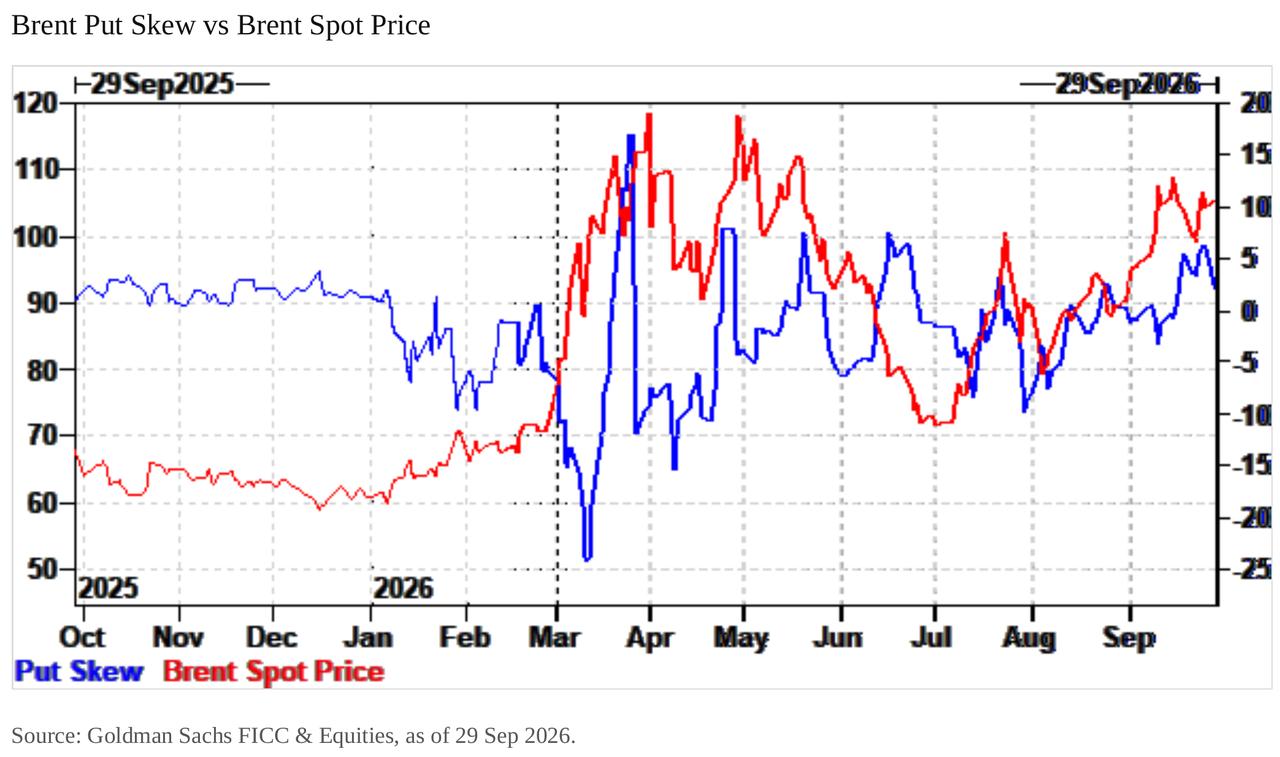
Eppure il mercato delle opzioni racconta un’altra storia. I dati Goldman Sachs mostrano che la skew delle opzioni put Brent è risalita sui massimi estivi, mentre il risk reversal a 25-delta è tornato vicino allo zero (al 29 settembre 0,012), sostanzialmente in linea con la calma prebellica dell’autunno 2025. In altre parole, esiste un premio di guerra nei prezzi at the money, mentre la valutazione delle call rialziste è tornata ai livelli precedenti al conflitto – una chiara contraddizione.
La forza motrice non sta nelle molecole, ma nel mercato obbligazionario
Gli investitori finanziari stanno acquistando esposizione direzionale sul petrolio, non per timore di un shock all’offerta, ma per le perdite sui portafogli causate dalla volatilità dei tassi di interesse.
Goldman Sachs scrive nel rapporto: “Il nostro giudizio è che questi nuovi flussi di capitale siano il risultato delle difficoltà generate dalla volatilità dei tassi. Molti portafogli macro sono strutturati per performare bene in condizioni di crisi attenuata, ma soffrono pesantemente se il petrolio sale a 130 dollari, essendo di fatto short sul rischio coda del petrolio. I recenti movimenti violenti dei tassi hanno portato tale sofferenza su posizioni long direzionali sul greggio, sia tramite ricoperture degli short sia tramite nuove posizioni protettive, e questo ha legato l’andamento del prezzo del petrolio sempre più a quello dei tassi.”
Questa logica può essere semplificata così: i classici portafogli macro detengono bond long, scommettono sulla pace e sono implicitamente short sul rischio coda del petrolio a 130 dollari. Quando i rendimenti salgono rapidamente, il “taglio delle perdite” è acquistare petrolio. I grafici di Goldman Sachs mostrano che, da luglio, il Brent e il rendimento del decennale USA si muovono quasi all’unisono.
Il “mini shock sui tassi” del 23 settembre ha portato questo effetto di feedback all’estremo. Secondo gli strategist del credito di BofA, quel giorno il rendimento del Treasury a 5 anni è salito in una sola sessione di 17 punti base, il maggiore aumento giornaliero degli ultimi due anni, e nello stesso tempo il Brent è salito del 4%. Il tutto a solo una settimana dall’annuncio da parte del presidente della Fed, Warsh, del primo rialzo dei tassi dal luglio 2023; il giorno successivo i rendimenti hanno toccato i massimi di decenni.
Appare una divergenza nella correlazione, ma le posizioni macro restano aperte
Da notare che dal 18 settembre il WTI è sceso di circa il 9% da quasi 100 dollari a 90,80 dollari, mentre il rendimento decennale USA è salito ulteriormente dal 5,00% fino al 5,32%, rompendo il legame sincronizzato rimasto intatto da fine agosto.
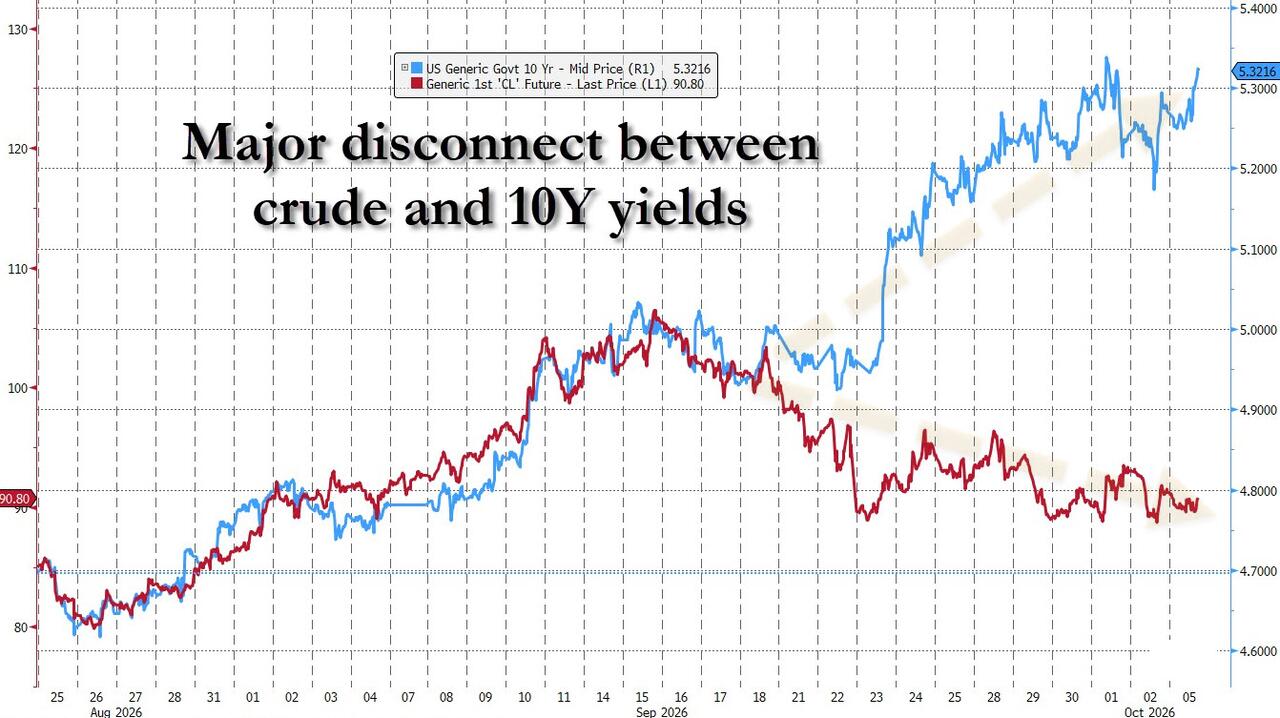
Questa divergenza sembra, superficialmente, mettere in dubbio la tesi di Goldman, ma in realtà non è così. Goldman sottolinea che il periodo di sincronismo tra agosto e metà settembre è stato alla base della correlazione da record, e quei flussi macro che avevano acquistato petrolio per coprirsi dal dolore sui tassi detengono tuttora quelle posizioni. Il cambiamento principale: ulteriori rialzi dei tassi ora non necessitano più la compresenza di un rialzo anche dei prezzi del greggio.
Il team tassi di BofA, guidato da Mark Cabana, annota nella sua “Global Rates Weekly” un fenomeno analogo, segnalando che “la correlazione tra volatilità dei tassi e materie prime si è indebolita perché si rafforzano altri effetti di mercato”, citando anche l’allargamento degli spread tra OAT francesi, periferici dell’Eurozona e high yield statunitensi. In sostanza, il mercato obbligazionario è passato da essere “spalla” a protagonista nel rapporto con il petrolio.
I dealer shortano opzioni put, volatilità in stato di ibernazione
La terza distorsione nasce dalla struttura stessa del mercato. Goldman Sachs sottolinea che, nonostante i prezzi at the money restino elevati, la volatilità implicita è ancora debole e la skew è rientrata pesantemente.
Il rapporto afferma: “Le put stanno diventando più costose, le call più economiche, entrambe sono scese sotto i livelli prebellici. Oggi c’è pochissima domanda di volatilità rialzista. L’unico vero flusso è l’acquisto massiccio di put, che costringe i dealer a shortare strutturalmente put, contro una domanda macro apparentemente molto concentrata sul lato direzionale. Questa posizione short strutturale genera un effetto vanna negativo: quando il mercato sale, gli short dei dealer si riducono e la volatilità implicita scende; quando il mercato scende, gli short aumentano e la volatilità implicita sale. Il risultato netto è che, sebbene la crisi geopolitica sia ancora in corso, il mercato è stato ricondotto alla meccanica di correlazione negativa tra spot e volatilità.”
In parole povere, oggi il greggio si comporta come l’indice S&P 500: quando il prezzo scende la volatilità sale, quando il prezzo sale la volatilità viene schiacciata. Davvero diverso dal comportamento tipico di un mercato soggetto a shock dell’offerta. I dati Goldman Sachs mostrano che la volatilità implicita ATM è oggi in fascia alta sui 50, circa un terzo del picco a 150 di metà marzo, mentre il prezzo del Brent non è tanto lontano dai massimi di primavera.
La volatilità del greggio diventa il nuovo "VIX addormentato"
La valutazione chiave del secondo trader Goldman Sachs è questa: la volatilità sul greggio sta assumendo il ruolo di un VIX addormentato, mentre il MOVE index è in esplosione. Così, il rischio coda di un rialzo del greggio diventa una variabile senza prezzo di copertura.
I dati BofA mostrano che il MOVE index a settembre è salito a 100, il livello più alto dallo scoppio della guerra iraniana a marzo, e la volatilità implicita a 1 mese × 10 anni sui tassi ha toccato dopo lo shock del 23 settembre il massimo da marzo.
Questo ha un impatto fondamentale sul mercato del petrolio: se i portafogli macro come descritti da Goldman sono strutturalmente short sul rischio coda di petrolio a 130 dollari e il loro “trigger di dolore” sono i tassi (non le petroliere), un inasprimento geopolitico potrebbe generare un doppio colpo: l’impennata del prezzo del petrolio si sommerebbe a un sell-off obbligazionario. E oggi nessuno sta pagando per questa protezione.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
McDonald's (MCD.US) affronta una class action negli Stati Uniti! Accusata di aver manipolato illegalmente i prezzi del menu utilizzando un sistema di pricing AI
McDonald's è stata coinvolta in una causa collettiva presso un tribunale federale di Chicago, accusata di aver utilizzato un sistema di prezzi basato sull'intelligenza artificiale (AI) per manipolare illegalmente i prezzi del menu tra i suoi ristoranti in franchising e quelli di proprietà diretta.
Prezzi delle criptovalute
Altro


