
Esperto: il mercato dell’oro più forte degli ultimi decenni è in fase di preparazione? Pressione crescente sulle valute fiat, il prossimo obiettivo del prezzo dell’oro potrebbe essere 5000 dollari

汇通网1 ottobre—— Lo stratega di WisdomTree Shah ritiene che, sebbene l’oro sia attualmente sotto pressione a breve termine a causa dell’aumento dei rendimenti obbligazionari, del forte dollaro e delle politiche restrittive, il mercato ignora le pressioni sulle valute fiat, l’insostenibilità del debito sovrano e il sostegno psicologico dovuto all’inflazione. Prevede che il prezzo dell’oro manterrà il livello dei 4000 dollari quest’anno e potrebbe avvicinarsi ai 5000 dollari nei prossimi 12 mesi.
Nitesh Shah, responsabile della ricerca su materie prime e macroeconomia di WisdomTree, ritiene che il mercato dell’oro stia attualmente ancora lottando contro il rialzo dei rendimenti obbligazionari e l’inasprimento della politica monetaria globale, ma secondo lui gli investitori si concentrano troppo su questi venti contrari di breve termine, trascurando invece uno scenario che potrebbe rivelarsi tra i più rialzisti delle ultime decadi per i metalli preziosi. Al centro di tale scenario vi è la crescente pressione esercitata sul sistema delle valute fiat, mentre il ruolo dell’oro come asset di riserva alternativa sta venendo rivalutato dai mercati. In altre parole, la recente volatilità dell’oro non segna la fine della storia; la vera narrazione potrebbe essere appena iniziata.
Venti contrari a breve termine, ma non è tutta la verità
Shah ammette che il rialzo dei tassi, i rendimenti obbligazionari elevati e la forza del dollaro restano ostacoli significativi per l’oro nel breve periodo. Da diversi anni ormai, l’oro sembra essersi trovato in una situazione di continuo confronto con il mercato obbligazionario. Tradizionalmente, la relazione tra oro e rendimenti obbligazionari può ristabilirsi per periodi relativamente brevi, ma questa tendenza spesso scompare nei momenti di forte volatilità dei rendimenti. Dunque, la pressione esercitata nel breve termine dal mercato obbligazionario effettivamente limita la performance dell’oro, ma non spiega tutta la logica di lungo periodo. Gli investitori che osservano solo i movimenti dei tassi e dei rendimenti di breve termine rischiano di sottostimare il ruolo dell’oro nei cambiamenti macroeconomici più ampi.
La psicologia dell’inflazione è più “calda” dei modelli, l’oro riflette meglio le sensazioni della gente comune
Allo stesso tempo, Shah afferma che un’inflazione persistente continua a fornire un importante supporto di base all’oro. Sebbene le aspettative inflazionistiche di mercato rimangano relativamente ben ancorate, e i tassi break-even appaiono stabili, i consumatori si sono abituati ai prezzi elevati e a ripetuti shock inflazionistici. Parlando con la gente comune, si percepisce un’inflazione ancora alta che si pensa possa restare tale a lungo, senza fiducia in un rapido ritorno all’obiettivo del 2%. Le persone ormai hanno accettato che shock frequenti possano continuare a far salire i prezzi.
Secondo Shah, il mercato dell’oro è psicologicamente più vicino all’universo dei consumatori rispetto a quello degli investitori, le cui aspettative sono ben ancorate. Questa differenza psicologica fa sì che il prezzo dell’oro rifletta non solo le aspettative di inflazione “da modello”, ma anche la sensazione reale di perdita di potere d’acquisto percepita dalla gente comune.
Il dilemma delle banche centrali: i rialzi dei tassi non risolvono gli shock dell’offerta
Shah aggiunge che il problema per le banche centrali è che i rialzi dei tassi non riescono a risolvere molti degli shock lato offerta che stanno alimentando l’inflazione. Le banche centrali possono certamente inasprire la domanda tramite il rialzo dei tassi, ma la politica monetaria non può risolvere le interruzioni sui mercati delle materie prime globali provocate da problematiche di tipo geopolitico. Inoltre, ulteriori pressioni dal lato dell’offerta, inclusi possibili fattori climatici, potrebbero mantenere l’inflazione elevata. Sebbene le persistenti pressioni inflazionistiche possano costringere le banche centrali a una politica monetaria più restrittiva nel breve periodo, la narrazione più importante riguardante l’oro non si limita a questo. Le politiche monetarie possono comprimere la domanda, ma fanno fatica a risolvere i problemi strutturali delle catene di approvvigionamento, dei conflitti geopolitici e dell’energia o del cibo: aspetti questi che possono causare il ripetersi degli shock dei prezzi.
Il debito sovrano è insostenibile: il vero tema per l’oro è il mercato obbligazionario
Shah sottolinea che la narrazione più grande sull’oro si sta sviluppando nel mercato obbligazionario, poiché il mondo si trova ad affrontare una crescita sempre più insostenibile del debito sovrano. Il debito pubblico degli Stati Uniti è in aumento da diversi anni e aspettarsi che i rendimenti dei Treasury rimangano anormalmente bassi a tempo indefinito non è realistico, specialmente mentre la Federal Reserve riduce gradualmente l’enorme portafoglio obbligazionario accumulato negli anni successivi alla crisi finanziaria globale.
Secondo lui, il debito attuale è insostenibile, un argomento che ha già alimentato per oltre cinque anni il dibattito sul mercato dell’oro. Gli investitori si concentrano troppo sugli effetti negativi dei tassi più alti di breve termine, ma prestano poca attenzione al peggioramento della sostenibilità del debito e al ruolo sempre più importante delle politiche fiscali. Nel brevissimo termine, rendimenti più alti pesano sull’oro; tuttavia, nel medio termine, le stesse pressioni potrebbero costituire “una delle storie più rialziste per l’oro dell’ultimo decennio”, o addirittura per un periodo più lungo. Shah descrive questa sfida come una battaglia tra valute fiat e “quasi-moneta” fisica, ritenendola una narrativa potentissima per l’oro.
Prospettive di prezzo: costruttivo a breve, verso i 5000 dollari nei prossimi dodici mesi
Attualmente, però, l’oro deve ancora fare i conti con rendimenti obbligazionari elevati, tassi di breve termine alti e la forza del dollaro, fattori che Shah considerata venti contrari di breve termine. Nonostante queste pressioni, mantiene comunque una visione costruttiva sul prezzo.
Dichiara di prevedere che il prezzo dell’oro rimarrà sopra i 4000 dollari l’oncia per il resto dell’anno.
Aggiunge poi che, data la persistente incertezza economica, si attende che nel corso dei prossimi 12 mesi l’oro si avvicini a quota 5000 dollari, poiché un rallentamento dell’inflazione potrà far diminuire i rendimenti obbligazionari e indebolire il dollaro.
Shah afferma che la storia dell’oro rimane positiva anche per il prossimo anno, ma avverte che, se i venti contrari dal mercato obbligazionario dovessero persistere e le previsioni di consenso si rivelassero errate, il prezzo potrebbe restare relativamente stabile.
In sintesi: la vera prova dell’oro non sono i tassi di breve, ma la fiducia nella valuta fiat
Nel complesso, la posizione di Shah non nega le difficoltà di breve termine per l’oro, ma mette in guardia il mercato dal focalizzarsi esclusivamente sui rendimenti obbligazionari, sui tassi di breve termine e sulla forza del dollaro. Gli elementi realmente importanti riguardano la fissazione psicologica dell’inflazione, la difficoltà a gestire gli shock di approvvigionamento, l’insostenibilità del debito sovrano e il continuo logorio della fiducia nelle valute fiat. Se queste forze continueranno ad agire, l’oro potrebbe non solo servire come rifugio temporaneo, ma diventare una delle scommesse macro più rilevanti degli ultimi decenni. Le prospettive per il prezzo dell’oro restano costruttive per il prossimo anno, pur con un percorso irregolare; se i venti contrari dal mercato obbligazionario persisteranno, l’oro potrebbe comunque entrare in una fase di relativa stabilità. Tuttavia, su orizzonti di medio termine, le pressioni sulle valute fiat e la dinamica del debito potrebbero ancora aprire ampie opportunità per l’oro.
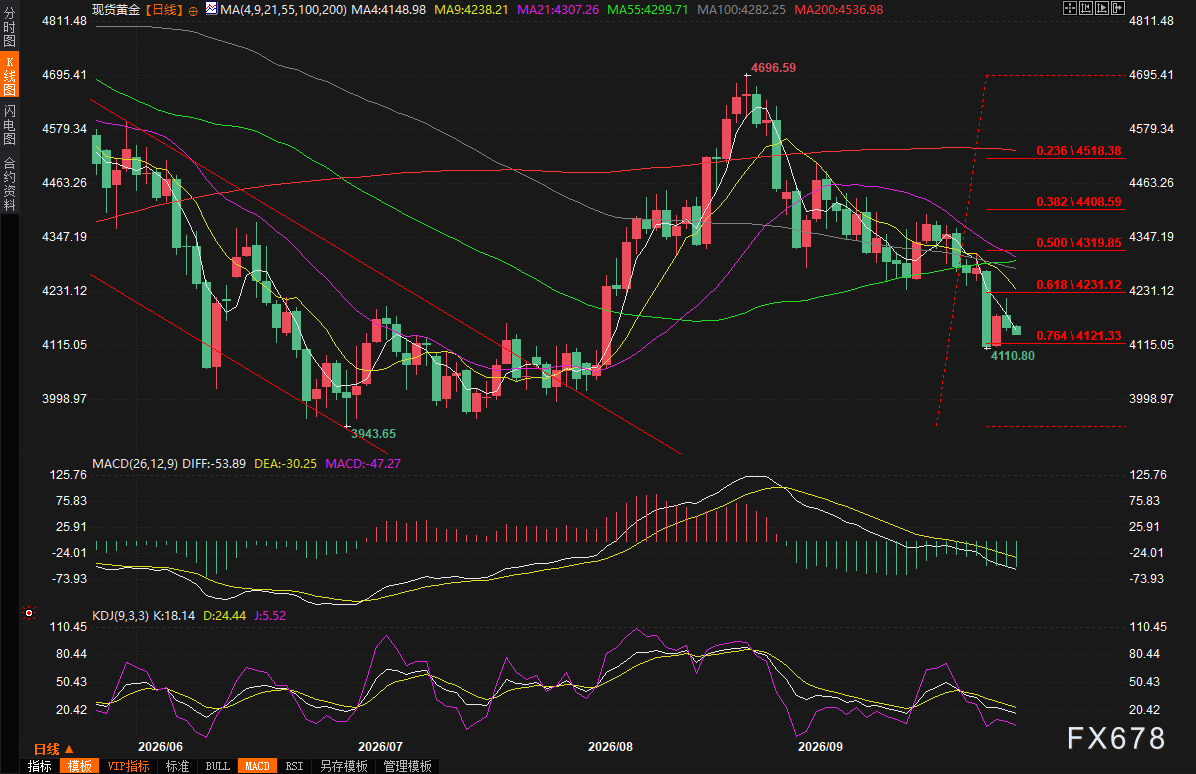
(Grafico giornaliero dell’oro spot, fonte: Easymarket)
Ora di Pechino (GMT+8) 08:57, l’oro spot quota 4143,14 dollari/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Cosa significa "auto-regolamentazione dell'AI" di Trump? Huang "vince alla grande", dietro le quinte interroga Anthropic Amodei
Trump promuove l'“auto-regolamentazione” dell'AI, che apparentemente rafforza la sicurezza ma in realtà prepara il terreno per l'espansione della potenza di calcolo: requisiti come test, audit e monitoraggio per la “conformità alla sicurezza” genereranno nuove esigenze per l'inferenza e l'interconnessione ottica, rendendo Nvidia il principale beneficiario. Jensen Huang si è inoltre alleato con Zuckerberg per respingere una regolamentazione troppo severa e ha direttamente chiesto al CEO di Anthropic, Amodei, perché esagerare sui rischi dell'AI nei contesti pubblici.
Prospettive delle nuove quotazioni azionarie negli Stati Uniti | Heng Hong Technology (HCPC.US): un aumento dei ricavi senza crescita dei profitti, una situazione difficile da risolvere. La narrazione multidimensionale riuscirà a sostenere la valutazione IPO?
Dopo la revisione della valutazione, il mercato sarà disposto a sottoscrivere pienamente a questo prezzo?
Prezzi delle criptovalute
Altro


