
Il PCE si indebolisce inaspettatamente, ma perché il mercato non è così entusiasta

Huitong News, 30 settembre—— Il PCE è stato completamente al di sotto delle aspettative, mentre l’ADP le ha superate, dando l’impressione superficiale di uno scenario “mercato del lavoro caldo, domanda in raffreddamento” apparentemente contraddittorio.
Il PCE è stato completamente al di sotto delle aspettative, mentre l’ADP le ha superate, dando l’impressione superficiale di uno scenario “mercato del lavoro caldo, domanda in raffreddamento” apparentemente contraddittorio.
Tuttavia, questo “risultato inaspettato” non è in realtà così sorprendente——
Il mercato non è stato lento a reagire, ma ha compreso “il metro sostituito”── quindi, di fronte a un PCE sorprendentemente debole, la reazione del mercato non è stata così entusiasta.
Realizzazione dei dati: un raffreddamento superiore alle attese con una traccia da ricalibrazione statistica
Il PCE complessivo è salito anno su anno del 3,4%, il PCE core del 3,0%, entrambi inferiori alle attese di mercato (3,7% e 3,3%) e anche ai dati precedenti; su base mensile, rispettivamente lo 0,3% e lo 0,2%, ugualmente moderati.
Sebbene il dato più recente sia sceso dal 3,7% di luglio, rimane ben al di sopra dell’obiettivo del 2% della Federal Reserve da oltre cinque anni.
Sotto la sorpresa si cela un dettaglio significativo——questo raffreddamento non deriva interamente da un indebolimento della domanda, ma riflette fortemente una revisione statistica: l’amministrazione Trump ha rivisto il metodo di calcolo core, valutando le spese di gestione del portafoglio in base alle ore di lavoro e al reddito orario invece che ai prezzi degli asset finanziari, riducendo sistematicamente l’impatto dei mercati azionari sull’inflazione.
In altre parole, è un raffreddamento “levigato” dalla nuova definizione statistica, che il mercato non può semplicemente interpretare come un lasciapassare puro per un’inversione accomodante della Fed.
I due volti dei dati: l’“auto-mitigazione” dell’inflazione e la resilienza dell’occupazione
Interessanti, quanto i dati, sono stati anche le dichiarazioni del presidente della New York Fed Williams.
Ha dato segnali relativamente precisi, affermando che una parte delle pressioni inflazionistiche si sta dissolvendo spontaneamente: i prezzi delle abitazioni, principale spesa per le famiglie, sono chiaramente rallentati, il mercato del lavoro è stabile ma la crescita dei salari non si trasferisce ai prezzi al consumo—offrendo così una motivazione basata sui fondamentali, non sulle definizioni statistiche, per “non aumentare ulteriormente i tassi”.
I dati sull’occupazione disegnano invece un quadro affascinante.
Il rapporto ADP mostra che a settembre il settore privato ha aggiunto 90.000 posti di lavoro, superando le attese di 70.000, e i dati di agosto sono stati rivisti al rialzo. Il mercato del lavoro mantiene resilienza nonostante l’aumento dei costi energetici e dei tassi di interesse, indicando che il rallentamento dell’inflazione non è avvenuto a scapito dell’occupazione.
Quando “inflazione in raffreddamento” e “lavoro stabile” coesistono, la Federal Reserve non è più costretta a scegliere tra le due cose—ottiene invece maggiore libertà di mantenere lo status quo.
Equilibrio delle politiche: le sfide della comunicazione e l’incertezza di ottobre
Le dichiarazioni precise di Williams sono importanti proprio perché la comunicazione della Federal Reserve è radicalmente cambiata.
L’attuale presidente Walsh ha abbandonato la “forward guidance” verbale tipica dei suoi predecessori—quegli indizi a costruire le aspettative di mercato prima della riunione FOMC, il che comporta dei rischi: se il mercato punta su mosse che i funzionari non intendono realmente implementare, la Fed rischia di doversi dividere tra “spaventare gli investitori” e “procedere con un rialzo non necessario”. Le dichiarazioni di Williams permettono di evitare questo dilemma.
L’equilibrio della politica monetaria si inclina quindi silenziosamente: la probabilità prezzata dal mercato di un rialzo di 25 punti base il 28 ottobre è scesa dal 66% di martedì mattina circa al 45% e la possibilità di ulteriori 50 punti base entro la fine dell’anno è scesa dal 55% di una settimana fa circa al 35%;
Mancano appena sei giorni alle elezioni di medio termine, il che rende ancora più scomoda una stretta monetaria senza ragioni urgenti.
Tuttavia, i segnali accomodanti non sono unanimi: il governatore Barr, in linea con Williams, ha affermato che “ulteriori aggiustamenti potrebbero ancora essere necessari”, e Cook ha espresso un punto di vista simile, senza però sbilanciarsi sulla tempistica.
Alla riunione di ottobre, i funzionari avranno sia il rapporto sull’occupazione di settembre che i dati sull’inflazione di settembre (che usciranno due settimane dopo). Solo allora l’ago della bilancia sarà davvero chiaro.
Mercato e trading: pazienza ai massimi da 19 anni e considerazioni finali
Tornando ai mercati, il core PCE sotto le attese ha offerto una breve pausa ai rendimenti a lungo termine, da tempo sotto pressione.
Nelle ultime settimane i tassi a lungo termine sono saliti costantemente ai massimi da 19 anni, con il rendimento del Treasury decennale statunitense salito martedì al 5,25%, chiaramente sopra il 5% dell’ultimo rialzo Fed del 16 settembre;
Se i rendimenti restano elevati, continueranno a frenare prestiti e spese di imprese e famiglie. Nel breve, l’inflazione in raffreddamento potrebbe offrire un temporaneo supporto ai Treasury e all’oro, ma scommettere sulla tendenza resta rischioso.
Gli aggiustamenti di calcolo nel PCE, la tenuta dell’occupazione e la cautela dei policymaker sulle comunicazioni ricordano che non è detto che questa debolezza nei dati sia preludio a una svolta decisamente accomodante.
La pazienza vale più del senso di direzione; i dati contano più dell’umore.
Fino ai dati Non Farm Payrolls di venerdì, è alta la probabilità che i rendimenti rimangano volatili a livelli elevati—l’atteggiamento di un trader razionale non è schierarsi subito, ma restare lucidi nell’incertezza e agire con decisione solo quando emerge la chiarezza.
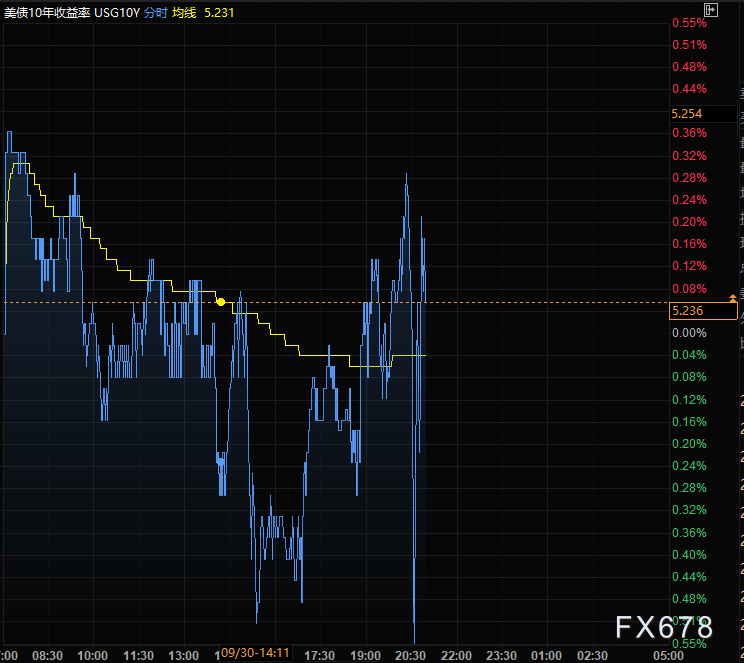
(Grafico a intervalli dei rendimenti dei Treasury USA a 10 anni, fonte: Yihuitong)
Ore 21:00 (UTC+8), il rendimento dei Treasury USA a 10 anni è attualmente al 5,244%.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La raccolta di finanziamenti per l'acquisizione da 110 miliardi di Paramount (PSKY.US) arriva in ritardo: emissione di obbligazioni posticipata di tre mesi, potrebbe dover pagare 500 milioni di dollari in più di interessi ogni anno.
Paramount ha continuato per mesi a presentare agli investitori obbligazioni di finanziamento per l'acquisizione di Warner Bros Discovery (WBD.US); tuttavia, mentre il periodo di negoziazione si è allungato, i costi di finanziamento sono aumentati.
Trump propone un piano di investimento energetico coreano da 200 miliardi di dollari negli Stati Uniti, coinvolgendo otto centrali nucleari e il progetto LNG in Alaska
Il presidente degli Stati Uniti Trump dovrebbe annunciare mercoledì un piano che prevede il sostegno della Corea del Sud, per un importo totale di circa 200 miliardi di dollari, a progetti energetici statunitensi che coinvolgono otto grandi centrali nucleari, un’importante struttura di produzione di energia in Texas e un progetto di esportazione di gas naturale liquefatto (LNG) in Alaska.
Apple (AAPL.US) entra finalmente nel prossimo grande settore: la casa intelligente, pronta a rilasciare il centro dispositivi il 13 ottobre, posizionandosi sulla nuova pista delle applicazioni AI.
Apple è finalmente pronta a entrare nel prossimo settore importante: la smart home.
Prezzi delle criptovalute
Altro


