
Previsione del rapporto finanziario Q4 di Micron Technology: Super ciclo incontra alte aspettative e pressione degli short
 2026/09/24 06:41
🔥 Il radar delle tendenze US Stock è ora online! 3 principali filoni delle azioni americane + 6 titoli selezionati + 7 calendari dei principali eventi: dove si trovano le opportunità questa settimana nel mercato azionario USA? Clicca qui per vedere tutto in un'immagine 22 direzioni di trading→
- Punti chiave d'investimento
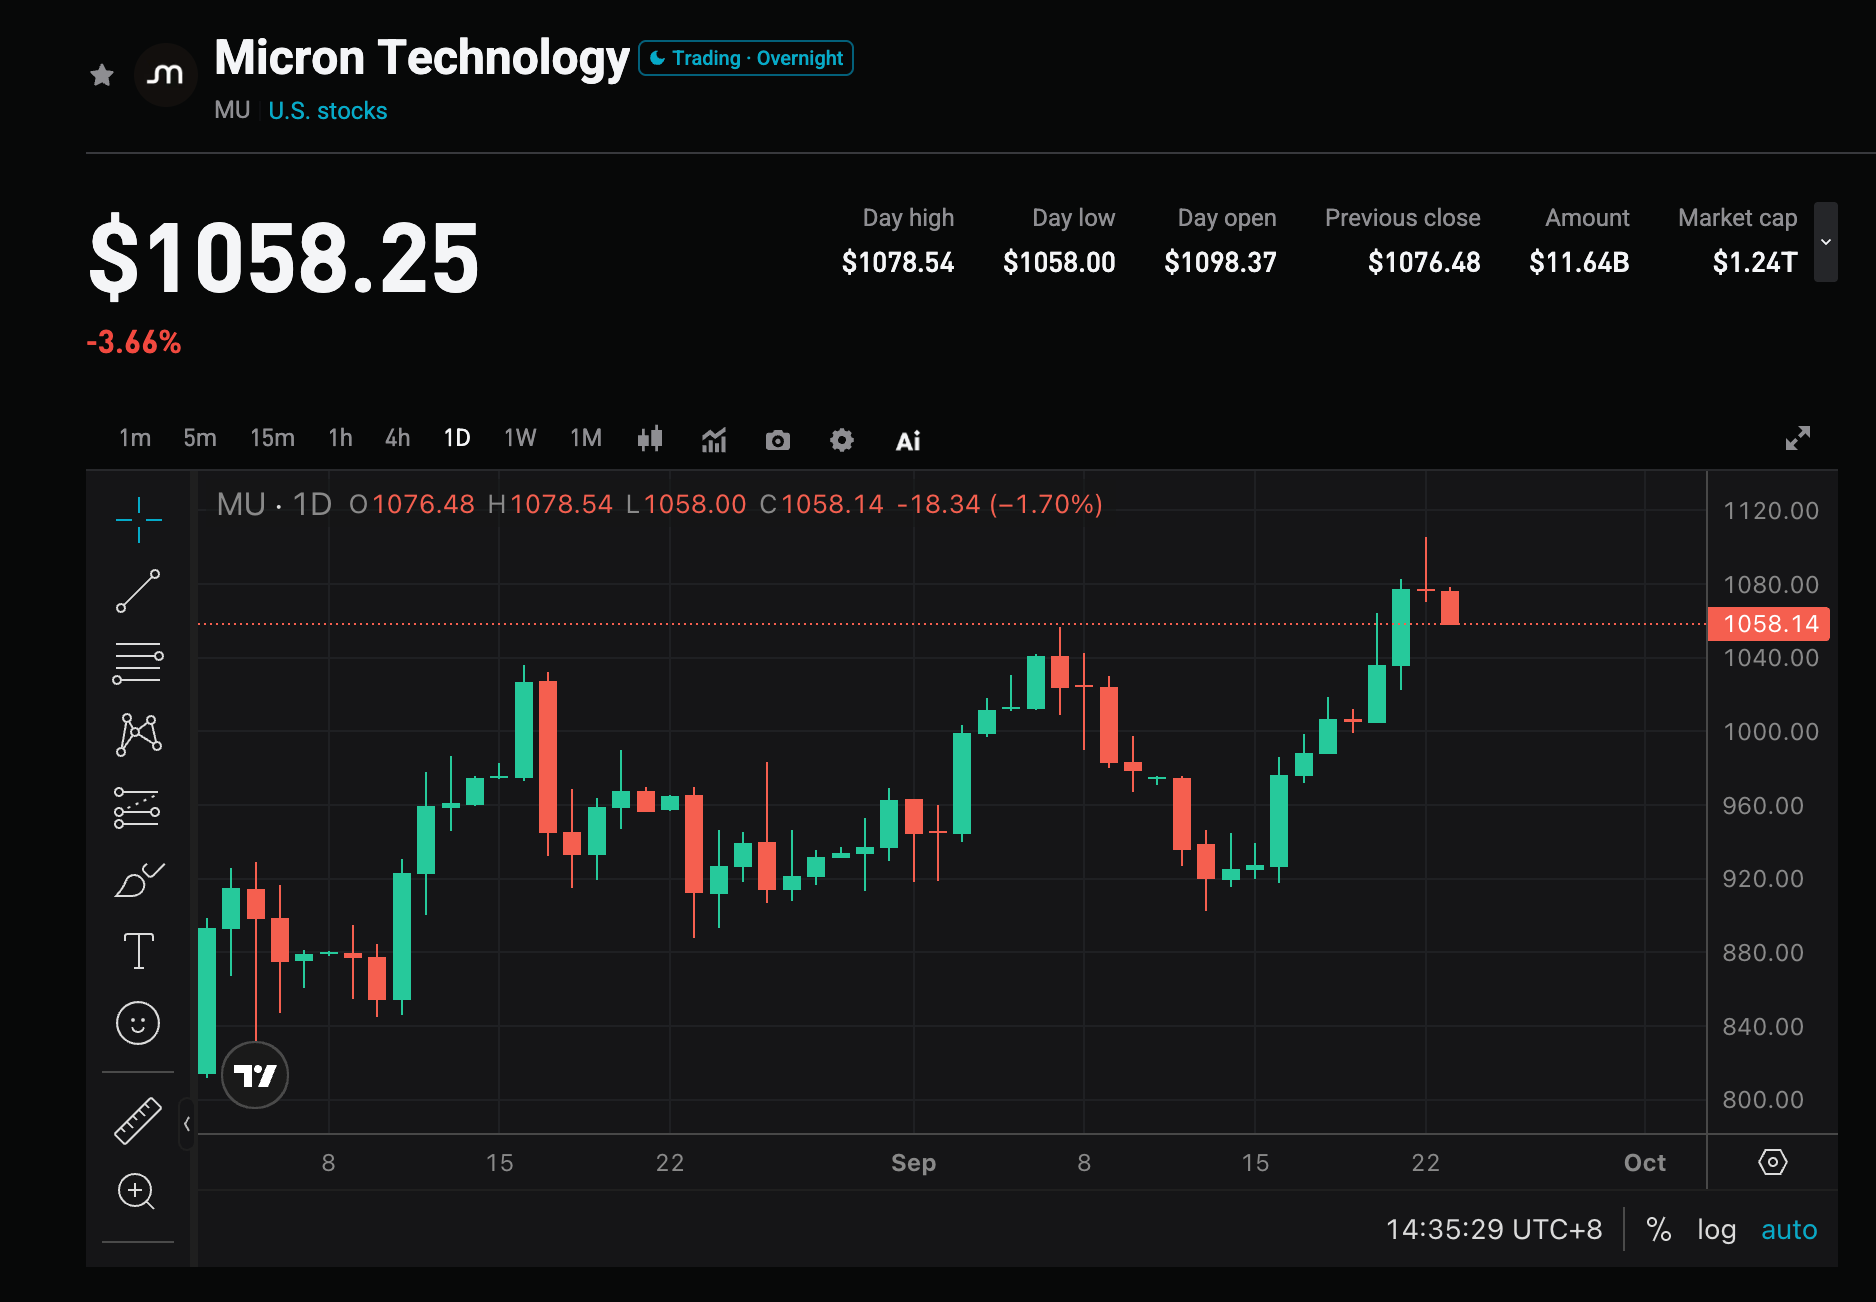
Micron Technology (MU.US) pubblicherà i risultati del quarto trimestre fiscale 2026 dopo la chiusura del mercato americano del 30 settembre 2026, con conference call prevista alle 16:30 ora di New York. La società ha precedentemente indicato ricavi per 50 miliardi di dollari ±1 miliardo, margine lordo non-GAAP intorno all’86%, EPS rettificato circa 31 dollari ±1 dollaro. Il consenso di Wall Street stima ricavi tra circa 50,8 e 51,1 miliardi (+349% YoY), EPS rettificato di circa 31,43 dollari (3,03 dollari nello stesso periodo dell’anno precedente). Al 23 settembre, il titolo ha chiuso a 1.071,88 dollari, in calo del 2,22% nella giornata; +276% da inizio anno, in ritracciamento di circa il 14,6% rispetto al massimo del 25 giugno di 1.255 dollari. Prima della trimestrale, coesistono aumento delle posizioni corte e acquisti istituzionali; il vero tema di mercato è se le prospettive per il prossimo trimestre saranno ancora riviste al rialzo e fin dove può estendersi il ciclo rialzista dello storage.
- Quattro focus principali
Focus 1: Il traguardo dei 50 miliardi è raggiungibile? La guidance futura è la chiave
I ricavi del Q3 hanno già raggiunto 41,46 miliardi (+345,7% YoY), EPS rettificato 25,11 dollari, ben sopra le attese precedenti. La guidance mediana del Q4 è a livello record, con le stime di mercato leggermente più alte rispetto alle dichiarazioni ufficiali. Alcuni istituti stimano per Q4 ricavi a 50,8-52 miliardi, puntando a una guidance Q1 2027 per EPS in fascia 35-37 dollari. Se si centra solo la guidance mediana o le prospettive per il trimestre successivo sono caute, in un contesto di alte attese è facile innescare prese di profitto.
Focus 2: Quanto dureranno capacità produttiva HBM massima e aumenti dei prezzi DRAM
La domanda di HBM e DRAM ad alta capacità per AI training e inferenza resta la principale. L’azienda aveva già comunicato che la capacità HBM per il 2026 è tutta venduta, con alcuni dati che indicano ordini visibili fino al 2027; i contratti a lungo termine aumentano la visibilità dei risultati. La direzione ha già segnalato nel Q3 che le prospettive di margine lordo del Q4 includono un rallentamento nei rialzi di prezzo. La capacità dei prezzi DRAM di salire a doppia cifra sequenziale e la produzione HBM4 stabiliranno lo spazio di crescita ulteriore.
Focus 3: Il margine lordo è vicino all'apice del ciclo di espansione?
Il margine lordo non-GAAP del Q3 ha già raggiunto circa l’84,9%; guidance Q4 intorno all’86%. Alcune opinioni a Wall Street ritengono che oltre l’80% dell’espansione dei margini sia già stata raggiunta, con la flessibilità successiva più derivante dalla composizione delle consegne, la tenuta dei prezzi e la rivalutazione del titolo che non da ulteriori incrementi del margine lordo. Se realmente il margine lordo si ferma all’86% ed è enfatizzato il rallentamento dei prezzi, il mercato potrebbe passare dal tema dell’espansione al massimo ciclo profitti.
Focus 4: L’impatto della narrativa short sulle valutazioni
Il 23 settembre MU ha chiuso a -2,22% a 1.071,88 dollari. Il catalizzatore diretto è stato l’aumento delle posizioni short da parte di noti short seller su Micron, ETF dei semiconduttori e alcuni titoli AI: la ragione è che la ripresa dell’offerta DRAM standard potrebbe segnare l’inizio di un ciclo ribassista, citando fonti secondo cui su DDR4 ci siano più venditori che acquirenti. Il tasso ufficiale di short non è estremo: 2,6% delle azioni in circolazione, circa 29,71 milioni di azioni. Il vero rischio non è il numero di short, ma se la trimestrale non riesce a smentire il punto di svolta del ciclo, il trading emotivo può amplificare la volatilità. Al 23 settembre, il mercato delle opzioni prezza una volatilità implicita di circa ±10,3% sul risultato del 30 settembre.
- Rischi e opportunità coesistono
Catalizzatori rialzisti:
- Ricavi, EPS e margine lordo del Q4 superiori alle guidance mediane e previsioni FY2027 Q1 migliori del consenso.
- Produzione HBM costantemente al massimo, maggiore copertura di accordi a lungo termine, la direzione conferma tensione domanda-offerta fino al 2027-2028.
- Flusso di cassa libero e politiche di remunerazione degli azionisti meglio delle attese, a garanzia di un’elevata redditività realizzabile, non solo profitti ciclici su carta.
Rischi ribassisti:
- Risultati in linea con le guidance, outlook prossimo trimestre debole, innescando l’effetto “compra sulle attese, vendi alla notizia”.
- Aumentano segnali di debolezza dei prezzi DRAM/NAND standard, il mercato teme pressioni sugli altri prodotti oltre HBM.
- Espansione della capacità produttiva delle aziende cinesi, alleviamento dei colli di bottiglia o voci di tagli degli ordini a valle, insieme alla correzione delle valutazioni dopo un grande rally annuale.
- Consigli operativi di trading
- Logica rialzista: se il Q4 supera nettamente la guidance mediana di 50 miliardi/31 dollari e la guidance per il trimestre successivo viene rivista al rialzo, con dichiarazioni forti su HBM e prezzi contrattuali, è possibile una pressione sulle narrazioni short, favorendo una rivalutazione degli utili per l’anno successivo.
- Rischio short: se i dati chiave sono solo in linea, il margine lordo mostra segnali di rallentamento o la direzione mostra prudenza sulla domanda fino al 2027, l’elevata aspettativa combinata con narrazioni short può portare a correzioni rapide anche oltre la volatilità stimata dalle opzioni.
Dati chiave:
- Ricavo totale e tasso di crescita YoY/quarter-on-quarter
- Margine lordo non-GAAP ed EPS rettificato
- Spedizioni HBM, copertura dei contratti a lungo termine e guidance Q1 FY2027
- Flusso di cassa libero, capex e ritorno agli azionisti
Appunti tattici (chiusura del 23 settembre a 1.071,88 dollari):
- Pre-earnings: il prezzo dalle medie di 902-925 di metà settembre è rimbalzato, il 22 settembre ha chiuso a 1.096,16, il giorno seguente massimo a 1.105,50 e chiusura a 1.071,88. Media mobile a 20 giorni circa a 979,69, 50 giorni a 933,51, 200 giorni a 652,70. Prima resistenza 1.096-1.106, poi 1.132 / 1.154 / 1.213-1.255. Primo supporto 1.064 / 1.044-1.048, poi 1.016 / 975-980. Il rapporto rischio/rendimento pre-evento è medio, volatilità implicita delle opzioni circa ±10,3% (961-1.182). Gestire l’esposizione con prudenza. Evitare leva long sotto 1.030.
- Posizione long: nuovo close sopra 1.096-1.106, supporto difeso a 1.044-1.048. Resistenze 1.132 / 1.154, poi 1.213 / 1.255 massimo precedente. Stop loss a 1.030, o vicino alla media mobile a 20 giorni (979), in base alla propria tolleranza al rischio.
- Posizione short/hedging: se il titolo non recupera 1.044-1.048 dopo gap down, o fallisce l’attacco a 1.096-1.106. Supporti 1.016 / 975-980 / 933 (media 50 giorni) / 900.
Consiglio operativo: le aspettative sono già elevate, su questa trimestrale è meglio guardare la pendenza delle guidance future che l’incremento YoY. Se il dato supera nettamente le attese o le prospettive sono molto positive, monitorare la fascia di ritracciamento 1.044-1.096 dopo alta volatilità; se i dati sono deboli o il ciclo rallenta, evitare inseguimenti, attenzione all’erosione della posizione long sulle opzioni dovuta al calo dell’IV. Posizionamento e stop loss devono essere sempre coerenti con il proprio profilo di rischio.
Disclaimer: I contenuti sopra sono forniti solo a titolo informativo e non costituiscono raccomandazioni di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Muse scalda l'infrastruttura AI, mentre gli investitori si concentrano sui risultati di Micron (MU.US)! I contratti pluriennali da centinaia di miliardi alimenteranno la febbre della potenza di calcolo AI?
Meta Muse e OpenAI Astra stanno promuovendo l’espansione dei workflow degli agenti intelligenti delle applicazioni AI verso processi di esecuzione continua e collaborazione in più fasi. Il mercato sta rivalutando le esigenze di CPU, memoria e storage che supportano queste applicazioni. Il prossimo rapporto finanziario di Micron rappresenta una finestra importante per verificare il super ciclo dello storage.
Il prezzo delle azioni di Snap (SNAP.US) scende al minimo mensile: critiche agli SPECS, Meta attacca con una matrice di prezzi bassi, Musk mostra la crescita di Grok Bot intensificando il FOMO sull’AI
Snap è sceso di quasi il 6% mercoledì, registrando il prezzo di chiusura più basso da oltre un mese, segnando il secondo giorno consecutivo di calo.
L'espansione dell'hardware VR di Meta favorisce Unity (U.US)! La logica del "venditore di picconi" si riscalda, il punto di svolta della redditività deve essere verificato dai risultati finanziari.
Le ultime tecnologie VR e AI di Meta sono considerate fattori chiave per lo sviluppo di Unity.
Prezzi delle criptovalute
Altro


