
Previsione dei risultati trimestrali Q2 di BlackBerry: QNX riuscirà a compensare il vuoto lasciato dai grandi ordini nella comunicazione sicura?
 2026/09/23 03:45
- Punti chiave sugli investimenti
BlackBerry (BB.US) pubblicherà i risultati del secondo trimestre dell'anno fiscale 2027 prima dell'apertura del mercato USA il 24 settembre 2026, con la conference call fissata alle ore 8:00 AM EST. La guida dell’azienda prevede ricavi totali di 137-148 milioni di dollari, mentre il consenso di Wall Street si attesta intorno a 143-146 milioni di dollari, in aumento rispetto ai 129,6 milioni dello stesso periodo dell’anno precedente (+10%-12% su base annua); la guidance per l’utile per azione non-GAAP è di 0,03-0,04 dollari, con il consenso posizionato nella parte alta a 0,04 dollari (invariato su base annua).
Nel trimestre precedente, l'azienda ha registrato ricavi per 152,9 milioni di dollari (+26,0% su base annua) e un EPS rettificato di 0,04 dollari, superando entrambi i parametri attesi (“double beat”), rivedendo al rialzo le prospettive annuali e registrando un rialzo della quotazione di circa il 20% il giorno dopo, cui però è seguito un ritracciamento dai massimi. Nella stagione corrente, il contesto chiave è chiaro: QNX può mantenere una crescita di alta qualità? E la comunicazione sicura, dopo il maxi ordine del governo canadese, mostrerà una contrazione contenuta?
- Quattro punti di attenzione
Punto 1: Qualità della crescita QNX - Le licenze di sviluppo possono confermare ancora la visibilità delle royalty?
QNX è il pilastro centrale di valutazione attuale. Nel Q1 la divisione ha generato ricavi per 72,3 milioni di dollari (+26,0% su base annua), con margine lordo rettificato all’86%, le licenze di sviluppo sono sui massimi da otto trimestri, con royalty accantonate quasi a 1 miliardo di dollari. Per la stagione in corso la guida QNX è di 70-75 milioni di dollari di ricavi, EBITDA rettificato previsto tra 16-21 milioni.
Il mercato non guarda solo alla “crescita in sé” ma alla sua composizione: le licenze di sviluppo continuano a mostrare forza? Le royalty seguono? Settori oltre all’automotive, come industria, robotica, medicale, sono abbastanza resilienti da compensare la ciclicità del comparto auto? Se i ricavi raggiungono il margine alto della guidance e le licenze crescono ancora, la visibilità dei flussi rimane forte negli anni; se invece il risultato dipende da entrate una tantum, la qualità percepita della crescita peggiora.
Punto 2: Fase di ritracciamento della comunicazione sicura - una normale finestra di vuoto o domanda effettivamente indebolita?
I ricavi Q1 della comunicazione sicura sono stati di 73,6 milioni di dollari (+24,0% su base annua), grazie all’estensione dell’accordo con Shared Services Canada e rinnovi pluriennali, ma il management ha chiarito che “questi maxi ordini non ci saranno ogni trimestre”. Per il trimestre corrente, la guidance per il segmento scende drasticamente a 57-63 milioni di dollari, EBITDA rettificato atteso tra 5 e 10 milioni.
Punto critico: la resilienza dei ricavi ricorrenti. Nel Q1 l’ARR annuale è stato circa 220 milioni di dollari (+oltre 5% su base annua), il DBNRR al 92%. Se i ricavi restano nella parte alta della fascia e il tasso di rinnovo si stabilizza o risale, il mercato probabilmente interpretarà la contrazione come “solo una questione di tempistiche”; se scendono sotto la guidance o i rinnovi calano ancora, potrebbero emergere dubbi sulla sostenibilità dei contratti governativi.
Punto 3: Redditività e flusso di cassa - questa stagione sarà “di digestione” o segnerà un regresso degli utili?
La guida per l’EBITDA rettificato per il trimestre è fra 20-30 milioni di dollari, con flusso di cassa operativo tra pari e 10 milioni, chiaramente più bassa dei 36,3 milioni di EBITDA Q1 (+144,0% su base annua). La guidance per le licenze sale a circa 10 milioni, sopra i 6,6 milioni dell’anno precedente, offrendo un certo margine di flessibilità.
Il margine incrementale di QNX è la leva chiave nel medio termine. Se i ricavi complessivi sono buoni e il peso di QNX incrementa, l’EBITDA può arrivare vicino al tetto della fascia; se invece la struttura dei ricavi si sposta sulla comunicazione sicura (a margine minore) o i costi crescono, si rischia la combinazione “ricavi ok, margini sotto le aspettative”, meno favorevole alla volatilità da trading.
Punto 4: Guidance annuale difensiva e la narrative su Physical AI
La guidance annuale su ricavi resta tra i 594-621 milioni di dollari, EBITDA rettificato tra 119-139 milioni, EPS non-GAAP 0,16-0,20 dollari e OCF circa 100 milioni. Il Q1 aveva già visto un incremento della guidance; in questo trimestre la vera domanda è se il management intenda “difendere” questi numeri o spingersi ancora oltre.
Nella conference call saranno importanti anche le novità sull'integrazione di Alloy Kore, i progressi su Physical AI/robotica, e se gli adattamenti QNX per chip di accelerazione edge come Hailo porteranno ordini tangibili. Questi progetti sono ancora all’inizio, difficilmente genereranno grandi ricavi subito, ma le aspettative e il tono potranno influenzare direttamente le valutazioni di crescita.
- Rischi e opportunità
Catalizzatori al rialzo:
- Ricavi QNX vicini o oltre i 75 milioni, crescita parallela di licenze e royalty, rafforzando la visibilità dei flussi pluriennali.
- La comunicazione sicura batte la guidance mediana, ARR e tasso di rinnovo oltre il 92% si stabilizzano, mostrando che il Q1 non ha “bruciato” domanda futura.
- EBITDA rettificato vicino ai 30 milioni e reiterazione o leggera revisione della guidance annuale su ricavi e EBITDA.
Rischi al ribasso:
- Ricavi totali solo al fondo della guidance (137 milioni), rallentamento marcato della crescita QNX, calo delle licenze dai massimi.
- La comunicazione sicura scende sotto i 57 milioni, o i tassi di rinnovo calano ancora, alimentando dubbi sulla stabilità del business governativo.
- Solo “entro guidance” e toni cauti su Alloy Kore/Physical AI, con il titolo che ha già corretto dai massimi, potrebbero portare a prese di profitto.
- Strategie operative suggerite
Logica rialzista: struttura QNX solida (forti licenze più royalty), la contrazione della comunicazione sicura è più contenuta delle attese, EBITDA e cassa nella parte alta della fascia e management conferma la guidance annuale. Questo scenario suggerisce una “digestione dei risultati” più che un inversione dei fondamentali, favorendo il recupero del sentiment.
Rischi short: ricavi e utili solo “al minimo”, qualità QNX modesta, la “finestra” della comunicazione sicura è letta come domanda debole, o la guidance annuale non viene più alzata. Negli ultimi quattro trimestri la società ha sempre battuto le attese (deviazione media del consensus Zacks ~94.6%), quindi il mercato sconta già un nuovo “upside”, e risultati medi potrebbero penalizzare i multipli.
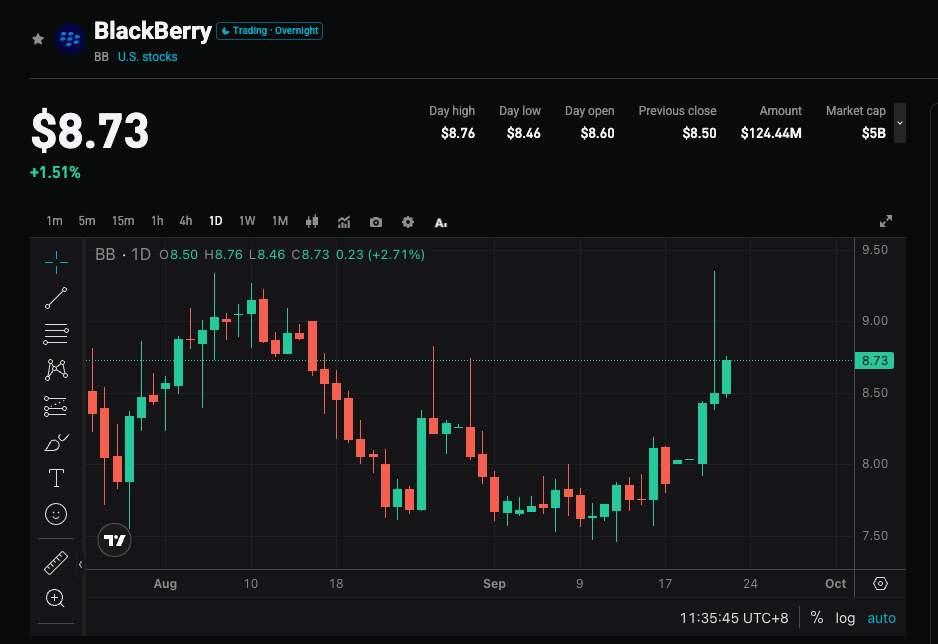
Note operative (BB, dato di chiusura 22 settembre: $8.62):
- Pre-earnings: Il titolo recupera da quota 8,00-8,15, tenta i 9,22 in intraday e chiude a 8,62. La media mobile 50 giorni è circa a 8,70, che coincide con la resistenza 9,00-9,20. Il rischio/rendimento è neutro sul dato, volatilità implicita circa ±9% (range 7,85–9,40). Gestire posizione sull’evento con cautela, limitare la size. Sconsigliata leva long sotto 8,00.
- Struttura long: Chiusura sopra 9,00-9,20, e ritracciamento tenuto su 8,40–8,50. Target a 10,00 e 10,30. Stop loss a 8,20, oppure sotto 8,00 secondo propensione al rischio personale.
- Struttura short/hedge: Fallimento nel recupero di 8,40–8,50 dopo apertura in gap down, oppure rottura mancata di 9,00–9,20. Supporti successivi su 8,00, 7,50 e 6,10.
Dati chiave da monitorare:
- Ricavi totali e crescita YoY (vs guidance mediana ~143 mln $)
- Ricavi QNX, composizione licenze e royalty
- Ricavi comunicazione sicura, ARR e DBNRR
- EBITDA rettificato, OCF, eventuale revisione guidance annuale
Consigli operativi: in caso di risultati e guidance sopra attese, valutare eventuale ritracciamento post-apertura per rientro. Se i risultati sono solo in linea o la comunicazione sicura delude chiaramente, prevedere maggiore volatilità tra pre-market e sessione, evitando di comprare in rincorsa. Size e stop loss devono riflettere la tolleranza personale al rischio.
🔥 Radar titoli USA HOT appena pubblicato! 3 macrotemi USA + 6 titoli selezionati + 7 date chiave a calendario, dove sono le opportunità questa settimana? Clicca per la mappa completa delle 22 strategie→
Disclaimer: I contenuti di cui sopra sono forniti solo a scopo informativo e non costituiscono consulenza finanziaria.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L’ondata di sostituzione dell’AI è sopravvalutata? Barclays: solo il 20% delle competenze chiave nel mondo del lavoro può essere altamente replicato, ma l’effetto amplificatore si sta già diffondendo silenziosamente
L'impatto dell'AI sulla forza lavoro è più moderato ma anche più profondo di quanto si pensasse. Una nuova ricerca di Barclays sfata il panico della "ondata di sostituzione": solo circa il 20% delle competenze professionali fondamentali può essere effettivamente replicato dall'AI, ma il suo "effetto di amplificazione" si diffonde quasi in ogni angolo delle professioni. Ciò che desta maggiore preoccupazione è che la richiesta di competenze relative all'AI si sta diffondendo dai ruoli tecnologici a quelli manageriali, mentre l'ascesa dell'AI fisica potrebbe persino trasformare le competenze umane in nuove forme di proprietà intellettuale scalabili.
Prezzi delle criptovalute
Altro


