
I tassi d'interesse non riescono a salire a causa delle politiche aggressive; l'Assemblea Generale riduce il premio geopolítico; i tassi reali raggiungono il picco.

Huitong News 22 settembre—— L'oro potrebbe entrare in una fase di consolidamento volatile
Il 22 settembre durante la sessione europea e americana, la convocazione dell'Assemblea Generale delle Nazioni Unite ha contribuito ad attenuare marginalmente i rischi geopolitici globali, riducendo il premio per l'inflazione derivante da tali rischi. L'oro spot ha toccato i minimi per poi risalire, mostrando una notevole resilienza sui mercati.
In precedenti analisi era stato sottolineato come, con il riassorbimento dell'IRP (premio per il rischio di inflazione, ovvero le aspettative di inflazione generale equivalgono alle aspettative di inflazione reale più l’IRP), il TIPS risulti attualmente estremamente vicino ai tassi reali, un ottimo punto di osservazione. Dai calcoli emerge che l’inflazione forward a 10 anni sia fissata attorno al 2,33%.
Il tasso di interesse reale si ottiene sottraendo le aspettative di inflazione dal tasso nominale; con un’inflazione forward al 2,33%, le aspettative difficilmente possono scendere ulteriormente. Allo stesso tempo, i tassi nominali sono vincolati dall’impatto dei tassi elevati sull’economia reale e dall’onere del debito statale, il che rende improbabile un ulteriore rialzo dei tassi reali. Questi indicatori stanno già formando una cima, segnando la fine della fase ribassista unilaterale dell’oro, che entra dunque in una finestra chiave di consolidamento.
I funzionari della Fed intensificano il tono restrittivo: focus sull'inflazione endogena e sulla domanda finale
Di recente, il presidente della Fed di St. Louis Musalem e il presidente della Fed di Chicago Goolsbee hanno lanciato segnali marcatamente restrittivi.
Hanno sottolineato che l’attuale propulsore dell'inflazione si è spostato dagli shock esogeni geopolitici ed energetici a un’inflazione endogena nei servizi e nei prodotti derivati dal petrolio spinta da una domanda interna statunitense surriscaldata; gli aumenti dei tassi non rispondono più solo a un singolo shock energetico, ma piuttosto a una dinamica inflazionistica più diffusa.
Sebbene la strategia energetica di Bassett abbia limitato i prezzi del greggio a monte, la cattiva allocazione della capacità di raffinazione ha mantenuto elevati gli spread dei prodotti finiti, con conseguente elevata persistenza inflattiva a valle.
Di conseguenza, la politica della Fed resta saldamente ancorata al controllo dell’inflazione, adottando un approccio restrittivo e lasciando aperta la possibilità di rialzi graduali, senza lasciarsi influenzare dalle richieste di tagli dei tassi da parte dei mercati.
Regolazione strategica di Bassett: compressione del premio IRP, rafforzando la base dell’oro
La variazione chiave di questa fase di mercato deriva dalla regolamentazione macroeconomica di Bassett: da un lato il mantenimento della navigabilità dello Stretto di Hormuz e della stabilità dell’offerta di petrolio, dall’altro la gestione delle aspettative sul debito pubblico, che ha ridotto significativamente il premio richiesto dagli investitori per coprirsi dai rischi di inflazione fuori controllo (IRP).
Se questo non elimina del tutto l’inflazione endogena, blocca tuttavia lo spazio al rialzo per i tassi reali dei TIPS, invertendo così il precedente scenario ribassista per l'oro.
La struttura del pricing: convergenza IRP e formazione del top sui tassi reali
La formula chiave a livello macro è: tasso TIPS = tasso nominale - vere aspettative di inflazione endogena - IRP
La Fed sostiene tassi nominali elevati, ma la regolamentazione di Bassett ha condotto l’IRP alla convergenza, con l’inflazione forward a 10 anni saldamente ancorata al 2,33%. Il tasso reale dei TIPS (circa 2,68) e il rendimento nominale mostrano un doppio top su base giornaliera, con esaurimento della spinta rialzista sui tassi, chiudendo di fatto lo spazio per ulteriori correzioni al ribasso dell’oro.
L’economia reale registra così costi di finanziamento altissimi a causa di tassi reali TIPS oltre il 2%, il che finirà per influenzare rinnovi di debiti aziendali, credito al consumo e mercato immobiliare, esercitando una pressione sostanziale sull’economia.
Insostenibilità del servizio del debito: dato l’elevato livello del debito pubblico statunitense, il mantenimento sia di tassi nominali che reali elevati comporterebbe una crescita esplosiva dei costi per interessi, comprimendo drasticamente lo spazio di spesa fiscale. Il Tesoro ha urgente bisogno che i tassi reali diminuiscano per alleviare la pressione.
Percorso evolutivo: nel breve termine, con le aspettative di inflazione ancorate al 2,33%, la Fed continua a mantenere alti i tassi nominali per la persistenza inflazionistica nei servizi, e i tassi reali dei TIPS rimangono elevati, frenando l’impulso rialzista dell’oro;
Prospettive future:
Inoltre, le azioni tecnologie e altri asset rischiosi potrebbero risultare ancora più favoriti, dato che il loro andamento è supportato sia in caso di crescita economica che in caso contrario.
Nota: il 2,33% dell'inflazione forward a 10 anni si ottiene assumendo IRP circa pari a zero, confrontando il close del tasso sui TIPS a 10 anni con quello sul Treasury a 10 anni, e calcolandone la differenza.
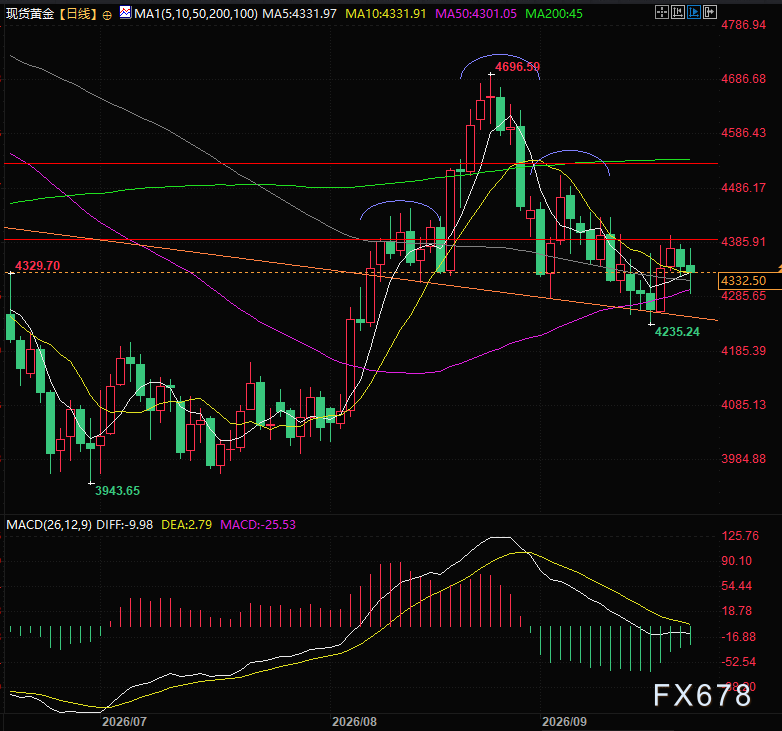
(Grafico giornaliero sull’oro spot, fonte: Yihuitong)
Ore 21:57 (zona GMT+8), l’oro spot quota attualmente 4.337 dollari/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La valutazione è scesa ai minimi degli ultimi dieci anni! Jensen Huang afferma che Nvidia è la "prima growth value stock globale", ma gli investitori sembrano non essere convinti
Il rapporto prezzo/utili di Nvidia è sceso sotto 17 volte, circa la metà del livello previsto per il 2025. Nonostante i ricavi e il profitto netto dell'anno fiscale 2027 siano stimati crescere rispettivamente del 90% e del 99%, il prezzo delle azioni della società quest'anno è aumentato solo di circa il 20%, rimanendo molto indietro rispetto all'indice dei semiconduttori di Philadelphia. Nel frattempo, il margine lordo è previsto scendere dal 75% del secondo trimestre a meno del 72% nel quarto trimestre, a causa dell'aumento dei costi della memoria e della pressione continua dai chip personalizzati dei clienti. La sostenibilità della spesa capitale nell'AI è diventata un fattore chiave per il mercato nella rivalutazione del suo valore.
Le aspettative di profitto del settore dei beni di lusso sono "troppo ottimistiche"! Diverse grandi banche hanno espresso un’opinione negativa nell’ultimo mese, le azioni dei beni di lusso si avviano verso il peggior anno dal 2008.
RBC ha declassato la valutazione di LVMH e Burberry a "in linea con il mercato", affermando che le aspettative di profitti per il settore del lusso sono troppo ottimistiche; il settore ha già perso il 15% quest'anno, registrando la peggiore performance dal 2008.


Prezzi delle criptovalute
Altro


