
Dall'annuncio del CPI alle impennate dei tassi di interesse: analisi delle cause alla base del calo dell'oro

Huitong Web 15 settembre—— Molteplici fattori spingono il tasso d'interesse reale dei Treasury USA, l’oro continua a subire pressioni, il punto di svolta del mercato resta legato ai dati USA
Martedì (15 settembre) durante le sessioni asiatiche ed europee, l’oro spot continua a scendere, attualmente scambiato a 4276 dollari, con un calo dello 0,52%.
Di recente, il tasso d'interesse reale è salito costantemente; subito dopo la pubblicazione del CPI si pensava che il tasso reale potesse brevemente ritracciare, ma alla fine dopo una piccola correzione intraday ha realizzato un forte rimbalzo, persino maggiore rispetto al tasso nominale rappresentato dal rendimento decennale USA.
Partendo dalla formula, il tasso nominale = tasso reale + aspettative di inflazione + premio per il rischio d’inflazione (IRP). Normalmente, aspettative di inflazione e IRP vengono aggregati nella definizione ampia di aspettative d'inflazione, ma in questi scenari di realizzazione positiva bisogna considerarli separatamente; il giorno del dato CPI, in un mercato già preparato al peggio, occorre valutare lo specifico IRP.
In quel giorno la discesa del tasso nominale è stata dovuta al crollo momentaneo dell’IRP, perché il mercato ha percepito che, sebbene l’inflazione abbia leggermente superato le attese, le paure di un peggioramento grave sono rientrate. Tuttavia, è stato il rialzo endogeno del tasso reale a guidare poi al rialzo dei tassi, motivo anche della recente discesa dell’oro.
Tenacia dell’inflazione: i tassi elevati continueranno più a lungo
L’inflazione statunitense non è esplosa in maniera incontrollata, ma la velocità di raffreddamento risulta molto più lenta rispetto alle attese del mercato; l’inflazione dei servizi core e l’affitto mostrano una forte persistenza.
Se l’inflazione non scende, la Federal Reserve non avrà lo spazio per tagli aggressivi sui tassi; il mercato è costretto a rivedere costantemente al rialzo la durata attesa di questi tassi elevati, arrivando persino a considerare la possibilità di un ulteriore rialzo.
Nel quadro di scomposizione dei tassi, il tasso reale è pari al tasso nominale meno le aspettative di inflazione. La persistenza dell’inflazione sostiene le aspettative di inflazione, mentre i tassi nominali restano alti: insieme spingono il tasso reale verso l’alto e, di conseguenza, anche il rendimento dei TIPS sale.
Questa è la forza trainante più fondamentale e durevole dietro l’aumento dei tassi reali attuali.
Tenacia dei fondamentali economici: il livello di equilibrio del tasso reale si sta elevando
L’economia statunitense non è caduta in recessione; consumi e occupazione rimangono sorprendentemente resistenti: il sistema economico è in grado di sostenere l’attuale ambiente di tassi elevati.
Nel modello classico di Fisher, il tasso reale rappresenta il vero rendimento del capitale fisico, determinato dall’equilibrio tra offerta di risparmio e domanda di investimento: quando la domanda economica è forte, le imprese sono propense a investire, i rendimenti del capitale sono elevati e il costo reale del denaro sale naturalmente, spingendo verso l’alto il tasso reale di equilibrio.
Il mercato non prezza più la probabilità che la Federal Reserve sia costretta a tagliare i tassi a breve per salvare l’economia; la scomparsa di questa previsione sostiene ulteriormente le aspettative sui tassi di politica monetaria a lungo termine, che si rafforza all’unisono con la persistenza dell’inflazione, contribuendo a spingere il tasso reale di riferimento.
Non è l’aumento dei tassi ad aver danneggiato l’economia, ma l’economia che regge bene permette di mantenere i tassi elevati: questa è la base strutturale dell’attuale rialzo dei tassi.
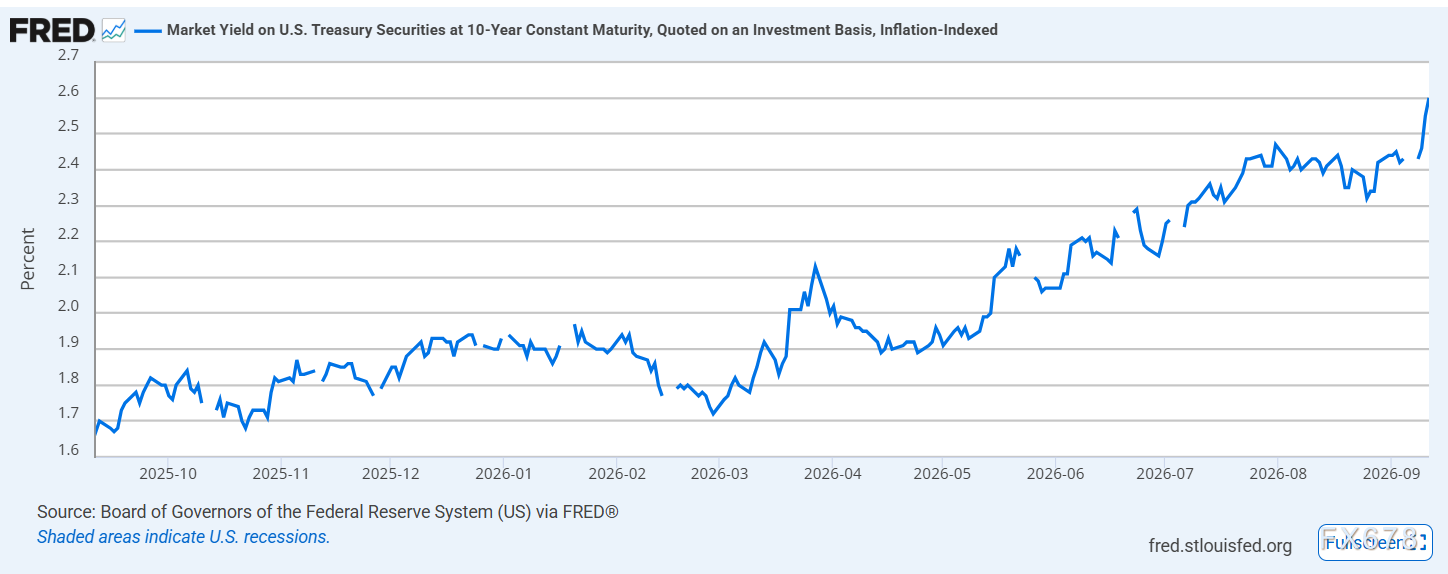
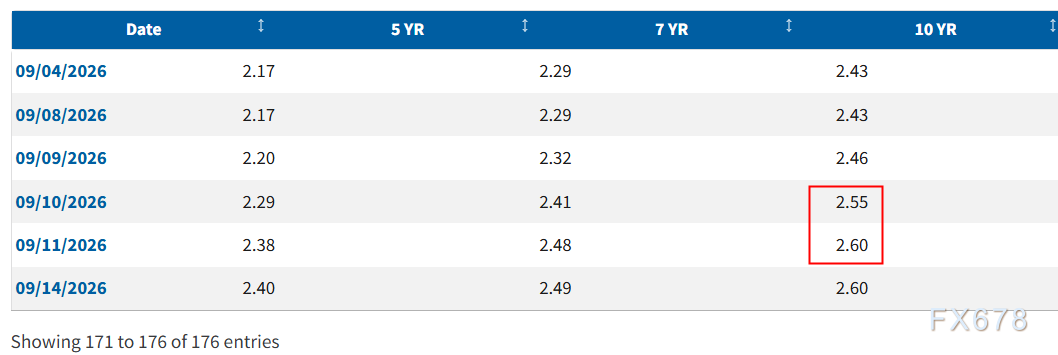
(Panoramica del rendimento TIPS a 10 anni, fonte: Federal Reserve)
Confrontando il rendimento dei Treasury decennali possiamo notare che, dopo il dato CPI, il rendimento decennale è salito di 0,12 bp mentre quello dei TIPS è cresciuto di 0,5 bp. La forza trainante centrale riguarda l’IRP, che dopo il dissolversi delle preoccupazioni sull’inflazione estrema è sceso di 0,48 bp.
Instabilità dei prezzi del petrolio: rafforza le aspettative di tassi alti prolungati
La continua instabilità dei prezzi petroliferi rappresenta un fattore di disturbo dal lato dell’offerta che non può essere trascurato dietro la tenacia dell’attuale inflazione.
Il combinato di tensioni geopolitiche e squilibri domanda-offerta globali fa sì che il prezzo del petrolio non riesca a correggere in modo duraturo e torni ripetutamente a toccare nuovi massimi in punti chiave.
Essendo la principale commodity globale, la salita del petrolio si trasmette all’inflazione finale attraverso diversi canali, come costi di trasporto, materie prime chimiche e beni di consumo, imprimendo nuove pressioni inflazionistiche di tipo importato.
Nel quadro di scomposizione dei tassi, le fluttuazioni del petrolio influenzano il tasso reale su due fronti.
Da un lato, il continuo rialzo del petrolio aumenta l’incertezza sul raffreddamento dell’inflazione, sostenendo o addirittura alzando le aspettative inflazionistiche e rendendo ancora più difficile far partire un ciclo di taglio tassi per la Fed; dall’altro il petrolio rappresenta uno shock dal lato dell’offerta, di fatto alimentando un’inflazione da costi più che da domanda – questa pressione di “stagflazione” spinge la Fed a privilegiare il contrasto all’inflazione più che la crescita, mantenendo i tassi elevati più a lungo e sostenendo il tasso reale.
Allo stesso tempo, l’incertezza sui prezzi del petrolio può in certi momenti aumentare anche il premio per il rischio d’inflazione (IRP).
Quando il mercato teme che la salita del petrolio generi una seconda ondata inflattiva, l’IRP viene rialzato, così i rendimenti nominali dei Treasury USA ricevono un ulteriore compenso per il rischio di inflazione, che, sommato al premio a termine generato dalla pressione sull’offerta di titoli di stato, alimenta ulteriore pressione al rialzo sui rendimenti a lungo termine. Questo è uno dei principali responsabili del forte aumento del rendimento delle obbligazioni decennali in tutto il mondo.
Pressione sull’offerta dei Treasury USA: premio a termine in crescita e mancato supporto dalle politiche
Il deficit federale degli Stati Uniti resta elevato, il Tesoro continua a collocare grandi volumi di titoli di stato a lungo termine, i mercati temono un eccesso di offerta e gli investitori chiedono premi a termine più alti per farsi carico delle scadenze lunghe: ciò spinge i rendimenti nominali in alto dal lato dell’offerta.
Contestualmente, il mercato resta piuttosto scettico sull’efficacia dell’operazione di buyback del Tesoro.
Quasi la metà dei gestori di fondi ritiene che i buyback influiranno poco o niente sui rendimenti, mentre circa il 30% pensa che avranno un effetto addirittura rialzista. Il mancato supporto dalle politiche, in altre parole la rimozione della “rete di sicurezza” per il mercato obbligazionario, lascia i titoli a lunga scadenza più esposti: in caso di vendite massicce, facilmente si innescano reazioni a catena con rapidi rialzi dei rendimenti.
Sintesi e analisi tecnica:
L’oro è un asset privo di cedola e a lunga durata, il suo prezzo dipende moltissimo dal tasso reale, che rappresenta il principale fattore di sconto.
Un aumento del tasso reale implica un maggior costo opportunità nel detenere oro, facendo diminuire il valore attuale dei suoi flussi di cassa futuri (che sono nulli) e comprimendo quindi il prezzo dell’oro stesso.
L’attuale crescita del tasso reale è supportata da diversi trend strutturali: l’inflazione persistente che allunga la fase di tassi elevati, la solidità economica che sostiene il tasso reale di equilibrio, la continua instabilità del prezzo del petrolio che rafforza l’aspettativa di inflazione dal lato dell’offerta, e la pressione dell’offerta dei Treasury che aumenta i premi a termine.
Queste forze insieme costituiscono una base solida per il rialzo del tasso reale, non semplici fluttuazioni dettate dal sentiment di breve periodo.
I temporanei rimbalzi del prezzo dell’oro sostenuti dal calo dell’IRP sono in realtà solo uno sfogo emotivo derivante dal minore rischio di coda, ma sono troppo deboli per sostenere un’inversione duratura contro il trend crescente dei tassi reali.
Pertanto, fino a quando il tasso reale non mostra un chiaro punto di svolta al ribasso, la pressione ribassista di medio periodo sull’oro difficilmente verrà invertita.
L’analisi qui è focalizzata sugli aspetti relativi ai tassi, ma il prezzo dell’oro non dipende solo dai tassi: anche acquisti delle banche centrali, il valore del dollaro USA e domanda di copertura/riserva sono forze autonome della domanda, che in certi momenti possono attenuare la pressione dei tassi reali. Per limiti di trattazione, questi aspetti verranno discussi in seguito.
Tecnicamente: l’oro spot sta consolidando sui minimi, sostenuto dal supporto della neckline di una piccola formazione “testa e spalle”, che però sui minimi tende facilmente a rivelarsi un falso segnale per i ribassisti; gli investitori long non dovrebbero farsi prendere dal panico.
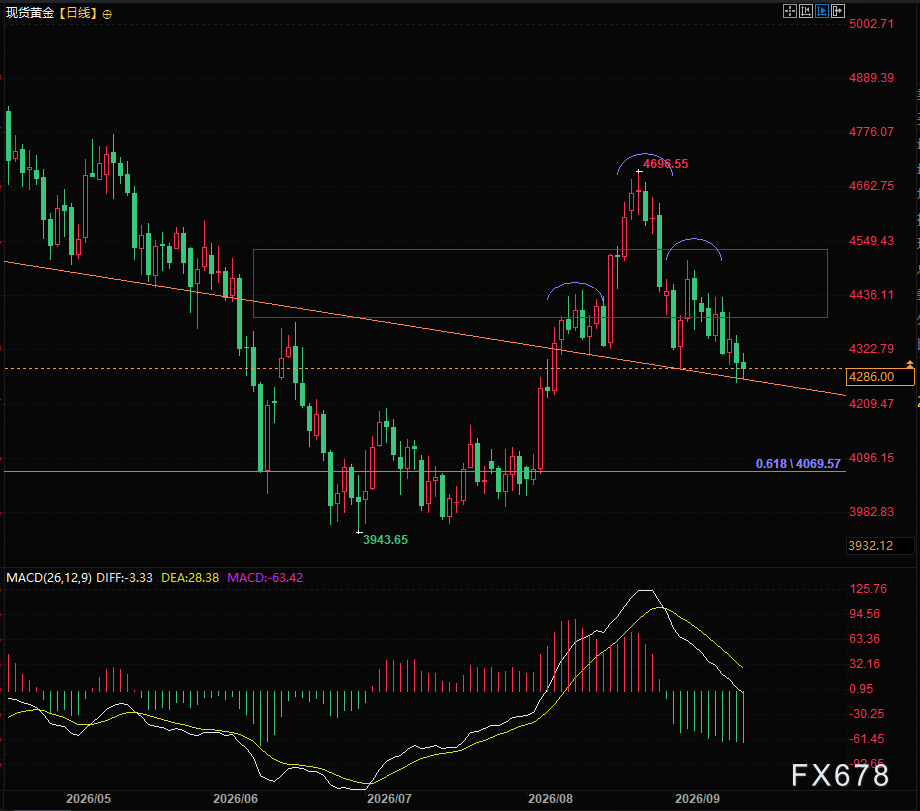
(Grafico giornaliero oro spot, fonte: Easy Huitong)
UTC+8 ore 21:22, oro spot quotato 4285,99
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Meta (META.US) aumenta gli investimenti nei chip AI sviluppati internamente! Nel primo semestre del prossimo anno saranno implementati nei data center, puntando a ridurre i costi e il consumo energetico dell'inferenza.
Meta Platforms prevede di implementare nella prima metà del 2027 una nuova generazione di chip AI sviluppati internamente nei propri data center, con l’obiettivo di ridurre il consumo energetico e i costi necessari per l’esecuzione dei modelli di intelligenza artificiale attraverso chip personalizzati.



Prezzi delle criptovalute
Altro


