
La divisione MedTech di J&J mostra una forte crescita nel 2025: il 2026 sarà ancora migliore?

Johnson & Johnson, la cui divisione di dispositivi medici è conosciuta come MedTech, offre prodotti nei settori ortopedia, chirurgia, cardiovascolare e della visione. Il segmento MedTech rappresenta circa il 36% dei ricavi totali di J&J. Nel 2025, J&J ha realizzato quasi 34 miliardi di dollari di vendite in questo segmento, mostrando una crescita operativa del 5,4% supportata dal lancio di 15 nuovi importanti prodotti.
Nel segmento MedTech, J&J sta riuscendo a orientare il proprio portafoglio verso mercati ad alta innovazione e alta crescita, in particolare nel settore Cardiovascolare. Con le acquisizioni di Shockwave nel 2024 e Abiomed nel 2022, J&J è diventata leader di categoria in quattro dei più grandi e in rapida crescita mercati di intervento cardiovascolare MedTech. Le vendite nel segmento Cardiovascolare sono aumentate del 15,8%, raggiungendo 8,9 miliardi di dollari nel 2025.
L’attività MedTech di J&J è migliorata negli ultimi tre trimestri, trainata dalle attività cardiovascolari acquisite, Abiomed e Shockwave, nonché da un’accelerazione della crescita nelle divisioni Surgical Vision e chiusura delle ferite in Chirurgia. Anche i miglioramenti nel business dell’elettrofisiologia di J&J hanno contribuito alla crescita. Le vendite MedTech sono aumentate del 4,3% su base organica nel 2025.
Tuttavia, l’azienda continua ad affrontare difficoltà in Cina. Le vendite in Cina sono penalizzate dall’impatto del programma di procurement basato sul volume (VBP), un’iniziativa governativa cinese per il contenimento dei costi. Anche la pressione competitiva sta influenzando negativamente la crescita delle vendite in alcune aree di MedTech.
Nel 2026, J&J prevede una crescita migliore nel settore MedTech rispetto ai livelli del 2025, trainata da una maggiore adozione dei nuovi prodotti lanciati nei portafogli Cardiovascolare, Chirurgia e Visione. Alcuni dei principali nuovi lanci sono VARIPULSE in Elettrofisiologia, ETHICON4000 in Chirurgia e la famiglia OASYS MAX in Visione. J&J prevede impatti continuativi dalle problematiche VBP in Cina anche nel 2026. Inoltre, potenziali costi tariffari di circa 500 milioni di dollari, molto superiori rispetto al 2025, dovrebbero influire negativamente sui margini MedTech nel 2026.
La potenziale separazione della divisione Ortopedia in una società indipendente focalizzata sull’ortopedia, denominata DePuy Synthes, prevista possibilmente entro la metà del 2027, dovrebbe migliorare la crescita e i margini dell’unità MedTech sul lungo termine. Il franchise Ortopedia è stato un settore a crescita lenta per J&J.
Principali concorrenti di J&J nel mercato dei dispositivi medici
L’unità MedTech di J&J affronta una forte concorrenza da parte di diversi importanti attori del settore dei dispositivi medici, come Medtronic MDT, Abbott, Stryker SYK e Boston Scientific BSX.
Mentre Medtronic ha una forte presenza nei settori cardiovascolare, neuroscienze e tecnologie chirurgiche, Stryker è leader globale nella tecnologia medica, specializzata in soluzioni innovative per chirurgia, neurotecnologie, ortopedia e cura della colonna vertebrale. Boston Scientific commercializza prodotti per cardiovascolare, endoscopia, urologia e neuromodulazione. Abbott è nota per i suoi prodotti medicali nei campi cardiovascolare, diagnostica e cura del diabete.
Prezzo delle azioni J&J, valutazione e stime
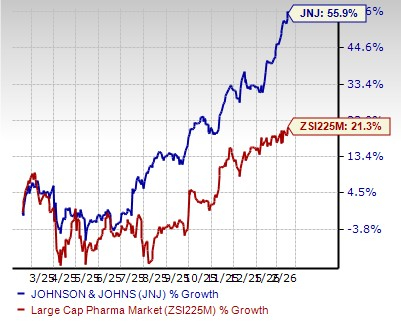
Le azioni di J&J hanno sovraperformato il settore nell’ultimo anno. Il titolo è aumentato del 55,9% nell’ultimo anno, rispetto a un apprezzamento del 21,3% del settore.
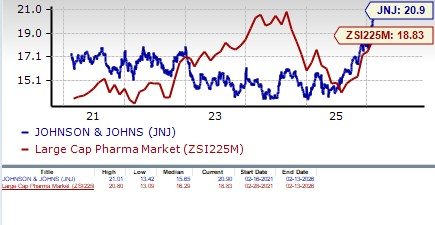
Dal punto di vista della valutazione, J&J risulta leggermente cara. Considerando il rapporto prezzo/utili, le azioni della società attualmente vengono scambiate a 20,90 utili prospettici, superiore a 18,83 per il settore. Il titolo è inoltre scambiato sopra la media quinquennale di 15,65.
La stima di consenso Zacks per gli utili 2026 è salita da 11,47 a 11,54 dollari negli ultimi 30 giorni, mentre quella per il 2027 è aumentata da 12,25 a 12,40 dollari per azione nello stesso periodo.
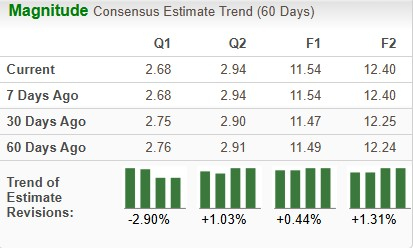
Movimento delle stime JNJ
Attualmente J&J ha un Zacks Rank #3 (Hold). Puoi vedere la lista completa delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I risultati finanziari di Micron (MU.US) sono "esplosivi", ma il prezzo delle azioni oscilla: il super ciclo della memoria è tutt'altro che al picco, perché il mercato non è più entusiasta?
Il livello di valutazione attuale di Micron, pari a circa 7 volte il rapporto prezzo/utili futuro, riflette sia le preoccupazioni del mercato riguardo al rallentamento della crescita sia il potenziale di un valore a lungo termine sottovalutato.
Le divergenze sulle valutazioni dell’AI si accentuano! IPO di Anthropic: la Silicon Valley entusiasta offre 2 trilioni di dollari, mentre Wall Street sobria ne riconosce solo 1,5 trilioni
La discussione sulla valutazione dell’IPO di Anthropic sta evidenziando il divario di prezzo tra la Silicon Valley e Wall Street. I venture capitalist della Silicon Valley continuano a puntare su una crescita elevata dell’AI, con alcune banche d’investimento che valutano inizialmente circa 2.000 miliardi di dollari; mentre le istituzioni del mercato pubblico di Wall Street si concentrano su tassi di interesse elevati, investimenti in infrastrutture computazionali e pressioni di finanziamento continue, preferendo una valutazione di 1.500 miliardi di dollari.
Micron (MU.US) conferenza telefonica Q4: il management afferma "non vediamo un punto di equilibrio tra domanda e offerta", il 75% delle spedizioni per il prossimo anno è già garantito, il 2028 sarà più stretto del 2027
Il management di Micron Technology (MU.US) ha trasmesso segnali ottimistici durante la conferenza telefonica sui risultati del quarto trimestre, affermando che la domanda di memoria guidata dall'intelligenza artificiale rimane robusta e che il rapporto tra domanda e offerta continuerà a essere ristretto nel 2027 e nel 2028.
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Prezzi delle criptovalute
Altro


