
Dopo la liquidazione epica delle criptovalute del "10.11", come stanno andando le azioni delle società DAT?

Per le aziende esposte sia ai rischi del mercato delle criptovalute che a quelli del mercato azionario, il momento peggiore è già passato?
Titolo originale: "Dopo il crollo delle criptovalute, come stanno andando le azioni delle aziende DAT?"
Link originale: David, TechFlow di Deep Tide
Nel pomeriggio del 10, il presidente Trump ha annunciato su Truth Social l'imposizione di dazi del 100% sui prodotti cinesi. Questa notizia ha immediatamente scatenato il panico nei mercati finanziari globali.
Nelle successive 24 ore, il mercato delle criptovalute ha vissuto uno degli eventi di liquidazione più grandi della storia, con oltre 19 miliardi di dollari in posizioni a leva liquidate forzatamente. Il prezzo di bitcoin è precipitato da 117.000 dollari, scendendo sotto i 102.000 dollari, con un calo giornaliero superiore al 12%.
Anche il mercato azionario statunitense non è stato risparmiato. Alla chiusura del 10 ottobre, l'indice S&P 500 è sceso del 2,71%, il Dow Jones Industrial Average è sceso di 878 punti e il Nasdaq Composite è sceso del 3,58%, segnando il maggior calo giornaliero da aprile.
Tuttavia, il vero epicentro della crisi sono state le aziende DAT (Digital Asset Treasury) che detengono asset cripto come riserva di tesoreria.
MicroStrategy, il più grande detentore aziendale di bitcoin, non è stata risparmiata dal crollo delle azioni; per le altre aziende con riserve in asset cripto, il calo è stato ancora più evidente. Secondo i dati del trading after-hours, gli investitori continuano a vendere.
Per queste aziende esposte sia al mercato cripto che a quello azionario, il peggio è già passato?
Perché le aziende DAT sono crollate di più?
Le aziende DAT devono innanzitutto affrontare l'impatto diretto sul bilancio. Prendiamo MicroStrategy come esempio: la società detiene circa 639.835 bitcoin; quando il prezzo di bitcoin scende del 12%, il valore dei suoi asset evapora istantaneamente di quasi 10 miliardi di dollari.
Queste perdite devono essere registrate come "perdite non realizzate" secondo i principi contabili. Anche se finché non si vende non si tratta di una perdita reale, i numeri nei bilanci sono comunque concreti.
Come investitore, ciò che vedi è il rapido deprezzamento degli asset core di un'azienda. Qui entra in gioco anche l'effetto moltiplicatore sulla fiducia del mercato.
All'inizio del 2025, il valore patrimoniale netto (NAV) delle azioni MicroStrategy aveva un premio fino a 2 volte, ma a fine settembre si era ridotto a 1,44 volte; attualmente è circa 1,2.
Per altre aziende, il mNAV sta tornando verso 1, alcune sono già scese sotto 1. Questi cambiamenti riflettono una realtà crudele: la fiducia del mercato nel modello DAT vacilla in condizioni di mercato estreme.
Durante il mercato toro, gli investitori erano disposti a pagare un premio a queste aziende, raccontando la narrazione dell'innovazione cripto. Ma quando il mercato si gira, la stessa storia diventa un'esposizione al rischio non necessaria.
Le criptovalute diverse da bitcoin hanno subito danni tecnici enormi in questo crollo causato dalla leva finanziaria, alcune sono persino crollate a zero in un attimo; anche le altcoin a grande capitalizzazione hanno subito tagli del valore a causa della scarsa liquidità.
Le azioni delle aziende che detengono questi asset sono diventate il bersaglio preferito degli shortisti in un mercato in deterioramento.
Quando il mercato è in preda al panico, gli investitori devono ridurre rapidamente le posizioni. Il mercato di bitcoin è aperto 24/7, ma vendite di grandi dimensioni influenzano gravemente il prezzo. Al contrario, vendere azioni come MSTR o COIN sul Nasdaq è molto più semplice.
Vendere oro per un valore di decine di miliardi di dollari non sconvolge il mercato, ma vendere 70 miliardi di dollari in bitcoin può causare un crollo dei prezzi e innescare liquidazioni di massa; questa differenza di liquidità rende le azioni delle aziende DAT un canale per il ritiro rapido dei capitali.
Ancora peggio, molti investitori istituzionali hanno rigide linee guida di gestione del rischio. Quando la volatilità supera una certa soglia, devono ridurre le posizioni, volenti o nolenti. E le aziende DAT sono tra i titoli più volatili.
Per fare un paragone forse improprio, se una normale azienda tecnologica è su una barca, una azienda DAT è come se avesse legato due barche insieme: una naviga nelle acque mosse del mercato azionario, l'altra lotta nella tempesta del mercato cripto.
Quando entrambe affrontano condizioni avverse contemporaneamente, l'impatto che subiscono non è la somma, ma il prodotto dei due rischi.
Chi è stato colpito di più e chi ha resistito meglio?
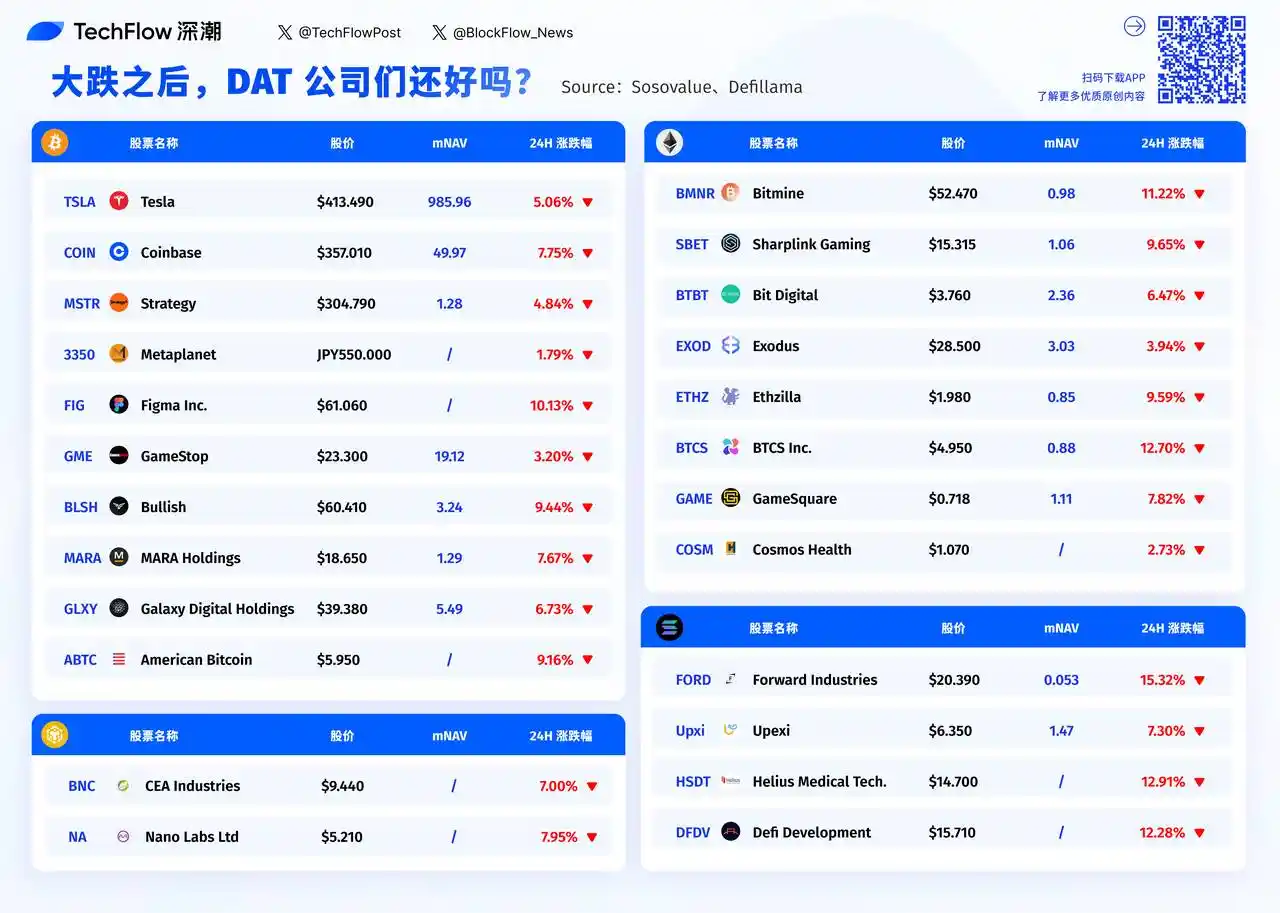
Guardando la classifica dei cali delle aziende DAT nell'ultima giornata di contrattazione, si nota chiaramente una regola: più piccola è l'azienda, maggiore è il crollo.
Forward Industries è scesa del 15,32%, con un mNAV di soli 0,053. BTCS Inc. è scesa del 12,70%, Helius Medical Tech del 12,91%.
Queste piccole aziende con una capitalizzazione inferiore a 100 milioni di dollari non trovano quasi acquirenti durante il panico. Al contrario, MicroStrategy, pur essendo il più grande detentore di bitcoin, ha registrato un calo solo del 4,84%.
La logica dietro a ciò è semplice: la liquidità.
Quando arriva il panico, lo spread tra domanda e offerta delle small cap si allarga drasticamente, e un ordine di vendita un po' più grande può far crollare il prezzo delle azioni.
In questa classifica, Tesla appare un'eccezione. È scesa del 5,06%, quasi il calo minore, ma se si guarda ai dati, il suo mNAV è di ben 985,96. Questo significa che il mercato valuta Tesla quasi 1000 volte il valore delle sue criptovalute detenute.
Perché Tesla in realtà non è una vera azienda DAT, accumulare criptovalute è solo un'attività secondaria. Gli investitori comprano Tesla per il business delle auto elettriche, le fluttuazioni di bitcoin hanno un impatto minimo sulla sua valutazione; lo stesso vale per Coinbase, che è scesa del 7,75%, ma come exchange ha entrate reali dalle commissioni.
Al contrario, per le aziende DAT pure, la situazione è completamente diversa.
Il mNAV di MicroStrategy è solo 1,28 volte, praticamente si scambia in base al valore delle criptovalute detenute. Galaxy Digital ha un mNAV di 5,49 volte, MARA Holdings di 1,29 volte. La valutazione di queste aziende è sostanzialmente pari al valore dei loro asset cripto più un piccolo premio. Quando il mercato cripto crolla, non hanno altri business che possano fare da cuscinetto.
Quando la capitalizzazione di un'azienda è quasi uguale al valore delle criptovalute detenute (mNAV vicino a 1), significa che il mercato ritiene che l'azienda non abbia alcun valore aggiunto oltre all'accumulo di criptovalute.
Il mNAV di Bitmine è 0,98, quello di American Bitcoin non è stato divulgato ma si stima sia molto basso. Queste aziende sono di fatto diventate dei bitcoin ETF travestiti da società quotate.
Il problema è: ora che esistono veri bitcoin ETF acquistabili, perché gli investitori dovrebbero detenere criptovalute indirettamente tramite queste aziende?
Questo potrebbe spiegare perché, durante il panico, le aziende con mNAV basso sono crollate ancora di più. Si assumono sia il rischio degli asset cripto che quello del mercato azionario, senza offrire alcun valore aggiunto.
Tra poche ore riaprirà il mercato azionario USA. Dopo il periodo di calma del weekend, il sentiment di mercato migliorerà? Le piccole aziende DAT che hanno perso oltre il 10% continueranno a essere vendute o arriveranno fondi in cerca di occasioni?
Dai dati, le aziende con mNAV inferiore a 1 potrebbero offrire opportunità di rimbalzo, ma potrebbero anche essere trappole di valore. Dopotutto, quando un modello di business viene messo in discussione, il prezzo basso non è necessariamente un buon motivo per comprare.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La corsa dell’AI resiste al rendimento del 5% dei Treasury USA! Il Nasdaq raggiunge nuovi massimi rafforzando la struttura “80/20”, Wall Street rivaluta il rapporto azioni/obbligazioni.
Il rendimento dei Treasury USA a 30 anni ha raggiunto circa il 5,53%, il livello più alto dal 2004, mentre il Brent rimane sopra i 100 dollari al barile. Gli asset rischiosi hanno nuovamente resistito alla pressione, riflettendo la fiducia degli investitori che la commercializzazione delle applicazioni AI e la crescita dei profitti aziendali possano, in una certa misura, compensare l'impatto dell'aumento dei costi di finanziamento e dei tassi di sconto.
Le infrastrutture AI si scontrano con un “muro”! Marvell: le connessioni in rame e il collo di bottiglia della memoria diventano la chiave per la prossima fase di espansione della potenza di calcolo
La competizione nella potenza di calcolo AI si sta evolvendo in una sfida a livello di sistema che comprende interconnessione e memoria. Un dirigente di Marvell ha dichiarato che i modelli di inferenza hanno spinto la crescita delle cache KV di circa 10 volte in nove mesi, rendendo la memoria su singolo rack insufficiente per le nuove esigenze. Le connessioni in rame stanno raggiungendo il loro limite, mentre l'interconnessione ottica e l'espansione della memoria stanno diventando il fulcro dell'aumento della potenza di calcolo. La personalizzazione è ormai una tendenza del settore e Marvell, grazie a SerDes analogici, tessuti fotonici di memoria e soluzioni completamente personalizzate per la catena di fornitura, sta beneficiando di questi sviluppi.
"Agent vs Titoli di Stato USA" — Chi guiderà il mercato azionario americano?
L’ondata degli AI Agent e il tasso d’interesse dei titoli di stato USA stanno spaccando Wall Street in due mondi: Meta ha pubblicato il modello Muse, aumentando di 220 miliardi di dollari la capitalizzazione in una sola settimana e trainando il Nasdaq; tuttavia, escludendo i titoli legati all’AI, lo S&P 500 è effettivamente sceso dell’1% questa settimana, mentre il numero di titoli ai nuovi minimi sul NYSE ha superato quello dei nuovi massimi per nove giorni consecutivi, segnalando la quasi fine del “diffusion trade”. Goldman Sachs afferma chiaramente che si tratta di un “frustrante gioco del gatto col topo” tra mercato azionario e tassi d’interesse: ogni break-out può essere subito soffocato dal mercato obbligazionario, costringendo gli investitori azionari a coprirsi shortando i titoli di stato USA.
Prezzi delle criptovalute
Altro


