
Morgan Stanley: Mengapa rasio untung dan rugi membeli penyimpanan lebih baik daripada membeli CPU?

Gelombang AI agen sedang mempercepat pertumbuhan permintaan CPU, namun Morgan Stanley berpendapat bahwa Dibandingkan langsung berinvestasi pada Intel atau AMD, menangkap tren ini melalui saham penyimpanan seperti Micron dan SanDisk memberikan rasio risiko-imbalan yang lebih baik.
Menurut Trading Table, Morgan Stanley pada 20 April merilis laporan industri semikonduktor dan menunjukkan tantangan jangka pendek dalam roadmap server Intel serta ketidakpastian strategi foundry, dan harga saham AMD yang lebih didorong logika GPU daripada CPU, sehingga logika investasi langsung pada saham CPU menjadi lebih rumit.
Ditekankan juga bahwa memori tidak hanya menjadi penerima manfaat langsung dari percepatan permintaan CPU, tetapi juga mendapat keuntungan dari berbagai tren pertumbuhan struktural seperti permintaan HBM dan enterprise SSD (eSSD) yang meledak.
Kebutuhan memori di pusat data oleh penyedia layanan cloud skala besar diperkirakan tetap ketat minimal hingga akhir 2027, dan defisit pasokan masih berada di tahap awal. Pada saat yang sama, perjanjian pembelian jangka panjang antara pemasok memori dan klien sedang dipercepat implementasinya, yang akan mengakibatkan arus kas masuk prabayar yang signifikan.
Permintaan CPU mempercepat, namun jalur manfaat langsung menyimpan kompleksitas
Pertumbuhan CPU jangka panjang diperkirakan sekitar 30% hingga 40%, jauh di atas rata-rata historis, namun tetap di bawah ekspektasi pertumbuhan untuk GPU di pasar.
Dari sisi pasokan, kapasitas Intel jelas tidak mencukupi. Percepatan pada sisi permintaan dan keterbatasan pada sisi pasokan berjalan bersamaan, membuat evaluasi kuantitatif tren keseluruhan menjadi lebih sulit.
Yang lebih penting, bagi Intel dan AMD, walaupun bisnis server merupakan inti prospek keuntungan, faktor pendorong valuasi harga saham kedua perusahaan tidak bersandar secara eksklusif pada CPU server—tema investasi Intel lebih ke foundry, sedangkan narasi jangka panjang AMD adalah GPU.
Realitas ini membuat persamaan sederhana "CPU naik, beli saham CPU" menjadi sulit terwujud.
Intel: Logika kenaikan harga server masuk akal, namun ancaman pada roadmap tetap ada
Logika untuk menaikkan target harga Intel adalah: kenaikan harga rata-rata server (ASP) dan pertumbuhan pengiriman. Diprediksi pendapatan Intel Data Center dan AI (DCAI) tahun 2026 sekitar $21,8 miliar, naik sekitar 30% YoY, dengan pertumbuhan unit server sebesar 14% dan ASP meningkat 20%.
Namun, Intel diperkirakan tidak benar-benar mampu merebut pangsa pasar dari AMD. Produk server generasi baru mereka Diamond Rapids dikatakan memiliki kekurangan jelas, dengan penilaian negatif langsung dari channel industri.
Platform Venice AMD justru dianggap sebagai "kemajuan signifikan yang jelas", menggunakan proses TSMC N2 dengan pasokan yang tidak ketat, membuat logika Intel memenangkan pangsa dengan foundry sendiri menjadi tidak valid.
Diperkirakan juga bisnis PC Intel akan mengalami tekanan, dengan prediksi pendapatan desktop turun 16% dan pendapatan notebook turun 8% pada 2026, terutama akibat kenaikan harga GPU yang menyusutkan pasar DIY dan AMD terus merebut pangsa pasar.
Selain itu, prospek jangka panjang bisnis foundry Intel tetap diragukan, kemungkinan bisnis foundry mencapai DCF positif "masih jauh", meskipun kerja sama Terafab tetap mendapat perhatian.
AMD: Produk unggul, namun GPU adalah pendorong utama harga saham
AMD memiliki daya saing produk yang lebih kuat di pasar server CPU dan akan menjadi penerima manfaat terbesar dari siklus booming CPU, serta diprediksi terus meningkatkan pangsa di pasar CPU umum, dengan platform Venice semakin mengukuhkan posisi tersebut.
Namun, kontradiksi utama pada harga saham AMD saat ini adalah: sebagian besar target pendapatan 2030 berasal dari GPU, sehingga perbaikan bisnis GPU menjadi variabel kunci yang mendorong harga saham.
Pengalaman kuartal sebelumnya juga membuktikan hal tersebut—bisnis server berjalan baik, namun karena fokus pasar pada GPU, harga saham tetap terkoreksi tajam.
Dari sisi margin kotor, manajemen mengungkapkan kehati-hatian dalam prospek setelah Q1 karena AMD perlu mengalokasikan sebagian CPU untuk memperkuat ekosistem GPU, yang bisa membawa tekanan diskon tertentu dan membatasi peningkatan profitabilitas secara keseluruhan.
Saham penyimpanan: Valuasi rendah ditambah beragam manfaat, rasio untung-rugi optimal
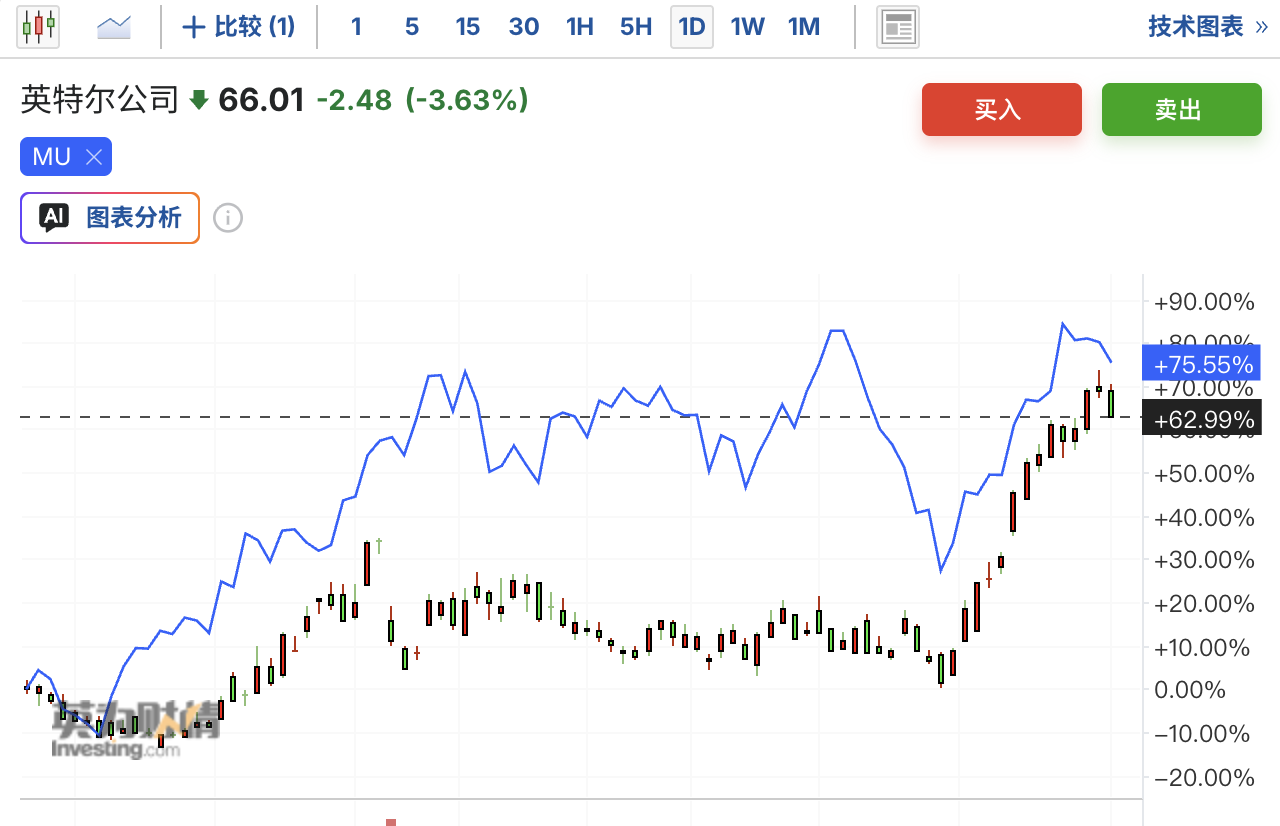
Micron dan SanDisk menjadi pilihan utama untuk menangkap tren permintaan CPU dan AI, alasannya adalah keunggulan valuasi. Berdasarkan prediksi laporan tahun 2026, MU dan SNDK saat ini masing-masing diperdagangkan pada PER sekitar 5,7 kali dan 11,5 kali, dengan ruang kenaikan yang jelas.
Dari sisi permintaan, penyedia cloud skala besar setidaknya hingga 2027 tidak dapat memenuhi kebutuhan memori pusat data, dan defisit pasokan berada di "tahap yang sangat awal".
Penurunan harga spot secara sporadis (seperti modul pasar retail sekunder) dianggap tidak berkaitan dengan kekurangan struktural di pusat data dan bukan referensi.
Dari sisi perjanjian jangka panjang, diperkirakan tahun ini akan muncul bukti jelas (berupa arus kas besar masuk dan pendapatan tertunda) bahwa perjanjian prabayar benar-benar sedang diimplementasikan.
Target harga Micron $520, target harga SanDisk $690, keduanya tetap dalam rating "buy". Dengan asumsi AI agen akan mempercepat permintaan CPU, saham penyimpanan memberikan rasio risiko-imbalan paling optimal.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Jumlah PHK perusahaan AS pada bulan September mencapai titik terendah untuk periode yang sama dalam empat tahun, tetapi keinginan perekrutan turun ke titik terendah dalam lima belas tahun untuk periode yang sama.
Menurut laporan Challenger, Gray & Christmas, jumlah pemutusan hubungan kerja (PHK) yang diumumkan perusahaan-perusahaan di Amerika Serikat pada bulan September turun hampir 20% dibandingkan tahun lalu, namun PHK di sektor teknologi naik 77% dibandingkan bulan sebelumnya. Jumlah niat perekrutan perusahaan pada September turun 23% dibandingkan tahun sebelumnya. Pada hari yang sama, jumlah klaim awal tunjangan pengangguran mingguan di AS turun menjadi 197.000, mendekati level terendah sejak tahun 1969.

Pasokan NAND mungkin tetap ketat hingga tahun 2028! Citi optimis terhadap permintaan AI yang mendorong kenaikan harga chip penyimpanan, kembali menegaskan peringkat "beli" untuk Sandisk (SNDK.US)
Penelitian Citi menyatakan bahwa kinerja kuartal keempat Micron Technology yang baru diumumkan semakin membuktikan tren pasokan NAND flash yang terus mengetat. Diperkirakan situasi ketat antara pasokan dan permintaan di industri ini akan berlanjut hingga tahun 2028, memberikan dukungan terhadap harga chip penyimpanan.

Nebius (NBIS.US) mengakuisisi perusahaan startup Israel, Inferize, untuk memperkuat bisnis AI inference dengan nilai transaksi hingga 150 juta dolar AS.
Penyedia layanan infrastruktur cloud AI Nebius mengumumkan akuisisi startup AI asal Israel, Inferize, untuk semakin memperkuat kemampuan infrastruktur AI inferensi mereka.
Laporan keuangan Micron luar biasa, namun harga saham tetap "tidak bergerak"! Wall Street tetap optimis, target harga tertinggi diumumkan hingga 1625 dolar AS
Kinerja dan panduan Micron menunjukkan hasil yang kuat, namun harga sahamnya telah melonjak 237% sepanjang tahun sehingga reaksi pra-pasar tetap datar. Raksasa Wall Street seperti Deutsche Bank, Bank of America, Goldman Sachs, dan JPMorgan masih secara kolektif optimis—26 perjanjian klien strategis jangka panjang memastikan visibilitas profit, dengan UBS bahkan menetapkan target harga tertinggi sebesar $1625, mendukung kemampuan profit lintas siklus dan potensi kenaikan yang solid.
Harga kripto
Lainnya


