
Raksasa berhenti, ETF kehilangan daya tarik: Apa alasan sebenarnya di balik penurunan bitcoin kali ini?

Dukungan struktural melemah, volatilitas pasar akan meningkat.
Penulis Asli: Oluwapelumi Adejumo
Penerjemah: Luffy, Foresight News
Sepanjang sebagian besar tahun 2025, level support bitcoin tampak sulit digoyahkan karena aliansi tak terduga antara corporate digital asset treasury (DAT) dan exchange-traded fund (ETF), yang bersama-sama membentuk fondasi penopang.
Perusahaan membeli bitcoin dengan menerbitkan saham dan obligasi konversi, sementara arus masuk dana ETF diam-diam menyerap pasokan baru. Keduanya bersama-sama membangun basis permintaan yang kokoh, membantu bitcoin bertahan dari tekanan pengetatan lingkungan keuangan.
Sekarang, fondasi ini mulai melemah.
Pada 3 November, pendiri Capriole Investments Charles Edwards menulis di platform X bahwa seiring melambatnya akumulasi institusi, ekspektasi bullish-nya telah berkurang.
Ia menunjukkan: "Untuk pertama kalinya dalam 7 bulan, pembelian bersih institusi turun di bawah pasokan harian hasil mining, ini bukan pertanda baik."
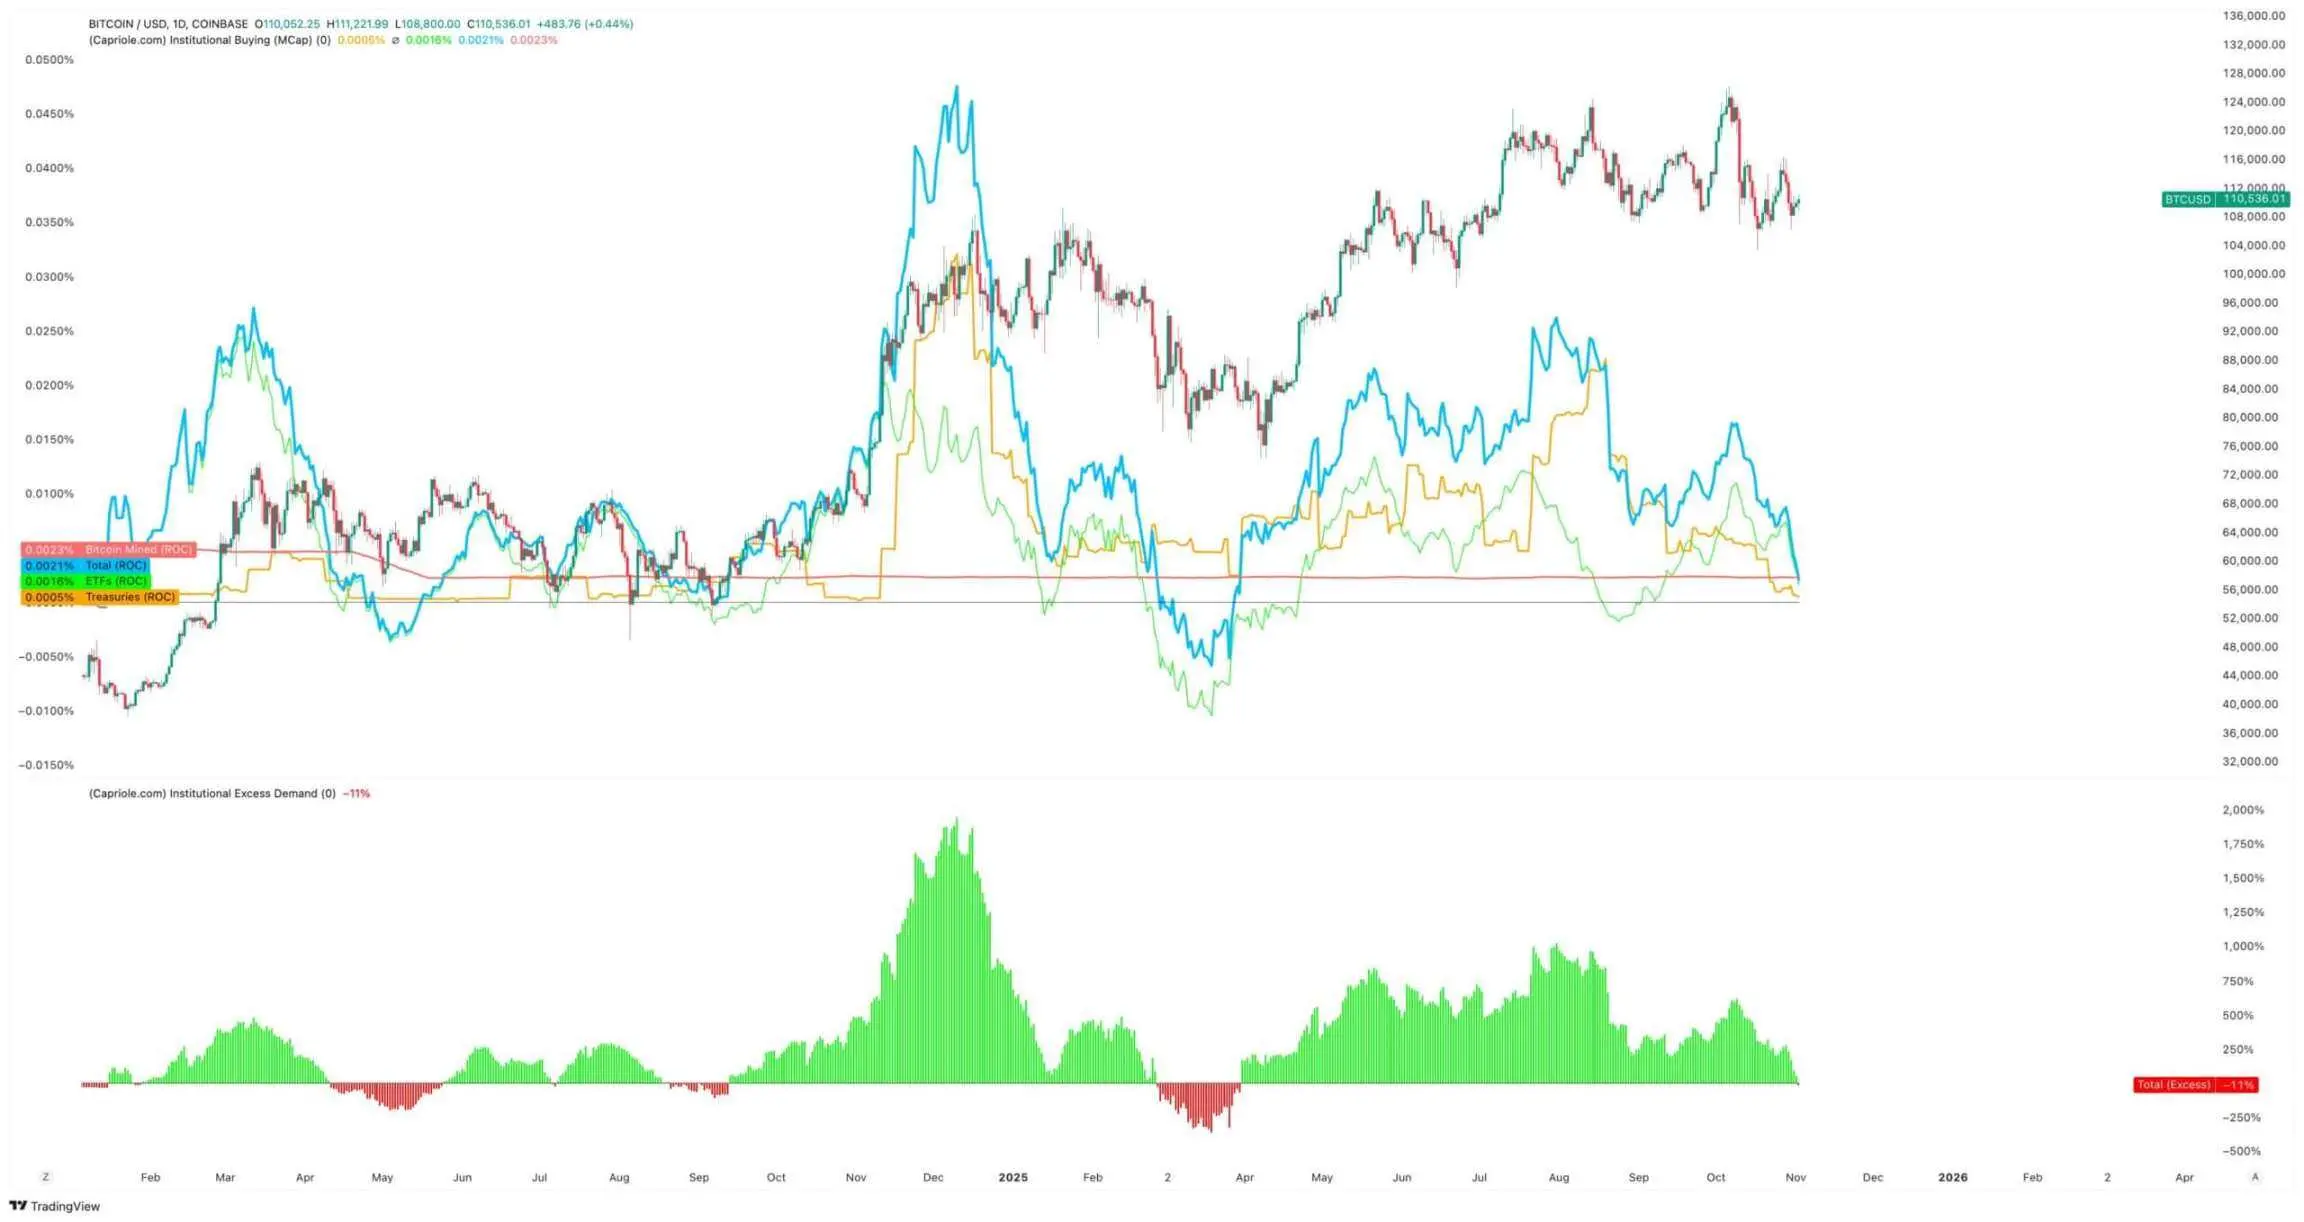
Pembelian bitcoin institusi, sumber: Capriole Investments
Edwards menyatakan bahwa bahkan jika aset lain berkinerja lebih baik dari bitcoin, indikator ini tetap menjadi alasan utama ia tetap optimis.
Namun, untuk saat ini, sekitar 188 corporate treasury memegang posisi bitcoin yang signifikan, dan banyak di antaranya memiliki model bisnis yang relatif sederhana selain eksposur bitcoin.
Peningkatan Treasury Bitcoin Melambat
Tidak ada perusahaan yang lebih mewakili perdagangan bitcoin korporat selain MicroStrategy, yang baru-baru ini berganti nama menjadi "Strategy".
Perusahaan pembuat perangkat lunak yang dipimpin Michael Saylor ini telah bertransformasi menjadi perusahaan treasury bitcoin, saat ini memegang lebih dari 674.000 bitcoin, menjadikannya pemegang tunggal terbesar di dunia.
Namun, laju pembelian mereka melambat drastis dalam beberapa bulan terakhir.
Strategy hanya menambah sekitar 43.000 bitcoin pada kuartal ketiga, jumlah pembelian kuartalan terendah tahun ini. Mengingat sebagian pembelian bitcoin perusahaan ini selama periode tersebut turun drastis hingga hanya beberapa ratus koin, angka ini tidak mengejutkan.
Analis CryptoQuant J.A. Maarturn menjelaskan bahwa perlambatan akumulasi mungkin terkait dengan penurunan nilai aset bersih (NAV) Strategy.
Ia menyatakan bahwa investor sebelumnya membayar "NAV premium" tinggi untuk setiap $1 bitcoin di neraca Strategy, pada dasarnya memberikan pemegang saham eksposur leverage terhadap kenaikan bitcoin. Namun sejak pertengahan tahun, premium ini telah menyempit secara signifikan.
Setelah bonus valuasi melemah, menerbitkan saham baru untuk membeli bitcoin tidak lagi memberikan nilai tambah yang signifikan, sehingga motivasi perusahaan untuk pendanaan dan akumulasi juga menurun.
Maarturn menunjukkan: "Kesulitan pendanaan meningkat, premium penerbitan saham turun dari 208% menjadi 4%."
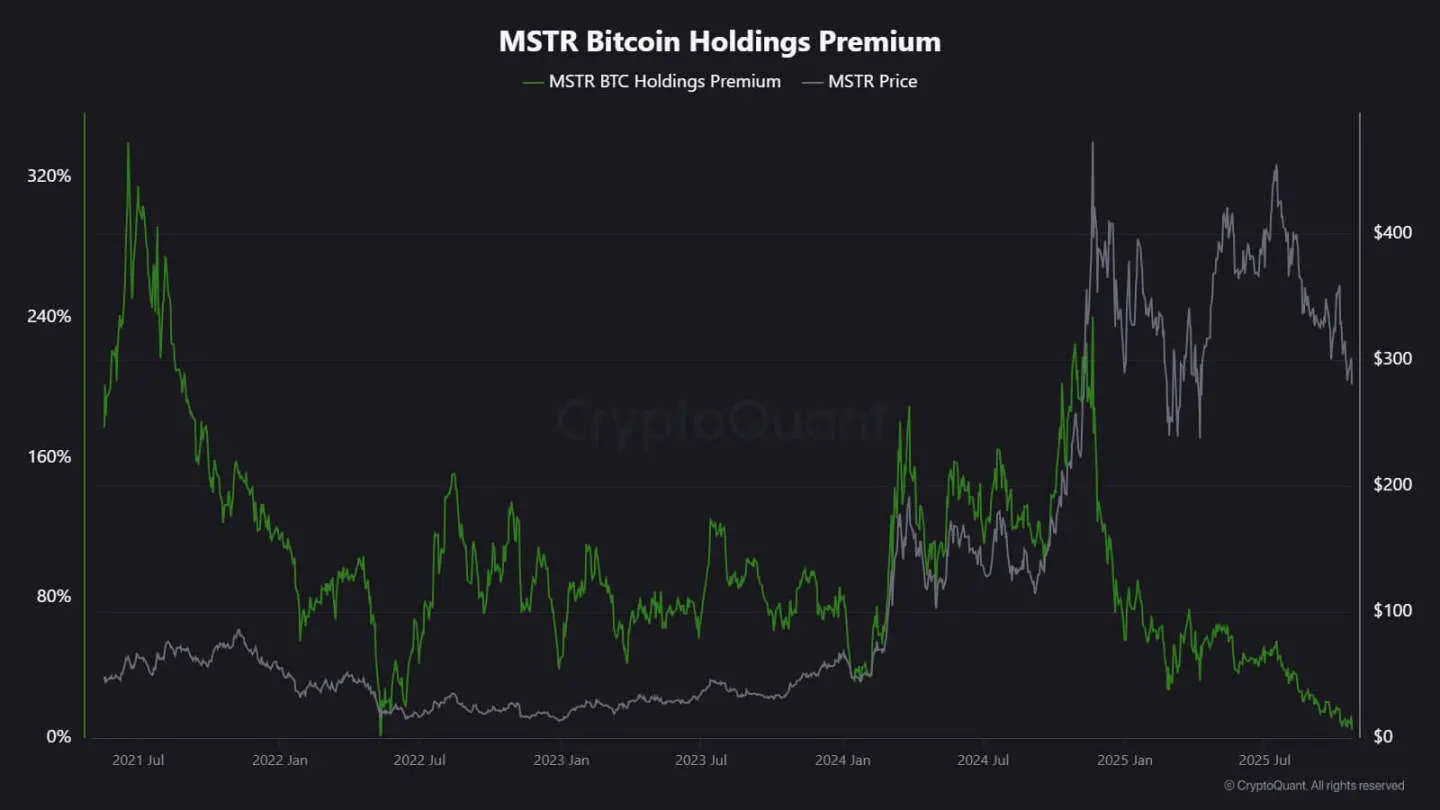
Premium saham Strategy, sumber: CryptoQuant
Pada saat yang sama, tren perlambatan akumulasi tidak hanya terjadi pada Strategy.
Perusahaan terdaftar Tokyo, Metaplanet, pernah meniru model perusahaan pionir AS ini, namun setelah harga sahamnya turun tajam, harga perdagangan terkininya berada di bawah nilai pasar bitcoin yang dimilikinya.
Sebagai respons, perusahaan ini menyetujui program pembelian kembali saham, sekaligus meluncurkan pedoman pendanaan baru untuk memperluas treasury bitcoin. Langkah ini menunjukkan kepercayaan perusahaan terhadap neracanya, namun juga menyoroti menurunnya antusiasme investor terhadap model bisnis "crypto treasury".
Faktanya, perlambatan akumulasi treasury bitcoin telah menyebabkan beberapa perusahaan melakukan merger.
Bulan lalu, perusahaan manajemen aset Strive mengumumkan akuisisi perusahaan treasury bitcoin yang lebih kecil, Semler Scientific. Setelah merger, perusahaan-perusahaan ini akan memegang hampir 11.000 bitcoin.
Kasus-kasus ini mencerminkan kendala struktural, bukan perubahan keyakinan. Ketika penerbitan saham atau obligasi konversi tidak lagi mendapatkan premium pasar, arus masuk dana akan mengering, sehingga akumulasi perusahaan pun melambat.
Bagaimana Arus Dana ETF?
Spot bitcoin ETF, yang telah lama dianggap sebagai "penyerap otomatis pasokan baru", juga menunjukkan tanda-tanda pelemahan serupa.
Sepanjang sebagian besar tahun 2025, instrumen investasi keuangan ini mendominasi permintaan bersih, dengan volume pembelian terus melebihi penebusan, terutama saat bitcoin melonjak ke level tertinggi sepanjang masa.
Namun, pada akhir Oktober, arus dana menjadi tidak stabil. Dipengaruhi oleh perubahan ekspektasi suku bunga, manajer portofolio menyesuaikan posisi, departemen risiko mengurangi eksposur, dan arus dana mingguan menjadi negatif. Volatilitas ini menandai fase perilaku baru bagi bitcoin ETF.
Lingkungan makro telah mengetat, harapan penurunan suku bunga cepat memudar, dan kondisi likuiditas mendingin. Meski demikian, permintaan pasar terhadap eksposur bitcoin tetap kuat, namun telah berubah dari "arus masuk stabil" menjadi "arus masuk impulsif".
Data SoSoValue secara jelas mencerminkan perubahan ini. Dalam dua minggu pertama Oktober, produk investasi aset kripto menarik hampir $6 miliar arus masuk; namun hingga akhir bulan, seiring penebusan meningkat menjadi lebih dari $2 miliar, sebagian arus masuk tersebut terhapus.
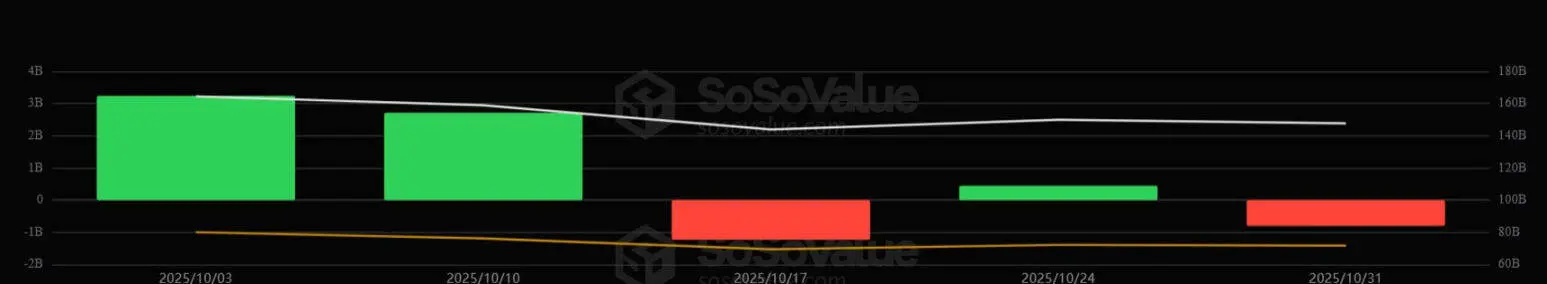
Arus dana mingguan bitcoin ETF, sumber: SoSoValue
Pola ini menunjukkan bahwa bitcoin ETF telah matang menjadi pasar dua arah yang sesungguhnya. Mereka masih dapat menyediakan likuiditas yang dalam dan akses institusional, namun tidak lagi menjadi alat akumulasi satu arah.
Saat sinyal makro berfluktuasi, kecepatan keluar investor ETF bisa secepat masuknya.
Dampak Pasar Terhadap Bitcoin
Perubahan ini tidak serta-merta berarti bitcoin akan turun, namun memang menandakan volatilitas akan meningkat. Seiring melemahnya daya serap perusahaan dan ETF, pergerakan harga bitcoin akan semakin dipengaruhi oleh trader jangka pendek dan sentimen makro.
Edwards percaya bahwa dalam situasi seperti ini, katalis baru — seperti pelonggaran moneter, kejelasan regulasi, atau kembalinya selera risiko di pasar saham — dapat kembali memicu pembelian institusi.
Namun untuk saat ini, pembeli marjinal lebih berhati-hati, sehingga price discovery menjadi lebih sensitif terhadap siklus likuiditas global.
Dampaknya terutama terlihat pada dua aspek:
Pertama, pembelian struktural yang sebelumnya menjadi support kini melemah. Pada periode penyerapan yang kurang, volatilitas intraday bisa meningkat karena kurangnya pembeli stabil yang cukup untuk menahan volatilitas. Halving pada April 2024 secara mekanis mengurangi pasokan baru, namun tanpa permintaan berkelanjutan, kelangkaan saja tidak cukup menjamin kenaikan harga.
Kedua, karakteristik korelasi bitcoin sedang berubah. Seiring melambatnya akumulasi di neraca, aset ini mungkin kembali mengikuti fluktuasi siklus likuiditas secara keseluruhan. Kenaikan suku bunga riil dan penguatan dolar AS dapat memberi tekanan pada harga, sementara lingkungan yang longgar dapat membuatnya kembali memimpin dalam reli aset berisiko.
Pada dasarnya, bitcoin sedang kembali memasuki fase refleksi makro, dengan performa yang lebih mirip aset berisiko beta tinggi daripada emas digital.
Pada saat yang sama, semua ini tidak menafikan narasi jangka panjang bitcoin sebagai aset langka dan dapat diprogram. Sebaliknya, ini mencerminkan semakin besarnya pengaruh dinamika institusi — institusi yang sebelumnya melindungi bitcoin dari volatilitas yang didorong ritel, kini justru mekanisme yang membawa bitcoin lebih erat terhubung dengan pasar modal.
Beberapa bulan ke depan akan menjadi ujian apakah bitcoin dapat mempertahankan sifat penyimpan nilai tanpa arus dana otomatis dari perusahaan dan ETF.
Jika mengacu pada sejarah, bitcoin biasanya mampu beradaptasi. Saat satu saluran permintaan melambat, saluran lain akan muncul — bisa dari cadangan negara, integrasi fintech, atau kembalinya investor ritel di tengah siklus pelonggaran makro.
Tautan Asli
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Lapangan kerja baru pada bulan September diperkirakan turun menjadi 90 ribu: Titik “ledakan” sebenarnya dari Non-Farm Payroll malam ini mungkin terletak pada apakah data bulan Agustus direvisi turun secara signifikan
Wall Street secara umum memperkirakan penambahan lapangan kerja pada bulan September akan turun menjadi 90.000, dengan tingkat pengangguran tetap di 4,1%. Data kuat pada bulan Agustus terutama terdorong oleh faktor musiman yang tidak biasa, dan besarnya revisi akan secara langsung menentukan persepsi kekuatan atau kelemahan data bulan September. Seiring pernyataan terbaru pejabat Federal Reserve yang menurunkan probabilitas kenaikan suku bunga Oktober menjadi 25%, fokus pasar beralih ke suku bunga jangka panjang. Saat ini, dana sistemik memegang posisi short obligasi global sekitar 390 miliar dolar AS. Jika data ketenagakerjaan ternyata meleset jauh dari ekspektasi, gejolak pasar yang hebat bisa terjadi.
Pembelian ritel mengalami "penyempitan besar"! Aliran dana Morgan Stanley mengungkap Nvidia dan Sandisk menarik dana meskipun tren berlawanan, ETF obligasi pemerintah AS kembali menarik minat investor ritel
Investor ritel memilih saham yang terfokus pada sedikit saham dengan kekuatan komputasi, penyimpanan, serta raksasa teknologi. Di sisi obligasi, ada petunjuk jelas lain: saat harga obligasi pemerintah AS jangka panjang tertekan dan imbal hasil tetap tinggi, ETF obligasi pemerintah jangka panjang mengalami pembelian bersih sebesar 260 juta dolar AS dalam seminggu.

Macron menyerukan G7 untuk berkoordinasi dalam menghadapi kenaikan harga solar, harga minyak turun tajam, dan saham Eropa naik bersama
Pada tanggal 2 Oktober waktu setempat, Presiden Prancis Macron menyerukan agar negara-negara G7 mengambil tindakan yang terkoordinasi untuk menghindari penerapan pembatasan ekspor dan bersama-sama menahan kenaikan harga bahan bakar. Dalam panggilan telepon antara pemerintah negara anggota Uni Eropa pada hari Jumat, para pihak membahas proposal yang diajukan oleh Prancis: negara-negara Eropa akan melepaskan 50 juta barel diesel, sementara anggota International Energy Agency akan melepaskan 50 juta barel minyak mentah.
Saat Muse dan Astra memulai era “tenaga kerja digital”, Musk mengincar “penyediaan daya komputasi AI”! SpaceX (SPCX.US) menjadikan pesaing AI sebagai pelanggan besar
Agen cerdas memperluas proses tanya jawab menjadi alur kerja berkelanjutan, mendorong pertumbuhan permintaan daya komputasi dan memberikan ruang pertumbuhan yang kuat bagi SpaceX untuk mengubah kemampuan infrastruktur AI menjadi pendapatan penjualan atau penyewaan daya komputasi.
Harga kripto
Lainnya


