
Yield Obligasi Pemerintah AS 10 Tahun Mendekati 5%: Akankah Saham AS Anjlok? Peluang Trading pada Emas dan Indeks Ekuitas di Tengah Kenaikan Suku Bunga dan Defisit Fiskal
Inflasi AS masih tertahan. Bersamaan dengan kebijakan suku bunga Federal Reserve, defisit fiskal yang melebar, dan peningkatan pasokan obligasi pemerintah jangka panjang, yield obligasi pemerintah AS sekali lagi menjadi fokus utama bagi pasar global. Saat yield obligasi pemerintah AS 10 tahun mendekati ambang batas psikologis 5%, investor tentu saja khawatir: Dapatkah suku bunga yang lebih tinggi memicu aksi jual besar-besaran pada saham AS? Dapatkah emas melanjutkan reli safe-haven miliknya?
Dari perspektif pasar, level absolut dari yield tentu saja penting. Namun, faktor yang benar-benar memengaruhi aset berisiko sering kali adalah laju kenaikan yield dan apakah pasar kredit memburuk pada saat yang sama.
Dengan Yield Obligasi Pemerintah 10 Tahun Mendekati 5%, Ambang Batas Psikologis Lebih Penting Daripada Angka Itu Sendiri
Inflasi AS tetap berada di atas target jangka panjang Federal Reserve sebesar 2%, memperkuat ekspektasi bahwa suku bunga akan tetap tinggi. Ketika yield obligasi pemerintah 10 tahun mendekati 5%, investor biasanya menilai kembali perbedaan imbal hasil antara saham, obligasi, dan uang tunai.
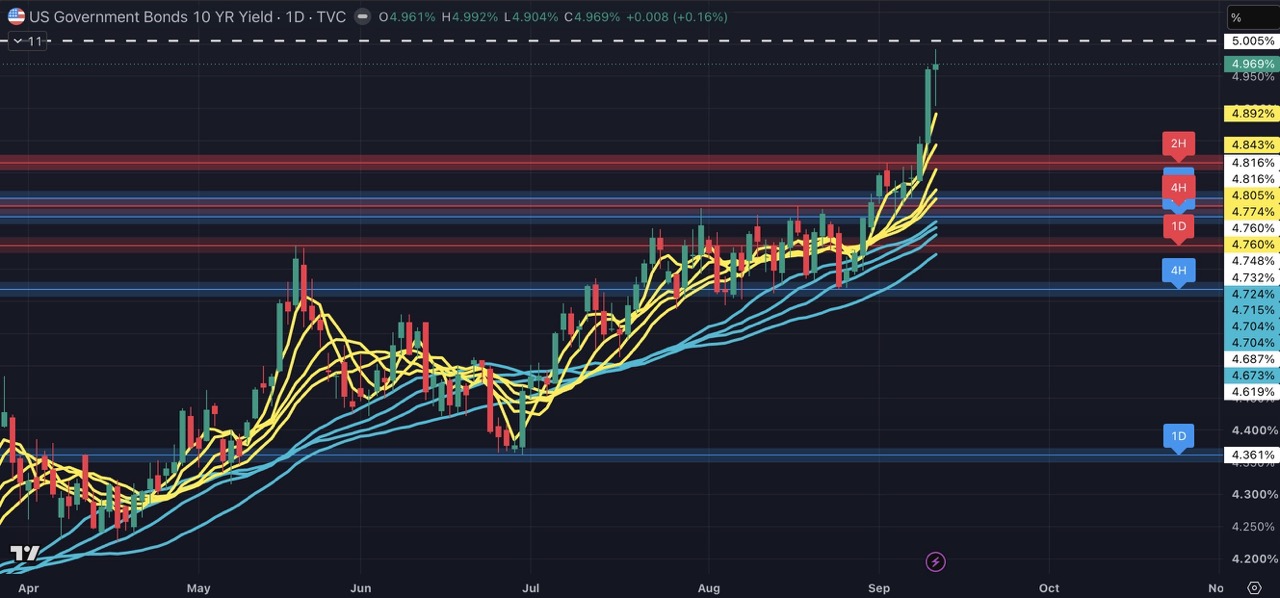
Jika yield naik secara bertahap dari 4,85% menjadi 5%, pasar umumnya memiliki waktu untuk mencerna perubahan tersebut, sementara perusahaan dan investor dapat secara bertahap menyesuaikan alokasi aset mereka. Namun, jika yield melonjak lebih dari 10 basis poin dalam waktu singkat, tingkat diskonto dapat naik dengan cepat, memberikan tekanan pada saham dengan rasio harga terhadap pendapatan (price-to-earnings) yang tinggi.
Perusahaan teknologi besar, saham terkait AI, dan bisnis yang sangat bergantung pada pertumbuhan pendapatan di masa depan sangat sensitif terhadap perubahan suku bunga. Ketika tingkat suku bunga bebas risiko naik, investor mungkin bersedia membayar kelipatan harga terhadap pendapatan yang lebih rendah. Akibatnya, harga saham mungkin menghadapi penyesuaian valuasi meskipun fundamentalnya tidak segera memburuk.
Oleh karena itu, penembusan di atas 5% pada yield obligasi pemerintah 10 tahun tidak selalu berarti bahwa saham AS pasti akan anjlok. Namun, jika disertai dengan kenaikan tajam pada yield, pelebaran spread kredit, dan memburuknya kondisi pembiayaan perusahaan, volatilitas pasar dapat meningkat secara signifikan.
Defisit Fiskal dan Pasokan Obligasi Pemerintah Jangka Panjang Adalah Pendorong Utama Yield yang Lebih Tinggi
Selain kebijakan moneter, posisi fiskal pemerintah AS adalah faktor inti di balik kenaikan yield obligasi pemerintah jangka panjang.
Seiring dengan terus melebarnya defisit fiskal, Departemen Keuangan AS perlu menerbitkan lebih banyak utang pemerintah untuk mengumpulkan dana. Jika laju pertumbuhan pasokan melebihi permintaan investor, harga obligasi mungkin berada di bawah tekanan, menyebabkan yield naik dengan sendirinya.
Hal ini juga menjelaskan mengapa reaksi pasar mungkin tetap relatif tenang bahkan setelah Departemen Keuangan mengumumkan perluasan program buyback obligasi pemerintah jangka panjangnya. Buyback dapat membantu meningkatkan likuiditas pada sekuritas tertentu dan memberikan dukungan marjinal untuk harga obligasi. Namun, dibandingkan dengan ukuran keseluruhan pasar obligasi pemerintah AS, operasi tunggal bernilai beberapa miliar dolar mungkin tidak cukup untuk mengubah struktur penawaran dan permintaan jangka panjang.
Lebih penting lagi, ketika pemerintah secara aktif memperkenalkan langkah-langkah untuk mencoba menurunkan yield obligasi pemerintah jangka panjang, pasar mungkin menafsirkan langkah tersebut sebagai sinyal bahwa para pejabat khawatir tentang tekanan di pasar obligasi jangka panjang. Dengan kata lain, meskipun kebijakan tersebut mungkin dimaksudkan untuk menstabilkan pasar, hal itu juga dapat mengingatkan investor bahwa masalah defisit fiskal, level utang, dan beban bunga masih belum terselesaikan pada level fundamental.
Akankah Saham AS Anjlok? Spread Kredit Adalah Indikator yang Lebih Penting untuk Diperhatikan
Menilai apakah saham AS dapat mengalami penurunan sistemik membutuhkan lebih dari sekadar mengamati apakah yield obligasi pemerintah 10 tahun menembus ambang batas angka bulat. Investor juga perlu memantau apakah pasar kredit menunjukkan tanda-tanda tekanan.
Spread kredit mewakili premi risiko tambahan yang diminta investor untuk obligasi perusahaan dibandingkan dengan obligasi pemerintah AS. Jika spread pada obligasi tingkat investasi (investment-grade) dan non-tingkat investasi tetap stabil, hal ini umumnya menunjukkan bahwa pasar belum secara luas khawatir tentang gagal bayar perusahaan atau penurunan tajam dalam kondisi keuangan.
Sebaliknya, jika spread kredit melebar dengan cepat sementara yield meningkat, hal ini dapat mengindikasikan:
-
Peningkatan signifikan dalam biaya pembiayaan perusahaan
-
Tekanan jual di pasar obligasi dengan yield tinggi
-
Selera risiko yang lebih rendah di antara bank dan institusi keuangan
-
Perlambatan dalam investasi perusahaan dan aktivitas MA
-
Tekanan simultan pada valuasi pasar saham dan fundamental
Di bawah kondisi ini, penurunan pasar mungkin tidak lagi terbatas pada penyesuaian valuasi pada saham teknologi. Penurunan tersebut dapat menyebar lebih jauh ke sektor keuangan, industri, saham konsumen, dan sektor lainnya.
Oleh karena itu, investor harus menilai “laju kenaikan yield” bersama dengan “perubahan spread kredit,” daripada menggunakan 5% saja sebagai sinyal tunggal untuk menentukan arah pasar.
Suku Bunga yang Lebih Tinggi Dapat Menyebabkan Diferensiasi yang Lebih Besar di Seluruh Pasar Saham
Bahkan jika yield obligasi pemerintah tetap tinggi, saham AS tidak selalu harus turun secara menyeluruh. Dalam lingkungan suku bunga tinggi, pasar lebih cenderung mengalami diferensiasi struktural.
Perusahaan dengan karakteristik berikut umumnya memiliki ketahanan yang relatif lebih kuat:
1. Arus kas yang stabil dan level utang yang rendah
2. Kekuatan penetapan harga yang memungkinkan mereka membebankan biaya yang lebih tinggi kepada pelanggan
3. Pendapatan aktual dari bisnis AI, komputasi awan, atau pusat data
4. Rantai pasokan dan posisi pasar yang relatif kuat
5. Ketergantungan yang rendah pada pembiayaan eksternal
Sebaliknya, perusahaan yang tetap berada dalam fase belanja modal tinggi, belum mencapai profitabilitas yang matang, atau sangat bergantung pada pembiayaan berbiaya rendah mungkin menghadapi tekanan yang lebih besar.
Hal ini berarti bahwa lingkungan yield tinggi tidak selalu menghilangkan peluang di seluruh pasar saham. Namun, investor perlu memberikan penekanan yang lebih besar pada kualitas pendapatan, arus kas, dan neraca keuangan daripada sekadar mengejar tema pasar yang populer.
Jika Dolar AS Melemah, Daya Tarik Safe-Haven Emas Dapat Meningkat
Kenaikan yield obligasi pemerintah secara teoretis dapat mendukung dolar AS. Namun, jika pasar mulai khawatir tentang defisit fiskal AS, beban utang, atau kredibilitas kebijakan, dolar juga dapat menghadapi tekanan jangka menengah hingga panjang.
Ketika inflasi tetap tinggi, defisit fiskal meluas, dan investor menjadi khawatir tentang kebijakan moneter dan disiplin fiskal, peran emas melampaui perannya sebagai aset safe-haven tradisional. Emas juga dapat berfungsi sebagai alat portofolio untuk mendiversifikasi eksposur terhadap dolar dan risiko kredit negara.
Harga emas biasanya dipengaruhi oleh beberapa faktor, termasuk:
-
Perubahan suku bunga riil
-
Performa Indeks Dolar AS
-
Kebijakan suku bunga Federal Reserve
-
Risiko geopolitik
-
Permintaan bank sentral terhadap emas
-
Sentimen safe-haven di pasar keuangan global
Penting untuk diingat bahwa emas tidak hanya bergerak lebih tinggi. Jika yield obligasi pemerintah naik dengan cepat sementara dolar menguat pada saat yang sama, emas mungkin masih menghadapi tekanan jangka pendek. Oleh karena itu, trader emas harus memantau dolar, suku bunga riil, dan sentimen risiko pasar secara keseluruhan secara bersamaan.
Bagaimana Trader CFD Dapat Merespons Perubahan Yield dan Volatilitas Pasar?
Bagi trader CFD, perubahan yield obligasi pemerintah bukan sekadar masalah pasar obligasi. Melalui dampaknya terhadap valuasi, dolar AS, dan permintaan safe-haven, hal tersebut juga dapat memengaruhi volatilitas harga pada emas dan indeks ekuitas.
Skenario pasar berikut ini patut dipantau:
Skenario 1: Yield Naik Secara Bertahap
Jika yield obligasi pemerintah 10 tahun naik secara bertahap tanpa pelebaran spread kredit yang signifikan, pasar mungkin mengalami rotasi sektor. Sementara saham teknologi dengan valuasi tinggi berada di bawah tekanan, indeks ekuitas keuangan, energi, atau yang berorientasi pada nilai mungkin menunjukkan ketahanan yang relatif lebih besar.
Skenario 2: Yield Melonjak Cepat
Jika yield jangka panjang naik tajam dalam waktu singkat, pasar mungkin melihat penurunan simultan pada aset berisiko, dolar AS yang lebih kuat, dan peningkatan volatilitas pada emas. Dalam keadaan seperti itu, trader harus menghindari leverage yang berlebihan dan memantau level support dan resistance utama.
Skenario 3: Yield Naik Sementara Dolar Melemah
Jika alasan utama kenaikan yield adalah kekhawatiran fiskal daripada sekadar peningkatan pertumbuhan ekonomi, dolar AS mungkin berperilaku berbeda dari ekspektasi pasar tradisional. Jika dolar melemah sementara ekspektasi inflasi meningkat, emas mungkin kembali disukai pasar.
Skenario 4: Spread Kredit Melebar
Jika pasar kredit memburuk pada saat yang sama, hal ini dapat mengindikasikan bahwa kondisi keuangan mengetat dengan cepat. Dalam situasi ini, volatilitas pada indeks ekuitas biasanya akan meningkat, dan trader harus memprioritaskan manajemen risiko, penentuan ukuran posisi, dan perencanaan stop-loss.
Kesimpulan: Fokus pada “Bagaimana Yield Naik,” Bukan Hanya “Seberapa Tinggi Kenaikannya”
Yield obligasi pemerintah 10 tahun yang mendekati 5% tentu saja dapat meningkatkan tekanan pada valuasi saham, tetapi hal itu tidak selalu berarti bahwa saham AS akan mengalami kejatuhan secara luas. Risiko utama bagi pasar adalah apakah yield naik dengan cepat, apakah spread kredit melebar, dan apakah kebijakan fiskal dan moneter semakin melemahkan kepercayaan investor.
Di bawah kondisi ini, pasar mungkin menjadi semakin terbagi. Perusahaan dengan arus kas yang stabil dan struktur keuangan yang sehat mungkin terbukti relatif tangguh, sementara perusahaan dengan valuasi tinggi, bisnis dengan persyaratan belanja modal yang besar, dan mereka yang bergantung pada pembiayaan mungkin menghadapi volatilitas yang lebih besar. Sementara itu, jika dolar melemah, inflasi tetap tertahan, dan kekhawatiran fiskal terus berlanjut, emas mungkin terus menawarkan diversifikasi portofolio jangka menengah hingga panjang dan nilai safe-haven.
Investor dapat memperoleh manfaat dari menganalisis yield obligasi pemerintah, dolar AS, spread kredit, dan volatilitas pasar ekuitas dalam satu kerangka kerja. Perencanaan skenario, daripada membuat taruhan pasar satu arah, dapat membantu meningkatkan fleksibilitas keputusan trading.
Manfaatkan Volatilitas Pasar dengan CFD Bitget: Trading Emas dan Indeks Ekuitas
Ketika yield obligasi pemerintah, dolar AS, dan sentimen risiko pasar berubah dengan cepat, emas dan indeks ekuitas mungkin menghadirkan lebih banyak peluang trading. Melalui CFD Bitget, kamu dapat melakukan trading emas dan indeks ekuitas utama secara fleksibel serta berpartisipasi di pasar yang sedang naik maupun turun.
Kunjungi Bitget hari ini untuk menjelajahi alat trading CFD untuk emas dan indeks ekuitas serta membangun strategi pasar yang sesuai untukmu.
Semua edukasi trading yang disediakan oleh Bitget hanya untuk tujuan edukasi dan tidak boleh dianggap sebagai nasihat keuangan. Strategi dan contoh yang dibagikan hanya untuk referensi dan mungkin tidak mencerminkan kondisi pasar yang sebenarnya. Trading CFD melibatkan risiko yang signifikan, termasuk potensi hilangnya modal. Kinerja masa lalu tidak menjamin hasil di masa depan. Harap lakukan riset menyeluruh dan pastikan kamu memahami risiko yang terlibat. Bitget tidak bertanggung jawab atas keputusan trading apa pun yang dibuat oleh pengguna.


- Dengan Yield Obligasi Pemerintah 10 Tahun Mendekati 5%, Ambang Batas Psikologis Lebih Penting Daripada Angka Itu Sendiri
- Defisit Fiskal dan Pasokan Obligasi Pemerintah Jangka Panjang Adalah Pendorong Utama Yield yang Lebih Tinggi
- Akankah Saham AS Anjlok? Spread Kredit Adalah Indikator yang Lebih Penting untuk Diperhatikan
- Suku Bunga yang Lebih Tinggi Dapat Menyebabkan Diferensiasi yang Lebih Besar di Seluruh Pasar Saham
- Jika Dolar AS Melemah, Daya Tarik Safe-Haven Emas Dapat Meningkat
- Bagaimana Trader CFD Dapat Merespons Perubahan Yield dan Volatilitas Pasar?
- Kesimpulan: Fokus pada “Bagaimana Yield Naik,” Bukan Hanya “Seberapa Tinggi Kenaikannya”
 Rekap Mingguan TradFi 07 September - 11 September2026-09-11 | 10m