
Analyse du rapport de recherche de Morgan Stanley : le cycle HDD n’est pas terminé, mais le marché le valorise comme s’il avait atteint son sommet

Rédigé par : Rita
Le marché valorise les disques durs (HDD) à un PER de 8, ce qui implique un pic cyclique à l’exercice 2028. Morgan Stanley a exprimé dans son rapport du 20 octobre 2026 une opinion contraire : le cycle n’est pas terminé et cette valorisation est trop sévère.
La demande s’accélère. Les transactions au comptant sur les HDD nearline se négocient entre 4 et 7 cents/Go, tandis que les prix contractuels mixtes sont d’environ 1,5 cent/Go. Le secteur fera face à une pénurie d’environ 400 exaoctets (EB) en 2027 et 2028, contre 300 EB en 2026. Les clients passent des principaux fournisseurs de services cloud (CSP) aux laboratoires d’IA, ces derniers souhaitant acquérir 100 % des EB.
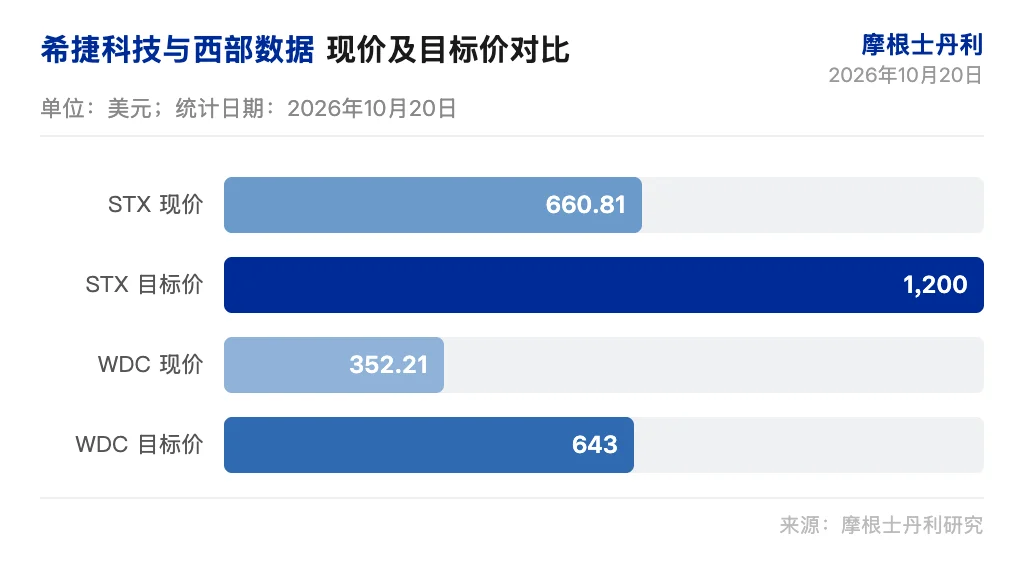
Morgan Stanley réitère sa recommandation de surpondérer Seagate Technology (STX) et Western Digital (WDC), STX redevenant leur premier choix en IT hardware. Objectif de cours : STX 1 200 $ ; WDC 643 $. Les attentes des acheteurs sont plus basses pour WDC, la stratégie de publication des résultats est mieux ajustée.
Un PER de 8 implique un cycle à son sommet
En utilisant les bénéfices de l’exercice 2028 et en supposant une baisse de 80% du prix des SSD, Morgan Stanley constate qu’un PER actuel d’environ 8 signifie que les bénéfices des HDD culmineraient en FY28, et que le prix des SSD chuterait de 80% par rapport au niveau du second trimestre 2026. Morgan Stanley considère cette hypothèse comme trop punitive.
La demande en HDD s’accélère, la pénurie d’offre s’aggrave et les prix au comptant excèdent largement les prix contractuels. Les prix des HDD non-nearline ont augmenté de 15% à 30% sur le trimestre. L’évaluation présente une asymétrie favorable.
Morgan Stanley abaisse le multiple cible de 20x à 15x (STX) et 14x (WDC), afin de refléter la structure du marché et l’incertitude concernant le financement de l’IA. Objectif de cours : STX 1 200 $ (15x l’EPS FY28 à 80,10), WDC 643 $ (14x l’EPS FY28 à 45,95). Le cours actuel de STX est de 660,81 $, celui de WDC de 352,21 $.
Les prix au comptant dépassent de loin les prix contractuels
Les transactions au comptant pour les HDD nearline sont entre 4 et 7 cents/Go, avec un prix contractuel mixte d’environ 1,5 cent/Go. Les clients souhaitent acquérir 100 % des EB, mais la pénurie limite leur volume d’achat. Le manque de capacité de stockage alimente la hausse des prix au comptant.
Les prix des HDD non-nearline ont augmenté de 15% à 30% sur le trimestre. Seagate est plus agressif que Western Digital dans la captation des prix au comptant. La demande s’étend des CSP principaux vers les laboratoires d’IA. Toshiba est limité par les médias et les équipements, et sa capacité de production pour 2027 est déjà totalement vendue, adoptant une tarification encore plus agressive. Morgan Stanley ne juge pas le risque Toshiba préoccupant.
Le BPA du trimestre de décembre supérieur au consensus
Pour Seagate Technology, le bénéfice par action attendu au trimestre de septembre est de 7,50 $, contre un consensus de 7,41 $ ; pour Western Digital, il est de 4,13 $, contre un consensus de 4,09 $. Le BPA de Seagate pour le trimestre de décembre est de 9,54 $, soit 12 % au-dessus du consensus. Si l’on adopte une hypothèse de prix au comptant encore plus agressive, le BPA de décembre pourrait augmenter de 5% supplémentaires.
Pour Western Digital, le BPA du trimestre de décembre est de 5,25 $, ce qui dépasse de 10 % le consensus. Si l’hypothèse de prix au comptant est plus agressive, le BPA pourrait atteindre 5,67 $. Les attentes des acheteurs pour WDC portent sur un chiffre d’affaires de 4,75 à 4,95 milliards, une marge brute de 59,5% à 61,0%, et un BPA de 5,20 à 5,60 $. Les directives de WDC sont généralement prudentes.
Morgan Stanley estime que la stratégie de publication des résultats de WDC est meilleure, grâce à des attentes acheteurs plus faibles. STX reste surévalué de 10 % par rapport à un niveau de valorisation "achat les yeux fermés" (10x l’EPS CY27, soit 595 $), tandis que WDC ne le dépasse que de 3 % (343 $).
Le cycle n’est pas terminé mais la trajectoire est plus floue
Morgan Stanley reconnaît que la trajectoire catalytique des HDD est plus incertaine qu’il y a un mois. Le marché doute de la rationalité des fournisseurs et de la provenance des fonds IA, ce qui ne se résoudra pas à travers les publications de résultats. Les multiples cibles sont abaissés de 5 à 6 points.
Les vérifications de la demande soutiennent la surperformance et la révision à la hausse des guidances. Morgan Stanley se concentre sur quatre questions : STX/WDC ajusteront-ils leurs plans de capacité en réponse à l’objectif de Toshiba ? Privilégieront-ils la rentabilité ou la part de marché ? L’écart offre/demande s’élargira-t-il ? Des pratiques tarifaires plus agressives se profilent-elles ? Les réponses ne ramèneront pas forcément les actions à la situation d’il y a quatre mois, mais aideront les investisseurs à prendre en compte certains risques déjà intégrés dans les cours.
Morgan Stanley réitère sa recommandation à surpondérer STX et WDC, STX redevenant Top Pick. Le marché anticipe un cycle achevé lorsqu’en fait, selon Morgan Stanley, il se poursuit.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
BNP Paribas relève l'objectif de cours de Hasbro à 127 dollars.
Leerink Partners relève l'objectif de cours de Eli Lilly à 1 316 dollars
Prix des cryptos
Plus


