
Le prix de l'or faiblit, celui de l'argent fluctue : des données immobilières faibles compensent l'impact de la hausse des prix du pétrole

汇通网 20 octobre—— Mardi (20 octobre) lors de la séance matinale américaine, le prix au comptant de l'or a baissé, tandis que l'argent a connu une forte volatilité. Le marché immobilier américain a déçu, mettant en évidence l'impact des coûts d'emprunt élevés sur l'économie américaine ; cependant, la hausse du prix du pétrole brut et une inflation persistante poussent toujours le marché à miser sur un resserrement supplémentaire de la politique monétaire par la Fed. Les dernières données du logement atténuent quelque peu les inquiétudes inflationnistes qui pèsent sur les métaux précieux, mais la situation à nouveau tendue dans le détroit d'Ormuz limite les attentes de baisse de taux.
Mardi (20 octobre) lors de la séance matinale américaine, le prix au comptant de l'or a baissé, tandis que l'argent a connu une forte volatilité. Le marché immobilier américain a déçu, mettant en évidence l'impact des coûts d'emprunt élevés sur l'économie américaine ; cependant, la hausse du prix du pétrole brut et une inflation persistante poussent toujours le marché à miser sur un resserrement supplémentaire de la politique monétaire par la Fed. Les dernières données du logement atténuent quelque peu les inquiétudes inflationnistes qui pèsent sur les métaux précieux, mais la situation à nouveau tendue dans le détroit d'Ormuz limite les attentes de baisse de taux. Sur la séance du matin, l'or au comptant était coté environ 4126,87 dollars l'once, en baisse de 0,33 % ; l'argent au comptant à environ 57,391 dollars, en hausse de 0,52 %. 
Les données sur la construction de logements en septembre aux États-Unis se sont affaiblies, prouvant une fois de plus que les taux d'intérêt élevés sur les prêts hypothécaires freinent l'investissement résidentiel. Les mises en chantier de nouveaux logements ont chuté de 7,4 % en glissement annuel. Les mises en chantier de maisons individuelles ont reculé de 4,6 %, correspondant à un rythme annualisé de 859 000 unités ; les permis de construire ont légèrement diminué de 0,2 %, à 1,40 million, la donnée d’août corrigée étant de 1,403 million. Les permis de construire pour maisons individuelles ont baissé de 4,0 %, à 845 000 unités.
Lundi, l'Indice du marché du logement de la National Association of Home Builders (NAHB) est passé de 32 à 29, son plus bas niveau depuis juin 2012. La hausse des taux hypothécaires, le coût croissant de la construction et l'affaiblissement de la demande de logements ont durement frappé la confiance des constructeurs. Les dernières données confirment que le resserrement des conditions financières a un impact de plus en plus marqué sur les secteurs sensibles aux taux d'intérêt.
Les divergences sur le marché sont flagrantes : d’une part, l’activité économique ralentit, d’autre part, les pressions inflationnistes persistent. En septembre, les prix à la consommation aux États-Unis ont augmenté de 0,6 % en glissement mensuel et de 3,7 % en glissement annuel ; les prix à la production de 1,3 % en mensuel et de 6,3 % en annuel. Les chiffres supérieurs aux attentes mènent les traders à anticiper que la Fed laissera les taux inchangés lors de la réunion des 27-28 octobre, avec une probabilité de 82,8 % selon les marchés à terme et seulement 17,2 % pour une hausse de 25 points de base. Toutefois, le marché estime toujours qu'il y a jusqu’à 93,6 % de chances d'une hausse des taux lors de la réunion du 9 décembre.
Les données immobilières publiées mardi plaident pour un statu quo des taux en octobre, mais avec la persistance des prix élevés de l'énergie, il est difficile que ces seules données inversent les attentes de hausse des taux pour décembre. Le rendement du bon du Trésor américain à 10 ans fluctue autour de 5,1 %, après avoir atteint 5,13 % lundi ; l'indice dollar a légèrement reculé dans la nuit, même si le dollar s’était renforcé lors de la séance précédente.
La Fed est actuellement dans sa période de silence avant la réunion de politique monétaire, rendant les dernières données économiques cruciales pour anticiper ses décisions. Au programme économique de mardi : à 10h (heure de l'Est, UTC+8), la publication de l’indice des ventes de logements existants sous contrat de septembre. Jeudi à 8h30 (UTC+8), les nouvelles inscriptions au chômage hebdomadaires. Vendredi à 9h45 (UTC+8), la publication des indices préliminaires des directeurs d'achat du secteur manufacturier et des services d’octobre, puis à 10h (UTC+8), l'indice final de confiance des consommateurs de l'Université du Michigan.
Si le marché du travail et les données d’activité économique se détériorent encore, cela renforcerait l’inquiétude d’un ralentissement économique et atténuerait les anticipations de hausse des taux ; la baisse du rendement des obligations américaines soutiendrait le prix de l’or. À l’inverse, si les anticipations d’inflation restent élevées ou si les données économiques dépassent les attentes, la Fed aura de nouvelles raisons de resserrer encore sa politique, accentuant la pression sur les métaux précieux.
Le détroit d'Ormuz et la situation entre les États-Unis et l’Iran restent des facteurs majeurs d’incertitude sur le marché de l’énergie. Des attaques successives contre des navires de commerce et des cibles saoudiennes ont entraîné une reprise des prix du pétrole après leur baisse de lundi. L’Iran menace la sécurité du passage maritime stratégique, tandis que les Houthis relancent des opérations militaires, ce qui alimente les inquiétudes sur la sécurité de l’approvisionnement énergétique dans le Golfe. Actuellement, le volume de pétrole transitant par le détroit d'Ormuz est revenu à 80-82 % de son niveau d’avant-crise, mais les perturbations du trafic pétrolier persistent et le risque d'une nouvelle interruption continue d'accroître la prime de risque géopolitique.
L’Iran maintient sa position selon laquelle le détroit relève de sa souveraineté ; les négociations entre les États-Unis et l’Iran sur la levée des sanctions, la navigation maritime et un cadre de sécurité global n’ont pas abouti à un accord durable. Le Brent a atteint en séance un pic à 111,94 dollars, un plus haut depuis mai, avant de retomber à 109,53 dollars ; le West Texas Intermediate (WTI) a brièvement franchi la barre des 100 dollars avant de chuter à 98,84 dollars.
L’escalade des tensions a des effets mixtes sur l’or : les risques géopolitiques soutiennent les achats-refuge d’or, tandis que la hausse du pétrole accentue les pressions inflationnistes qui pourraient retarder un assouplissement de la politique monétaire américaine. Le rapport sur le logement, faible ce mardi, illustre le coût élevé de l’emprunt pour l’économie, mais la pression inflationniste entraînée par le pétrole continue de plafonner la hausse de l’or.
L’argent fait également face aux effets négatifs de la politique monétaire. En tant que métal à forte utilisation industrielle, il est encore plus sensible au ralentissement économique.
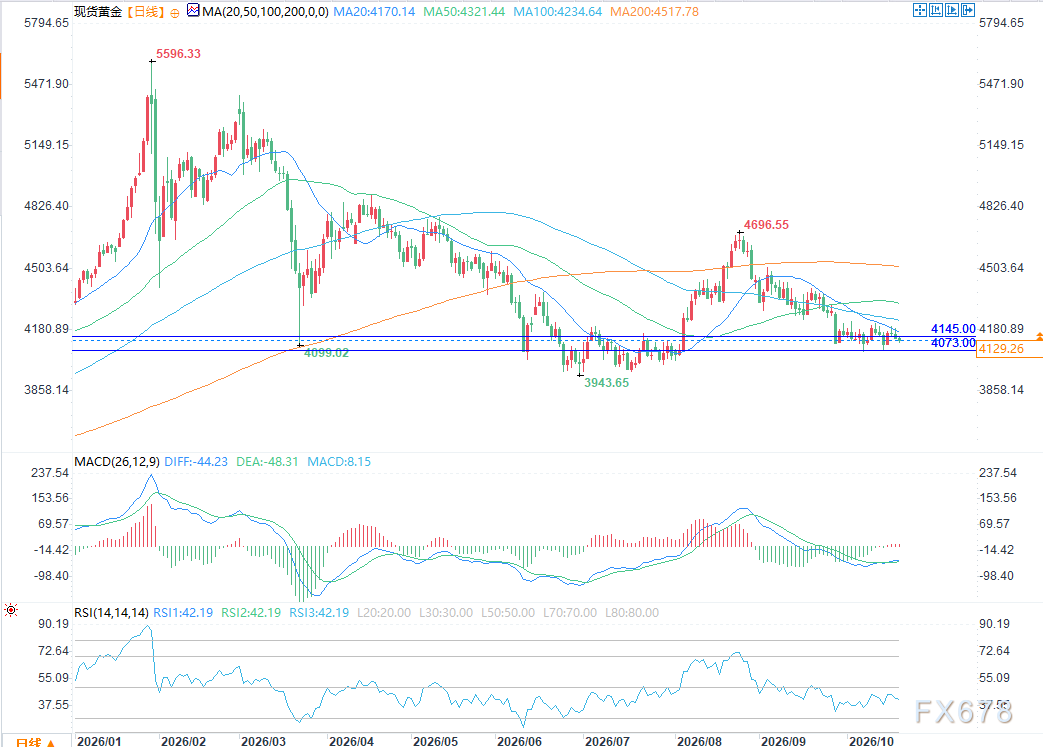
(Graphique journalier de l’or au comptant | Source : 易汇通)
Le prochain objectif haussier des acheteurs d’or consiste à ramener le cours au-dessus de la zone de résistance de 4141,97-4145,47 dollars ; en cas de franchissement, la prochaine cible se situe à 4199,08 dollars, puis 4217,40 dollars.
À court terme, l’objectif des vendeurs est de faire passer le prix sous les 4073,55 dollars ; le prochain support se situe à 4066,54 dollars, puis plus bas à 3942,10 dollars.
Première résistance : 4141,97 dollars, ensuite 4145,47 dollars ; premier support : 4073,55 dollars, ensuite 4066,54 dollars.
Analyse technique de l’argent
Le prochain objectif haussier de l’argent au comptant est de passer au-dessus de la zone 57,390-57,860 dollars ; en cas de franchissement, de viser ensuite 58,700 dollars puis 59,370 dollars.
L’objectif baissier est de passer sous les 56,920 dollars, puis viser 56,340 dollars, et enfin 55,400 dollars.
Première résistance : 57,390 dollars, ensuite 57,860 dollars ; premier support : 56,920 dollars, ensuite 56,340 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Waymo, filiale d'Alphabet (GOOGL.US), étend son marché européen : elle entre sur le marché espagnol et prévoit de lancer ses services l'année prochaine.
Waymo, filiale d'Alphabet, va étendre davantage son marché en Europe et prévoit de lancer ses services à Madrid en 2027.

Il est rapporté que Samsung et SK Hynix (SKHY.US) cherchent à moderniser leurs usines en Chine : ils veulent décrocher des commandes d'IA tout en se méfiant que Yangtze Memory ne leur prenne des parts de marché.
Selon quatre personnes proches du dossier, Samsung Electronics et SK Hynix procèdent à des mises à niveau des lignes de production dans leurs usines en Chine.

Prévisions pour le troisième trimestre de Meta : les revenus pourraient dépasser les attentes, mais les dépenses de 2027 restent le point de divergence.
Le marché reste généralement optimiste quant aux revenus pour la saison en cours, mais la véritable divergence concerne la possibilité d'atteindre un équilibre entre les dépenses en capital en 2027 et la monétisation de l'IA. En dehors de la question des dépenses, les analystes prévoient que la conférence téléphonique se concentrera également sur les domaines suivants : le taux d'adoption des utilisateurs de Muse et le coût des tokens par utilisateur, les opportunités d'IA pour les entreprises, ainsi que la stratégie des grands modèles de langage et de l'infrastructure. Bank of America avertit que si la direction suggère une nouvelle hausse des dépenses en capital ou des frais d'exploitation en 2027, ou si la monétisation de l'IA progresse plus lentement que prévu, le cours de l'action sera inévitablement sous pression.
Prix des cryptos
Plus


