
La narration de la stagflation et les attentes de hausse des taux se confrontent, l'or est pris dans une bataille entre haussiers et baissiers.

Huitong Finance 19 octobre—— Le prix actuel de l'or est principalement ancré à deux variables clés : les taux d'intérêt et les prix du pétrole. L'une concerne la croissance économique, la solvabilité des obligations américaines et le choc sur le marché, liée au rendement des obligations américaines ; l'autre est le prix de l'énergie, qui entraîne un choc énergétique, une variation de l'inflation ainsi que la force relative du dollar américain.
Les tensions géopolitiques au Moyen-Orient et les goulets d'étranglement des raffineries font grimper les prix de l'énergie ; les coûts sont transmis tout au long de la chaîne industrielle et l'inflation alimentaire devrait de nouveau s'accélérer, la persistance de l'inflation dépassant sans cesse les attentes du marché.
Cependant, une inflation élevée oblige à son tour la Fed à maintenir un resserrement monétaire. Le marché anticipe une pause probable en octobre, mais il subsiste la possibilité d'une reprise des hausses de taux en décembre.
En tant qu'actif sans rendement, l'or bénéficie à la fois de son rôle de couverture contre l'inflation et d'actif refuge, tout en subissant la pression des taux d'intérêt réels élevés. À court terme, le prix de l'or devrait rester volatile, et l'évolution marginale de ces deux forces déterminera son orientation future.
Attentes politiques de la Fed : le facteur clé de la fixation du prix de l'or
Les anticipations de politique monétaire de la Fed demeurent la variable de fixation des prix la plus déterminante pour l'or.
Selon les dernières données, l'indice CPI américain de septembre a augmenté de 3,7 % en glissement annuel, contre 3,4 % en août, et l'indice CPI sous-jacent, hors alimentation et énergie, s'est hissé à 2,6 % ; l'indice PPI a bondi de 1,3 % en glissement mensuel, signant la plus forte hausse mensuelle depuis quatre ans, ce qui induit un risque persistant de transfert de la pression sur les coûts aux consommateurs. L'inflation américaine dépasse la cible des 2 % de la Fed depuis cinq ans consécutifs.
Face à cette inflation supérieure aux attentes, les opinions des responsables de la Fed divergent nettement.
Les prix de marché reflètent une probabilité de 83 % que les taux restent inchangés lors de la réunion d'octobre, la majorité des responsables préférant attendre davantage de données économiques ;
Cependant, la présidente de la Fed de Cleveland, M. Harker, a lancé un avertissement plutôt offensif, soulignant la diffusion généralisée de l'inflation. Les entreprises intègrent déjà les coûts élevés dans leur stratégie de tarification, et si les anticipations d'inflation se détériorent, une hausse de 50 points de base d'ici la fin de l'année reste une option. Le marché se concentre déjà sur la probabilité d'une hausse en décembre, les institutions prévoyant également une hausse supplémentaire d'ici 2027.
D'un point de vue logique, la hausse des attentes de taux accentue les rendements nominaux des obligations américaines, ce qui entraîne la hausse des taux d'intérêt réels, ce qui pèse sur l'or ;
Mais les données d'inflation persistantes renforcent aussi la qualité de préservation du pouvoir d'achat de l'or, ces deux forces s'affrontant sans relâche. Le Beige Book de la Fed indique par ailleurs qu'une partie des régions américaines subit un ralentissement économique ainsi que des embauches plus faibles ; les ménages à faibles revenus réduisent leur consommation ; la demande de couverture contre la baisse économique apporte un soutien supplémentaire pour l'or.
Bouteille d’étranglement énergétique + géopolitique au Moyen-Orient : à l’origine de l’inflation, impact double sur l’or
Les contraintes d'approvisionnement énergétique exacerbées par les risques géopolitiques au Moyen-Orient sont à l'origine du choc inflationniste actuel, avec un double impact sur l'or.
Le conflit impliquant l’Iran et les perturbations du détroit d'Ormuz font grimper le prix du pétrole ; le Brent a touché 110 dollars le baril et le WTI 101 dollars le baril. Le principal enjeu n’est pas l’interruption du transport du pétrole brut, mais les capacités limitées de raffinage dans le monde, les stocks de produits finis étant largement inférieurs à leur moyenne saisonnière sur cinq ans. Même si les États-Unis parviennent à un accord avec la Russie sur le diesel, il sera difficile de faire baisser les prix des produits raffinés à court terme.
La flambée du pétrole renchérit le coût de la vie des ménages. L'indice de confiance des consommateurs du Michigan chute à son deuxième plus bas historique et le choc énergétique continuera d'impacter secteurs alimentaires et autres industries en aval.
Des coûts énergétiques élevés freinent la croissance économique américaine et le marché commence à parier sur la stagflation, un contexte historiquement favorable à l'or ; le conflit au Moyen-Orient n'ayant pas encore trouvé d'issue claire, les risques de montée des tensions continuent d’ajouter une prime de risque pour l’or.
A l’inverse, la hausse du pétrole accentue l'inflation globale, renforçant la tendance hawkish de la Fed et accrus des taux, ce qui pèse sur le prix de l’or.
Relais de l’inflation alimentaire : la persistance de l’inflation vérifiée, complexifiant la politique monétaire
L’inflation alimentaire poursuit sa montée, confirmant que l’inflation ne résulte pas d’un simple choc temporaire, mais présente une forte inertie.
Ces derniers mois, l'indice des prix alimentaires a semblé stable, mais la période d’accalmie touche à sa fin. La hausse du diesel augmente les coûts de transport, les droits de douane sur les matières premières d'emballage subsistent, et les risques climatiques El Niño menacent plusieurs agricultures nationales, libérant progressivement des pressions à la hausse sur les prix.
Des experts agricoles prévoient que l’inflation alimentaire américaine atteindra 3,5% à 4% l’an prochain.
Les données PPI de septembre montrent que les prix de gros des produits alimentaires ont rebondi après trois mois de baisse consécutive ; la viande fraîche, les fruits et légumes affichent déjà des hausses.
À la phase des semis de maïs de cette année, le conflit iranien a déjà alourdi les coûts énergétiques et d’engrais ; les hausses sur le maïs pourraient durer jusqu'au début 2027. Les effets des conditions El Niño sur l’agriculture devraient se matérialiser d’ici la mi-2027.
Pour la Fed, l'inflation alimentaire est un point crucial : une hausse généralisée des prix alimentaires forcerait la banque centrale à maintenir une politique restrictive.
Pour le marché de l’or, l’inflation alimentaire valide la persistance globale de l’inflation, amoindrit l’optimisme d’un retour rapide à 2 %, et soutient la demande d’allocation de couverture-or. Mais plus l’inflation s’avère persistante, plus la Fed maintiendra longtemps des taux élevés, et la pression sur les prix de l’or se maintiendra.
Résumé et analyse technique :
En résumé, l’impact continu des chocs énergétiques et alimentaires renforce l’argument de l’or comme couverture contre l’inflation et valeur refuge ;
Mais l’inflation obstinée oblige la Fed à garder l'option de nouvelles hausses, les taux réels élevés restant le principal frein pour l’or.
La tendance de l’or sera donc un jeu entre taux réel et attentes d’inflation.
Si l’inflation continue de s’étendre et que la Fed resserre davantage, les taux réels grimperont et l’or sera sous pression ;
En revanche, si les chocs énergétiques persistent et que l'économie américaine fléchit, le scénario de stagflation dominera, offrant un potentiel de hausse pour l’or.
Pour la suite, il faudra surveiller trois variables clés : la probabilité de hausse de la Fed en décembre, l’évolution des stocks de pétrole brut et de produits raffinés, les données d’inflation PCE américaines, ainsi que la situation au Moyen-Orient.
Analyse technique : le prix de l'or fait face à une résistance majeure au niveau de la ligne de cou de la figure en épaule-tête-épaule, alors qu’en bas une configuration en double creux apporte un support pour les positions acheteuses.
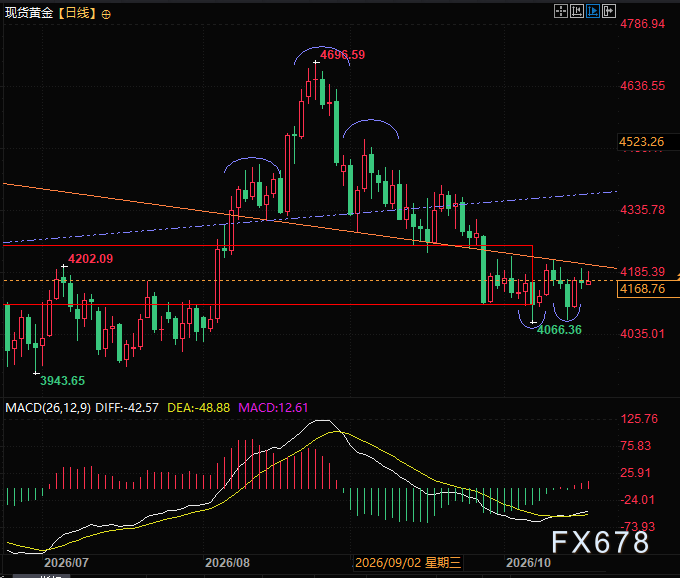
(Graphique journalier de l’or au comptant, source : EasyHuitong)
Heure GMT+8, 17:55, l’or au comptant s’affiche à 4168 USD/l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions des sociétés de semi-conducteurs rebondissent, le Nasdaq ouvre en hausse de 1,3 %, l'indice des semi-conducteurs de Philadelphie gagne plus de 3 %, les prix du pétrole reculent après avoir atteint des sommets, et les obligations américaines progressent.
Le Dow Jones a baissé de 0,1 %, tandis que l’indice S&P 500 a augmenté de 0,5 %. Les actions des fabricants de puces mémoire ont progressé, SK hynix gagnant environ 4 %. Les actions des entreprises de communications optiques ont aussi augmenté, Marvell Technology progressant d’environ 5 %. X-Energy a grimpé d’environ 6 %, la société collaborant avec AEP et Amazon pour développer un projet nucléaire avancé de 960 mégawatts.
Goldman Sachs relève CoreWeave à "acheter" : le marché surestime les coûts de financement et sous-estime la capacité à facturer le calcul
Goldman Sachs a relevé la note de CoreWeave de "neutre" à "acheter", avec un objectif de prix à 106 dollars, soit une hausse d'environ 73 % par rapport au dernier cours de clôture de 61,39 dollars. Selon Goldman Sachs, le marché s'inquiète excessivement des coûts de financement, mais sous-estime le potentiel de facturation de la puissance de calcul : le financement adossé à des actifs tels que les GPU et les contrats clients n'est pas entièrement dépendant des rendements obligataires de l'entreprise, tandis que le revenu annuel par mégawatt pourrait passer de 10 millions à 13 millions de dollars, ce qui améliorerait le retour sur investissement.

La pression du crédit liée à l’IA apparaît : les obligations CoreWeave deviennent un nouvel indicateur du marché américain
Les obligations non garanties de CoreWeave ont remplacé Nvidia en tant que « baromètre bêta » du marché pour mesurer les transactions liées à l’IA. Le rendement de ses obligations a dépassé 16 % et l'écart de CDS a fortement augmenté, soulignant la forte dépendance des nouvelles entreprises de cloud computing au financement par la dette et le risque de déficit de financement. La pression du crédit s’étend désormais des infrastructures aux marchés d’actions, et l’axe principal des transactions IA passe de la demande de puissance de calcul au coût du financement et à la durabilité.

Prix des cryptos
Plus


