
USD : Que signifie un retournement en forme de V inversé ?

Morning FX
Phénomène étonnant après la publication du CPI mercredi : l'indice du dollar américain a d'abord bondi de près de 100 points, atteignant le seuil des 103, puis il est retombé, rendant l'intégralité des gains lors de l'ouverture des marchés asiatiques hier. Cette évolution spectaculaire en forme de V inversé a directement écrasé l'indice du dollar après la publication du PPI et des ventes au détail hier soir, alors que ces deux indicateurs ont largement dépassé les attentes. Pourtant, l'indice du dollar est resté quasi immobile autour de 102.
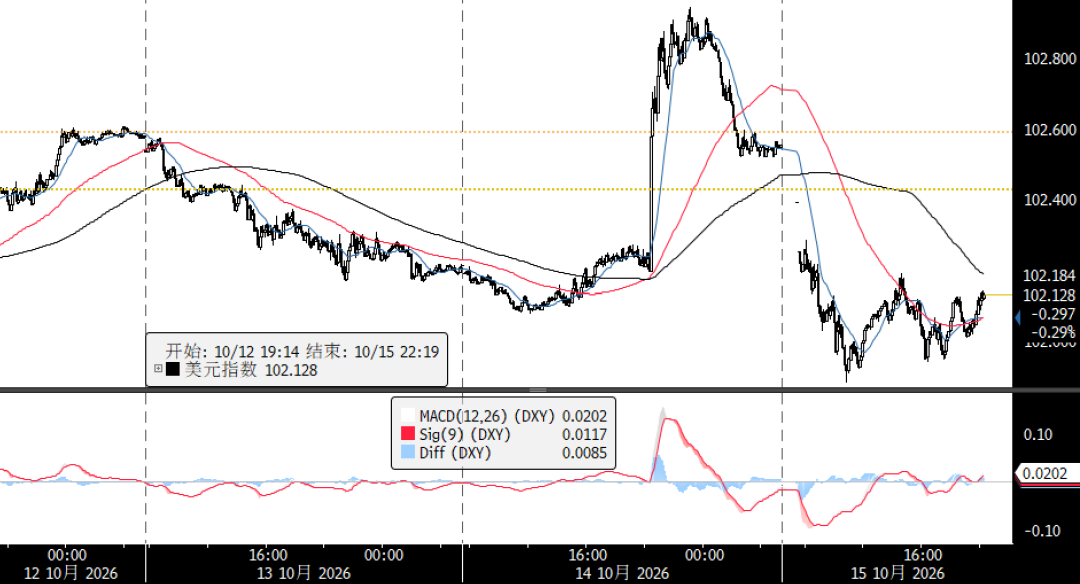
Pourquoi l'indice du dollar ne suit-il pas les données ?
(1) La chute des marchés actions est la première préoccupation
Depuis la hausse des taux en septembre, la progression de l'indice du dollar est étroitement liée au soutien silencieux de la performance robuste des actions américaines, et cette fois, le CPI supérieur aux attentes a directement mis le feu aux marchés, déclenchant à nouveau la spirale “hausse des taux - chute des actions - intervention de la Fed pour soutenir le marché - hausse des taux entravée”.
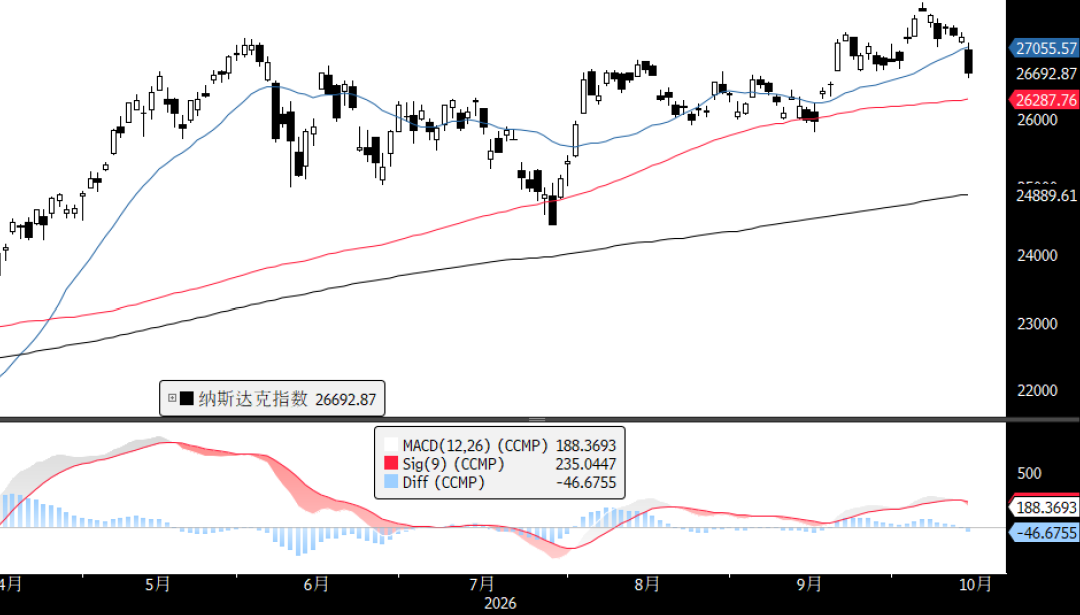
(2) La Fed est l'acteur direct
Après le CPI, trois responsables ont pris la parole : Barkin a exprimé une attitude floue, affirmant qu'il faudrait voir le PPI pour décider des prochaines étapes, tandis que Daly et Goolsbee ont clairement déclaré que “le CPI est très élevé, mais il n’y a pas urgence à relever les taux”.
Si l’on prend uniquement la perspective d'une banque centrale indépendante, dans un contexte d’emploi satisfaisant et d’inflation très élevée, vouloir rassurer un marché paniqué est compréhensible. Toutefois, il faudra tout de même relever les taux en octobre. Mais à présent, une autre pression majeure est la pression budgétaire liée aux élections de mi-mandat et au Parti républicain. Si l'on suppose que les propos de Waller aujourd’hui visent également à freiner les anticipations de hausses de taux en octobre, il est possible d’imaginer que la Fed souhaite rester prudente avant la conclusion des élections de mi-mandat et que la politique monétaire pourrait momentanément céder la priorité aux questions fiscales ?
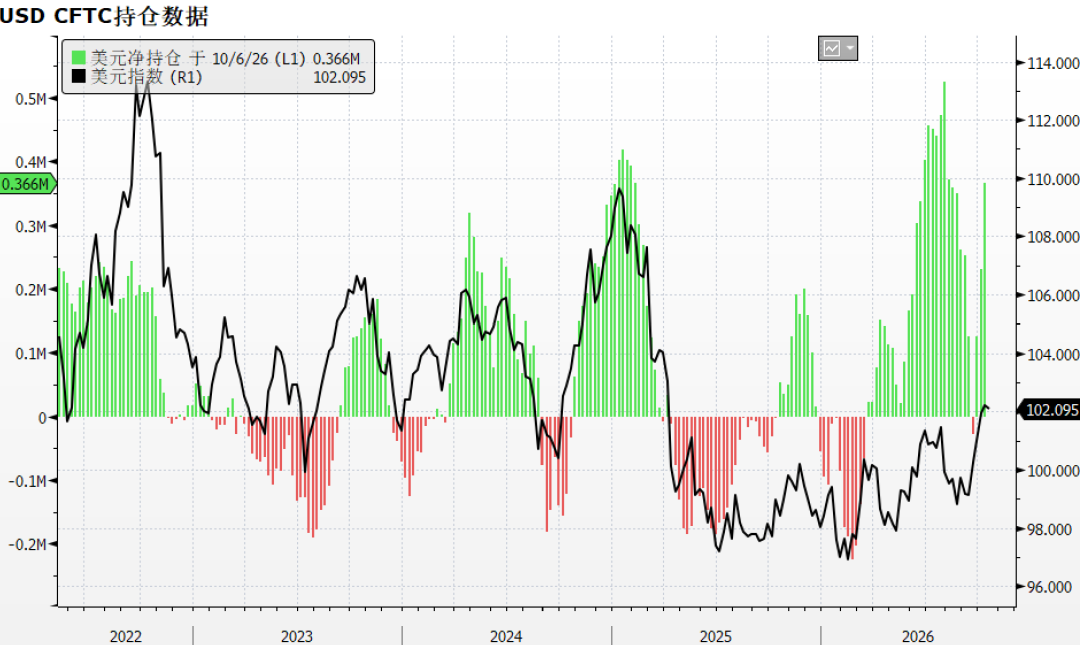
(3) Les positions de marché sont le facteur clé
Depuis la crise financière en France, les positions longues sur le dollar ont rapidement augmenté, atteignant un niveau de congestion proche des sommets de juillet. Lorsque les données favorables se succèdent et que l’indice du dollar grimpe à 103, les positions longues commencent à prendre leurs profits et à sortir du marché ; c’est la dynamique “acheter la rumeur, vendre la réalité” qui a donné naissance à cette tendance en V inversé.
Quels facteurs faut-il surveiller pour la suite de l'évolution du dollar ?
La tendance des actions américaines. Si la baisse ne dure que quelques jours et qu’un rebond soutenu s’enclenche, la résurgence des anticipations de hausse des taux sera bénéfique pour l’indice du dollar ; seule une baisse durable à l’échelle hebdomadaire pourra véritablement faire chuter les taux du dollar et l’indice via la logique de la Fed intervenant pour soutenir le marché.
Les élections de mi-mandat et l’indépendance de la Fed. Les attentes d’une perte des deux chambres par le Parti républicain lors des élections augmentent, ce qui pourrait déjà avoir un impact négatif partiellement intégré sur l’indice du dollar. Cependant, si lors du FOMC d’octobre, la Fed refuse de relever ses taux malgré un CPI et un PPI extrêmement élevés en septembre pour donner la priorité aux élections de mi-mandat, sa crédibilité pourrait en pâtir et déclencher une nouvelle vague de “dédollarisation”, qui serait un risque potentiellement plus important pour le dollar.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les réserves stratégiques de pétrole proches de leur niveau record le plus bas seront encore utilisées : les États-Unis prévoient de fournir jusqu'à 17 millions de barils de pétrole.
Les données publiées cette semaine montrent que la différence entre la taille actuelle des réserves stratégiques de pétrole des États-Unis et celle lors de la création du système de stockage n'est que d'environ 13 millions de barils. L'appel lancé par le Département de l'Énergie des États-Unis aux entreprises pour des échanges de pétrole brut fait partie des actions décidées en mars dernier, lorsque les membres de l'IEA ont convenu de libérer au total 400 millions de barils de réserves pétrolières. À l'époque, les États-Unis s'étaient engagés à libérer 172 millions de barils de réserves stratégiques, mais la participation des entreprises aux échanges a depuis été limitée. Selon les analyses, des facteurs tels que les récentes interruptions d'approvisionnement dues aux ouragans pourraient inciter le gouvernement américain à puiser davantage dans ses réserves.
Prix des cryptos
Plus


