
Quelle sera la tendance du marché pour le reste de l'année 2026 ?

Golden Ten Data, 14 octobre — Quels facteurs pourraient provoquer une forte correction de l’or ? Au cours du reste de l’année 2026, quels seront les principaux moteurs du marché ? Cet article fait le point sur ces variables et analyse les performances potentielles du marché selon différents scénarios.
Le week-end dernier, j'ai analysé les perspectives de l’or et la logique du trade de dévalorisation monétaire. Je reste optimiste sur l’or et les autres métaux précieux, car la plupart des politiques budgétaires des économies développées suivent une trajectoire difficilement soutenable. Ce qui intéresse davantage les lecteurs, ce sont les facteurs qui pourraient déclencher une forte correction de l’or. Quels seront, au cours du reste de 2026, les principaux moteurs du marché ? Cet article passe en revue ces variables et analyse les performances potentielles du marché dans différents contextes.
À mon avis, pour le reste de 2026, deux grands risques principaux domineront le marché. Le premier concerne le prix du pétrole : assisterons-nous bientôt à une nouvelle flambée des cours ? Le second concerne la situation en France ; l’évolution actuelle semble s’autoalimenter et pourrait devenir un risque spécifique indépendant. Bien sûr, il existe d’autres points de tension, tel que la Réserve fédérale sous la direction de Waller, dont le virage soudain de la politique dovish à hawkish a surpris. S’ajoutent à cela les élections de mi-mandat et la bulle de l’intelligence artificielle, qui, si elle éclate, porterait un choc considérable au marché. Mais pour la période que nous analysons — ces trois derniers mois de l’année —, subjectivement, je considère que le prix du pétrole et la situation en France sont les facteurs centraux à surveiller.
La matrice de scénarios ci-dessus montre mes anticipations quant à l’évolution du dollar, de l’euro, du rendement des obligations américaines à 10 ans, de l’or et du S&P 500 (SPX) selon chaque scénario. L’axe vertical distingue deux cas : le prix du pétrole continue de grimper (ligne du haut) ou recule (ligne du bas) ; l’axe horizontal sépare un scénario où la France entre en crise généralisée (à gauche) d’un scénario où la France parvient à maintenir l’équilibre (à droite — ce qui est déjà le meilleur résultat envisageable pour le marché). Les pourcentages en bleu correspondent aux probabilités subjectives que j’assigne à chacun des quatre scénarios.
À mes yeux, le prix actuel du pétrole est relativement élevé : l’offre est désormais bien meilleure qu’en mars-avril, mais les cours sont revenus à ces niveaux. J’évalue ainsi la probabilité d’un recul du pétrole à 70 %, contre 30 % pour une poursuite de la hausse. Pour une crise généralisée en France, j’avance une probabilité de 30 %, contre 70 % pour un maintien précaire de la situation.
Les deux scénarios à plus forte volatilité de marché se trouvent dans le quadrant supérieur gauche et le quadrant inférieur droit de la matrice.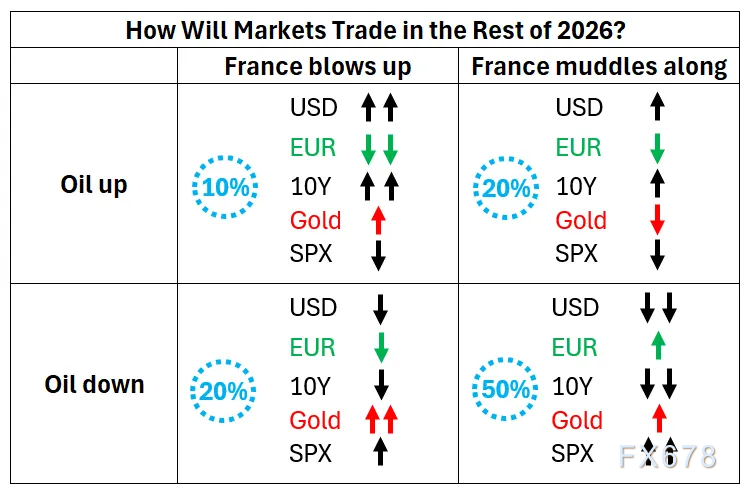
Quadrant supérieur gauche : flambée du pétrole conjuguée à une crise généralisée en France. Le dollar se renforcerait nettement ; en même temps, les capitaux européens se dirigeraient vers des actifs refuges, faisant grimper l’or.
À l’opposé, le scénario où le pétrole recule et où la France arrive à préserver la stabilité (quadrant inférieur droit). Le marché intégrerait la prise en compte de la fin du cycle de hausse des taux de la Fed, le dollar se déprécierait nettement, et le S&P 500 deviendrait l’actif le plus performant.
Pour l’or, le quadrant inférieur gauche mérite toute l’attention : le pétrole baisse, mais la France connaît tout de même une crise majeure. D’une part, la baisse du pétrole est positive pour l’or, et d’autre part, les turbulences dans la zone euro alimentent la demande refuge, donc deux moteurs poussent le cours de l’or.
Dans le scénario le plus probable (quadrant inférieur droit), le S&P 500 dispose d’un large potentiel de hausse, tandis que le dollar et le rendement des obligations américaines à 10 ans devraient majoritairement baisser.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le vainqueur de la reprise des équipements réseau n'est pas Cisco, mais F5 (FFIV.US), selon Morgan Stanley
Alors que le marché continue de s'emballer pour le matériel d'intelligence artificielle, Morgan Stanley porte son attention vers un secteur considéré comme dépassé : celui des équipements réseau pour les entreprises.
Prix des cryptos
Plus


