
Bank of America avertit que l'or aura du mal à se maintenir au-dessus de 4 000 dollars à court terme et qu'un véritable point bas nécessitera trois signaux supplémentaires

Les analystes de matières premières de Bank of America restent prudents quant aux perspectives à court terme de l'or. Dans un rapport sur les métaux précieux publié lundi, la banque indique que malgré l'afflux continu de capitaux vers les ETF adossés à l'or, la demande physique demeure faible et cela reste insuffisant pour soutenir durablement la hausse des prix de l'or.
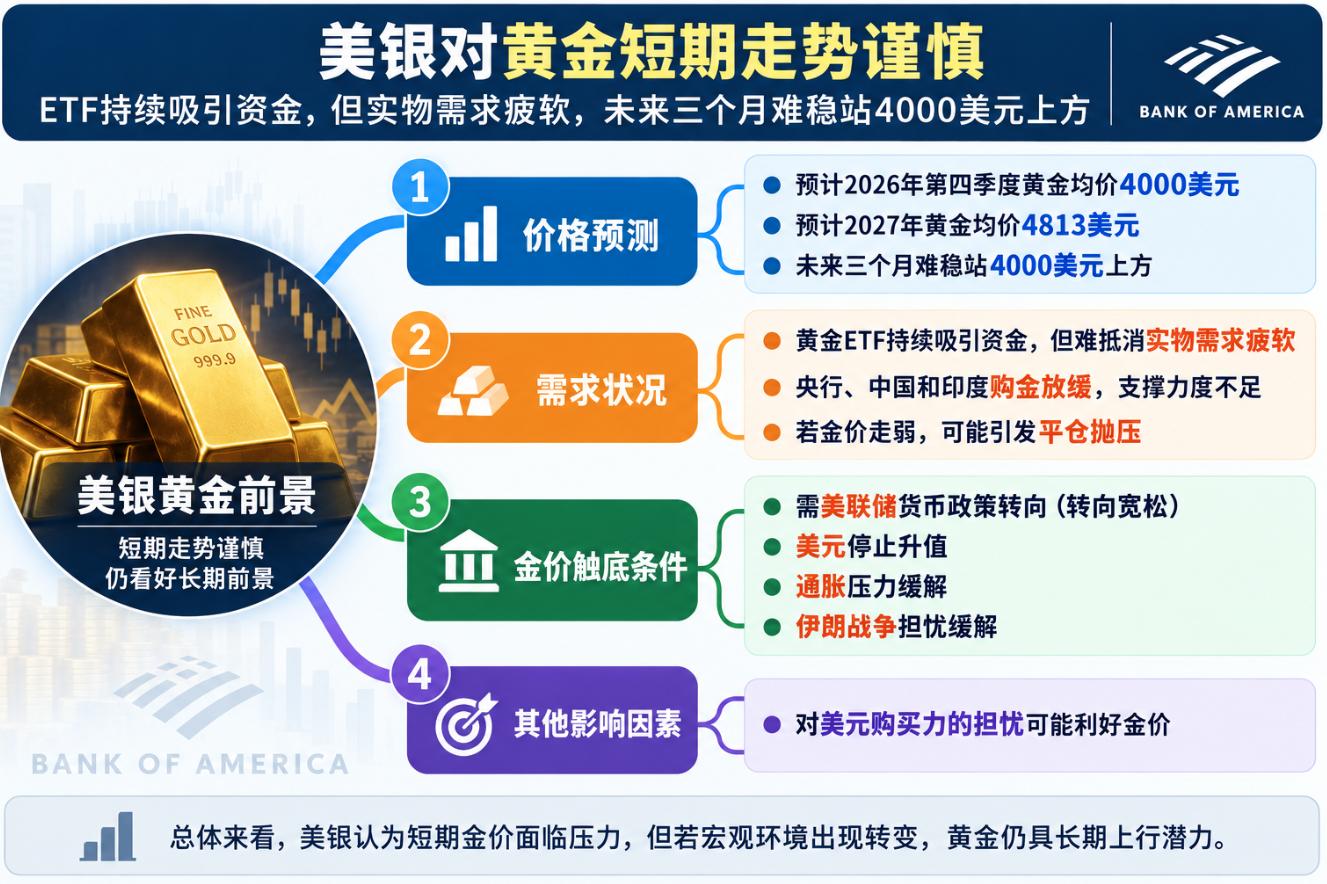
Bank of America prévoit un prix moyen de l'or à 4 000 dollars l'once au quatrième trimestre 2026, avec une hausse attendue à 4 813 dollars en 2027. Selon la banque, il sera difficile pour le prix de l'or de se maintenir au-dessus de 4 000 dollars au cours des trois prochains mois.
Plus tôt ce mois-ci, Bank of America anticipait que le maintien des prix de l'énergie à un niveau élevé et la persistance des craintes liées à l'inflation pourraient entraîner une chute du prix de l'or à 3 750 dollars l'once au quatrième trimestre.
Les flux vers les ETF ne suffisent pas à compenser la faiblesse de la demande physique
Au cours des deux derniers mois, la demande pour les ETF or est restée en croissance, mais Bank of America estime que ce phénomène ne garantit pas un soutien durable au prix de l'or. Si les prix continuent à baisser, les investisseurs pourraient choisir de liquider leurs positions, augmentant ainsi la pression à la vente sur le marché.
Le problème plus crucial réside dans le fait que les autres grands acheteurs du marché ralentissent leurs acquisitions d'or. Les indicateurs suivis par Bank of America montrent une baisse des achats globaux d'or par les banques centrales, la Chine et l'Inde. Les analystes considèrent que cela explique en grande partie la résistance que rencontre le prix de l'or récemment.
La demande des banques centrales pourrait également devenir une nouvelle source de pression d'ici la fin de l'année. Bank of America souligne qu'une nouvelle escalade du conflit au Moyen-Orient pourrait inciter les banques centrales à reprendre leurs ventes d'or.
Les analystes précisent que 90 % de l'augmentation de la valeur des réserves d'or des banques centrales provient des gains de valorisation liés à la hausse des prix, et non des achats effectifs. Ainsi, il n’est pas surprenant de voir une baisse du volume détenu.
Quand le prix de l'or atteindra-t-il réellement son plancher ?
Bank of America estime que pour surmonter les pressions actuelles, l'or a tout d'abord besoin d'un changement du cadre macroéconomique. Un changement de politique de la Fed, l’arrêt de l'appréciation du dollar, ainsi que l’atténuation des craintes liées à l’inflation et à la guerre en Iran sont tous des éléments essentiels pour la stabilisation du prix de l’or.
Selon les analystes, les corrélations, les liens de causalité et les analyses en composantes principales montrent que, lorsque le marché cesse de craindre une hausse des taux d’intérêt, l’or peut progresser de concert avec les marchés actions. Mais lorsque la Fed adopte un ton plus restrictif, que l’inflation augmente et que le dollar s’apprécie, l’or subit une pression marquée.
Ainsi, Bank of America considère que l'or ne touchera véritablement son plancher qu’une fois la Fed sortie du cycle de durcissement, l’appréciation du dollar stoppée, et les inquiétudes liées à l’inflation ou au conflit iranien apaisées.
Néanmoins, le revirement de la politique monétaire n’est pas le seul facteur potentiel de rebond pour le prix de l’or. Si le marché recommence à craindre une dépréciation du pouvoir d’achat du dollar, l’or pourrait également bénéficier d’un nouvel élan haussier.
Bank of America précise que, même si le déficit budgétaire américain est un sujet fréquemment débattu sur le marché de l’or, une hausse de la prime de maturité obligataire seule ne devrait pas profiter au métal jaune. Ce qui importe davantage, c'est l'éventuelle modification concrète de la politique budgétaire, et la question de savoir si le marché recommence à craindre que le gouvernement tente de réduire la charge de la dette en maintenant les taux réels bas.
Les analystes citent l’exemple où, si le Trésor américain finance le gouvernement grâce à l’émission de dette à court terme, pendant que la Fed s’assure que les taux des maturités courtes restent faibles, les craintes de dépréciation du dollar pourraient réapparaître. Selon Bank of America, cela représenterait alors un scénario particulièrement favorable à l’or.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les revenus et le BPA du troisième trimestre de JPMorgan (JPM.US) sont inférieurs aux attentes, la baisse des activités de trading à revenu fixe pèse sur les résultats
JPMorgan a publié son rapport financier du troisième trimestre 2026.
Prix des cryptos
Plus


