
Le prix de l’or rebondit fortement mais avec un potentiel limité ; les performances de l’IA freinent les attentes de croissance de l’économie américaine

Huitong Finance 9 octobre—— Les résultats d’OpenAI inférieurs aux attentes ont suscité des inquiétudes quant au ralentissement de la croissance économique américaine, tandis que l’apaisement de la situation au Moyen-Orient a déclenché une forte reprise du cours de l’or ! Toutefois, le potentiel de hausse reste limité.
Vendredi (9 octobre), pendant la session Asie-Europe, le prix de l’or a connu un important rebond, principalement en raison de la baisse des actions américaines et de la décision de Trump de ne pas lancer de guerre contre l’Iran ce mois-ci. Les articles précédents ont souligné en continu les opportunités sur l’or ; j’ignore si mes lecteurs en ont profité, le prix de l’or évolue actuellement autour de 4186.
Cette dynamique se reflète très clairement sur les marchés : le rendement des obligations américaines à 10 ans a nettement baissé, entraînant la reprise du prix de l’or ; cependant, le rendement des obligations à 2 ans est resté quasiment inchangé.
En résumé : le marché n’a pas modifié ses anticipations concernant l’économie et la politique de la Fed pour les une à deux prochaines années, mais a simplement revu à la baisse les perspectives de croissance à long terme des États-Unis, principalement en dehors de l’impact de l’inflation.
Filière principale : Attentes sur l’IA revues à la baisse, réduction du potentiel de croissance économique à long terme
Le déclic est venu d’OpenAI.
Le marché s’inquiète de la vitesse de la commercialisation de l’IA et de l’expansion de la demande en puissance de calcul, qui ne sont pas aussi rapides que prévu.
Jusqu’à présent, le marché anticipait que l’IA augmenterait nettement le taux de croissance économique à long terme des États-Unis. Cette attente est maintenant revue à la baisse.
La révision à la baisse des anticipations de croissance à long terme pèse sur le rendement des obligations d’État à long terme, telles que les Treasuries à 10 ans.
Pendant ce temps, la situation économique à court terme n’a pas beaucoup changé et les plans de la Fed concernant les relèvements ou baisses de taux n’ont pas évolué, de sorte que les rendements des obligations à 2 ans, qui reflètent la politique à court terme, fluctuent très peu.
Facteurs secondaires : Détente au Moyen-Orient, évolution parallèle des prix du pétrole et du dollar
L’atténuation de la pression sur les prix du pétrole soutient les perspectives de l’économie européenne, renforçant l’euro et entraînant un recul de l’indice dollar.
L’affaiblissement du dollar offre aux prix de l’or un répit.
A noter : l’apaisement au Moyen-Orient n’est qu’un facteur d’appoint et non la raison principale de la baisse récente des Treasuries à long terme. Un mois de détente suffira difficilement à changer la tendance inflationniste sur dix ans.
L’or ne génère pas d’intérêts ; le coût d’opportunité principal de la détention d’or réside dans le rendement réel des Treasuries à 10 ans (TIPS).
La baisse du rendement réel à long terme réduit le coût d’opportunité de la détention d’or ; combinée à la faiblesse du dollar, cette double conjoncture soutient la reprise du prix de l’or.
Deux variables majeures à surveiller pour le prix de l’or à venir
Perspectives de croissance du secteur de l’IA : elles conditionnent le jugement du marché sur la croissance économique américaine à long terme.
Si les attentes sur la commercialisation de l’IA et les investissements en puissance de calcul continuent de baisser, le rendement des Treasuries à long terme subira probablement une nouvelle pression, ce qui profitera à l’or. Si les chiffres de l’IA dépassent les attentes, les perspectives à long terme se redresseront, les rendements augmenteront et le prix de l’or pourrait être sous pression.
Prix du pétrole : le Moyen-Orient n’est apaisé qu’à court terme, les risques de conflit persistent.
En cas d’aggravation de la situation, le prix du pétrole pourrait s’envoler de nouveau et le marché pourrait réintégrer le scénario de stagflation, modifiant ainsi la dynamique. Si le prix du pétrole reste stable, le dollar et l’or évolueront principalement en lien avec le rendement réel à long terme.
Résumé et analyse technique :
Le moteur principal est le refroidissement des attentes sur l’IA, qui réduit les anticipations de croissance à long terme et tire le rendement des Treasuries à long terme vers le bas ;
L’apaisement du Moyen-Orient diminue le risque d’un envolée des prix du pétrole, le renforcement de l’euro et la baisse du dollar offrent un soutien supplémentaire au cours de l’or.
Pour la suite, l’évolution de l’or dépendra principalement des nouvelles concernant l’IA ; il faudra surveiller la tendance du secteur de l’IA et de la croissance américaine, ainsi que l’évolution du prix du pétrole.
À ce stade, les actions américaines ont déjà fortement rebondi et l’impact de l’IA sur l’économie et la demande de capitaux à court terme reste difficile à infirmer, de sorte que les taux pourraient rester élevés, ce qui limiterait la progression du prix de l’or.
Analyse technique : l’or au comptant a trouvé un support au bas du range, la moyenne mobile à 5 jours se redresse, mais le prix reste sous la pression de la ligne de cou de la figure de tête-épaules et des moyennes à 10 et 20 jours alignées à la baisse. L’espace de progression de l’or pourrait donc être limité.
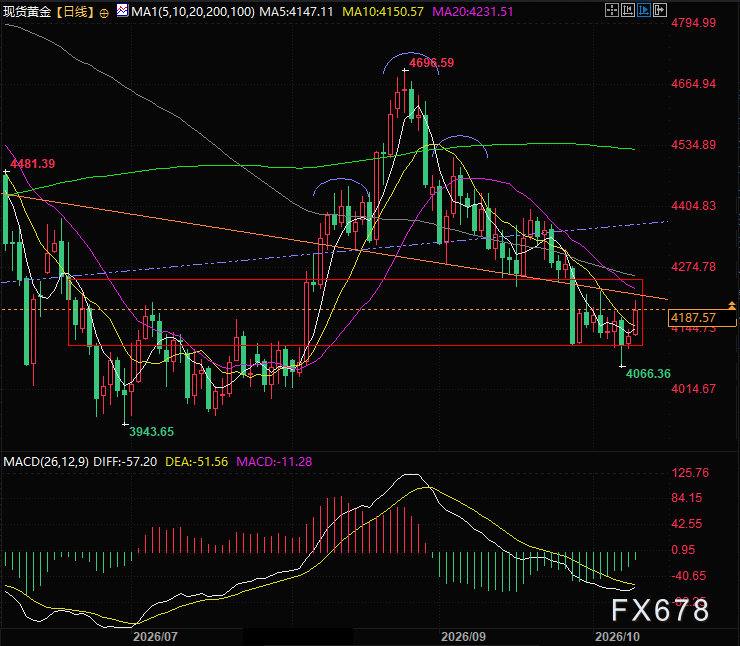
(Graphique journalier de l’or au comptant, source : Yihuitong)
17h28 (GMT+8), l’or au comptant se négocie à 4187 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


