
Le grand investisseur en métaux précieux : Les États-Unis sont pris au piège de la dette élevée et des taux d'intérêt élevés, optimiste quant aux perspectives à long terme de l'or et de l'argent.

France Marchés, 9 octobre—— L'investisseur bien connu dans l'or, Peter Schiff, a averti lors d'une interview que le marché baissier des obligations américaines venait à peine de commencer, que les taux hypothécaires pourraient atteindre 9 % et que les prix de l'immobilier aux États-Unis pourraient chuter de 30 % à 50 %. Il estime que les États-Unis sont pris au piège d'une impasse de dette élevée et de taux d'intérêt élevés, risquant une restructuration de la dette ou une dissolution de celle-ci par l'inflation. Il reste optimiste sur l'or et l'argent sur le long terme, préférant investir personnellement davantage dans les actions de sociétés minières aurifères, tout en signalant que le marché sous-estime actuellement la pression inflationniste ; l'expansion de l'industrie de l'intelligence artificielle intensifiera également la compétition pour le capital et fera grimper les taux d'intérêt.
Peter Schiff, investisseur renommé dans les métaux précieux, a livré des prévisions percutantes sur le marché obligataire américain, l'immobilier et le marché des métaux précieux. Récemment, la vague de vente sur les obligations américaines a fait grimper le coût du financement à son plus haut niveau depuis 24 ans aux États-Unis et, selon lui,
En tant que partisan de l’or ayant mis en garde, avant la crise financière de 2008, contre la bulle immobilière, Peter Schiff estime que
Début d'un marché baissier sur la dette à long terme : la hausse des taux mettra à mal le secteur immobilier américain
Schiff indique que le marché haussier obligataire, vieux de plusieurs décennies, a pris fin en 2020-2021 et qu’un marché baissier, d’une durée minimale de 20 ans, prend désormais le relais, la hausse des taux étant susceptible d’être plus rapide que la baisse observée ces dernières décennies. Le marché hypothécaire ressentira en premier les effets de la politique : il prévoit qu’au premier trimestre de l’an prochain, le taux des prêts immobiliers sur 30 ans grimpera jusqu’à 9 %, et que les prix de l’immobilier aux États-Unis pourraient chuter de 30 % à 50 %, des pertes comparables, voire supérieures, à la crise de 2007-2008.
Depuis des dizaines d’années, les propriétaires américains pouvaient refinancer leur logement pour en extraire des liquidités en vue de consommation, mais pour Schiff, cette époque est révolue. Il explique : « Le refinancement immobilier n'a plus d’espace, la pratique d’encaisser la valeur nette immobilière n’existe plus ; les ménages ont perdu une importante source de liquidités. »
D’après les données de la Mortgage Bankers Association, à la semaine du 2 octobre, le taux d’intérêt moyen pour un prêt immobilier sur 30 ans atteignait déjà 7,49 %, un sommet depuis novembre 2023. La Fed ayant procédé à sa première hausse de taux depuis 2023, lors de la réunion de septembre, la pression sur les taux de marché est montée davantage.
Piège de la dette et des taux élevés : vers un défaut de paiement implicite des États-Unis ?
Schiff souligne que les États-Unis se trouvent dans un contexte unique de dette et de taux élevés. Dans le passé, un environnement de taux bas permettait de faire tourner une dette élevée, mais la donne a changé. Selon lui, il ne reste aux États-Unis que deux options : réaliser un défaut implicite via l’inflation, ou procéder à une restructuration de la dette.
Il déclare : «
D’après le Congressional Budget Office, les intérêts annuels sur la dette fédérale atteignent désormais environ 1 000 milliards de dollars. Schiff estime que
Perspectives long terme pour l'or, évolution de la stratégie de placement en métaux précieux
Pendant la hausse des taux des obligations américaines, le prix de l'or au comptant a chuté jusqu'à environ 4 100 dollars l’once, loin des plus-hauts de plus de 5 500 dollars observés en début d'année. Le consensus du marché est que l'or ne rapportant pas d'intérêt, la remontée des taux obligataires compromet son attrait ; Schiff adopte une approche opposée.
Il déclare : « La hausse des taux sur les obligations montre en fait que leur prix s’effondre et que les investisseurs en obligations essuient des pertes continues. Lorsque ces investisseurs liquideront leurs obligations et rapatrieront leurs fonds, l'or et l'argent deviendront des placements de premier choix, ce qui est extrêmement positif pour ces métaux précieux. » Se référant à l’exemple des années 1970, il remarque que les taux et le prix de l’or ont progressé simultanément, le facteur crucial étant de savoir si les taux suivent ou dépassent l'inflation. Pour l'argent, il prévoit que le sommet n’est pas encore atteint, envisageant un potentiel supérieur à 125 dollars l’once.
Les banques centrales du monde entier continuent de soutenir le cours de l’or en achetant massivement. En septembre, les grandes banques centrales asiatiques ont poursuivi leurs achats pour le 23e mois consécutif.
Selon Schiff,
Allocation patrimoniale personnelle et perspectives sur l’inflation future
Concernant sa propre gestion patrimoniale, Schiff indique allouer davantage de capitaux aux actions de sociétés minières aurifères qu’aux lingots physiques. Il affirme : « Je souhaite détenir des ressources aurifères encore enfouies sous terre,
Il déconseille également aux épargnants ordinaires d’investir dans les fonds obligataires américains et suggère des instruments monétaires pour la partie liquidités. Il ajoute un conseil : constituer un stock de biens de consommation longue durée pour se protéger contre la perte de pouvoir d’achat due à l’inflation.
Selon une récente enquête de la Fed de New York, la population américaine anticipe une inflation de 3,9 % sur un an, soit le plus haut niveau depuis mai 2023. Pour Schiff, le marché continue de sous-estimer l’ampleur de la hausse à venir. L’essor de l’intelligence artificielle poussera également les taux d'intérêt à la hausse, de grandes entreprises technologiques passant du statut d’acheteurs de dette américaine à celui d'emprunteurs concurrents du gouvernement sur les marchés de capitaux.
Conclusion
L’ensemble des analyses de Peter Schiff brosse un tableau des risques majeurs qui pèsent sur le système de dette américaine, où les marchés obligataires et immobiliers continueront de subir des tensions prolongées. Toutefois, des voix divergentes existent : les adjudications de bons du Trésor à 10 ans se passent encore correctement, avec un rendement attribué de 5,3 %, soit le plus haut depuis 2000. Selon les minutes de la Fed de septembre, les responsables ont tous validé la hausse des taux, et la majorité d’entre eux s’attendent à de nouvelles augmentations d’ici la fin de l’année. Schiff concède que les progrès technologiques pourraient être la seule issue, en faveur de la productivité, mais la probabilité demeure faible ; le système de dette américain ressemble à une bombe à retardement, avec une crise difficile à prévoir.
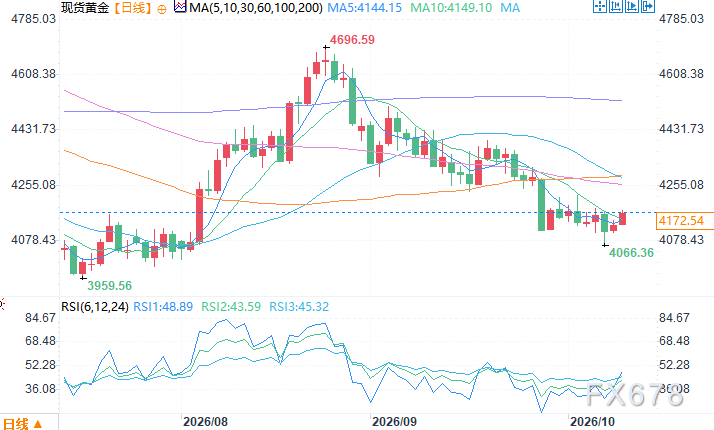
Graphique journalier de l’or au comptant, source : Yihuitong
Fuseau horaire GMT+8, 9 octobre, 10:41 Or au comptant à 4176,54 USD/l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


