
Quand le marché obligataire prend le relais du récit pétrolier : le rendement des bons du Trésor américain à 10 ans et le WTI montent à leur plus haut niveau de corrélation depuis 35 ans

Dans le contexte d'une guerre qui dure depuis sept mois et qui menace à plusieurs reprises le couloir pétrolier le plus important du monde, le marché des options sur le pétrole brut envoie un signal inhabituel : sa logique de tarification ne tourne plus autour des chocs d'offre, mais autour de la douleur des marchés obligataires.
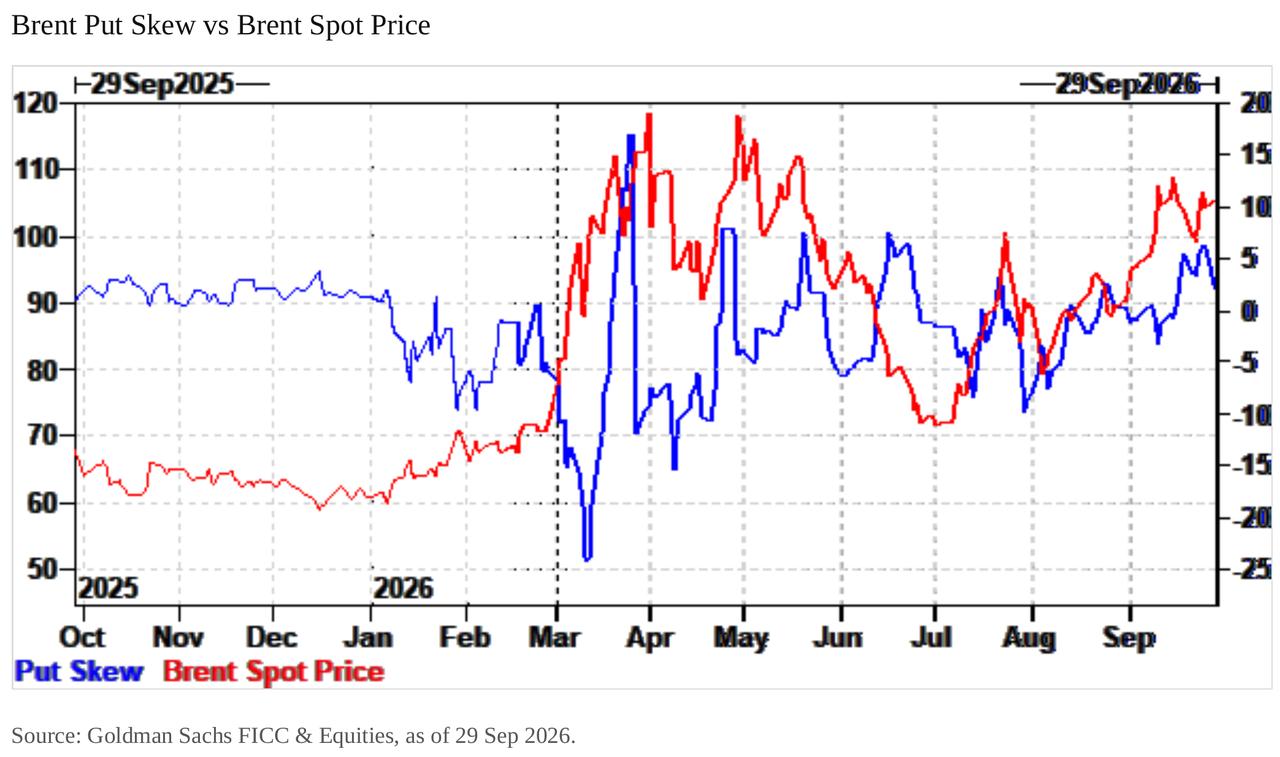
Selon le dernier rapport d'Isabel Blaze, analyste au sein de l'équipe FICC et actions matières premières de Goldman Sachs, le marché des options sur le Brent présente une nette "distorsion" : la volatilité implicite des options put a fortement augmenté tandis que celle des calls a chuté sous son niveau d'avant-guerre, les valorisations sur les deux ailes divergeant de manière significative.
Dans le même temps, un autre trader de Goldman Sachs souligne que la corrélation entre le WTI et le rendement des obligations américaines à 10 ans a atteint son plus haut niveau depuis 35 ans, tandis que la corrélation actions/rendements a chuté à son niveau le plus négatif depuis 1960. Ce schéma de corrélation redéfinit le paradigme d’analyse des prix du pétrole sur les marchés.
La conséquence directe de ce changement structurel sur le marché est la suivante : le risque de hausse du pétrole est aujourd’hui pratiquement non couvert, tandis que l’exposition des portefeuilles macroéconomiques à la volatilité des taux d’intérêt se transmet de façon implicite via les positions sur le pétrole. Si la situation géopolitique venait à se dégrader à nouveau, les cours du pétrole et le marché obligataire pourraient subir un double choc, alors même que le rendement des obligations américaines à 10 ans se situe déjà à un niveau élevé de 5,32 % et que l’indice MOVE est revenu à son niveau du début de la guerre.
Les deux ailes devraient être achetées, mais seule l’une d’elles l’est réellement
Du point de vue du marché physique, la tension sur l’offre s’est nettement atténuée par rapport au pic observé début septembre. Selon Goldman Sachs, davantage de pétroliers franchissent le détroit d’Hormuz, les oléoducs est-ouest ont retrouvé leur capacité d’avant les attaques, les flux d’exportations de Yanbu sont de nouveau en ligne, et le marché entre dans une période creuse de demande saisonnière. Tous ces facteurs devraient en principe pousser les prix à la baisse et aboutir à une courbe de volatilité équilibrée des deux côtés.
Or, le marché des options affiche un tout autre visage. Selon les données de Goldman Sachs, la volatilité implicite des puts Brent est revenue à son sommet d’été, tandis que l’indicateur de risk reversal 25-delta est retombé proche de zéro (0,012 au 29 septembre), soit un niveau quasi identique à la période apaisée d’avant-guerre de l’automne 2025. Autrement dit, il existe une prime de guerre intégrée au prix à la monnaie, alors que la valorisation des options calls est revenue à celle d’avant-guerre : il existe ici une contradiction manifeste.
Le moteur n’est pas moléculaire, il vient du marché obligataire
Les investisseurs financiers prennent des expositions directionnelles sur le pétrole, non pas en raison de craintes de chocs d’offre, mais pour compenser les pertes de portefeuille liées à la volatilité des taux.
Goldman Sachs écrit dans son rapport : "Nous pensons que cette nouvelle vague de capitaux découle de la souffrance provoquée par la volatilité des taux. De nombreux portefeuilles macro sont structurés pour bien performer en période d’apaisement des crises, mais ils subiraient de lourdes pertes si le prix du pétrole atteignait 130 dollars, car leur position structurelle s’apparente à une position vendeuse sur ce scénario extrême. Les récents mouvements violents des taux ont élargi cette douleur vers des achats directionnels sur le pétrole, qu’il s’agisse de rachats de positions vendeuses ou d’achats à visée protectrice, ce qui aligne désormais la trajectoire des prix du pétrole sur celle des taux d’intérêt".
En résumé : les portefeuilles macro typiques détiennent des positions longues sur des obligations, parient sur la paix, et sont implicitement short sur le risque extrême d’un pétrole à 130 dollars. Lorsque les rendements s’envolent, le stop loss consiste à acheter du pétrole. Les graphiques de Goldman Sachs montrent qu’à partir de juillet, le Brent a quasiment évolué en parallèle avec le rendement des obligations américaines à 10 ans.
Le "mini-choc" sur les taux du 23 septembre a porté ce mécanisme de retroaction à son comble. Selon Bank of America, ce jour-là, le rendement à 5 ans des obligations américaines a augmenté de 17 points de base en une seule session, soit la plus forte hausse en deux ans, tandis que le Brent progressait de 4%. Cette envolée sur les taux intervenait seulement une semaine après que le président de la Fed, Warsh, ait annoncé la première hausse de taux depuis juillet 2023, le lendemain même, les rendements atteignant de nouveaux sommets en plusieurs décennies.
La corrélation se fracture, mais les positions macro persistent
Il faut noter que depuis le 18 septembre, le WTI a chuté d'environ 9% depuis 100 dollars jusqu'à 90,80 dollars, tandis que le rendement des obligations américaines à 10 ans grimpait de 5,00% à 5,32%, rompant la synchronisation en place depuis fin août.
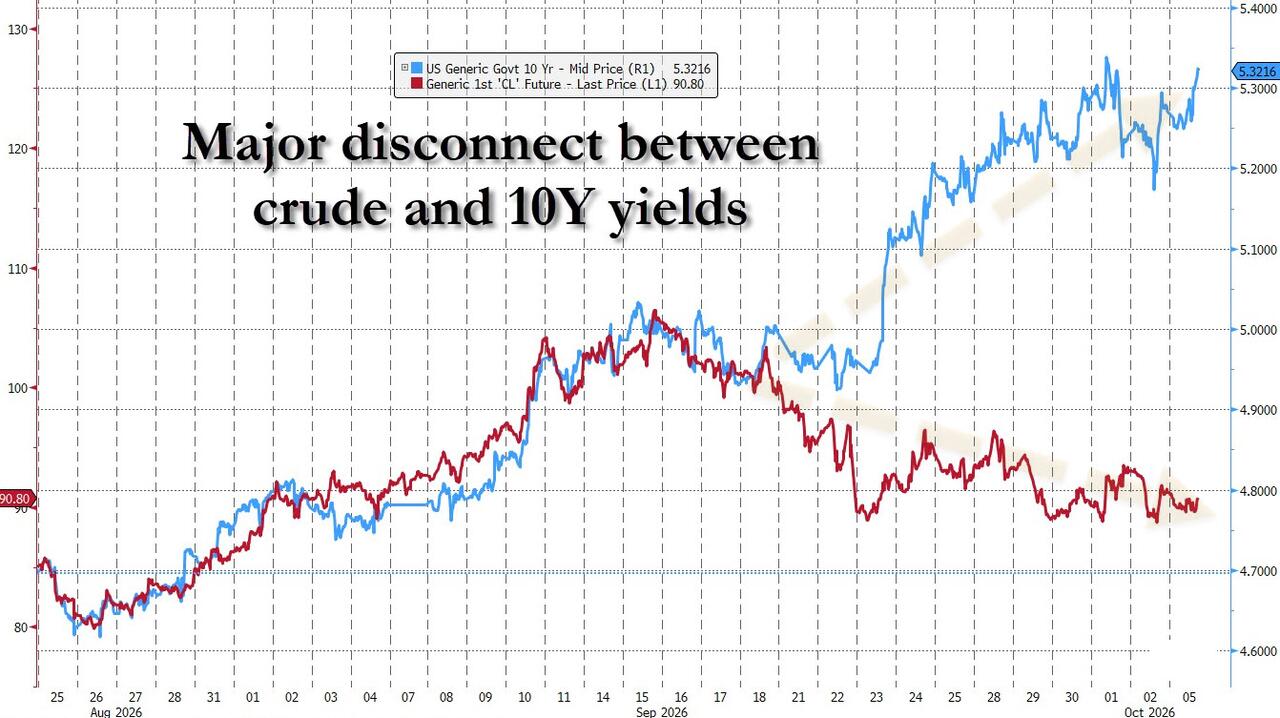
En apparence, ce découplage semble ébranler la thèse de Goldman, mais en réalité, il n’en est rien. La corrélation historique s’est construite sur la période synchronisée entre août et mi-septembre ; quant aux flux macro, ils n’ont pas encore réduit leurs positions de couverture sur le pétrole. Le changement réside dans le fait qu’une nouvelle hausse des rendements ne nécessite plus la confirmation des prix du pétrole.
L’équipe taux de Bank of America menée par Mark Cabana a également remarqué cette fracture dans leur "Global Rates Weekly", indiquant que "la corrélation entre la volatilité des taux et les matières premières s’est atténuée, car l’influence du marché s’est globalement élargie", tout en citant l’écartement des spreads sur les OAT françaises, les obligations périphériques de la zone euro et les obligations à haut rendement américaines. Autrement dit, le marché obligataire est passé du rôle d’appoint à celui de moteur principal pour le pétrole.
Les traders vendent des puts, la volatilité s’endort
La troisième distorsion vient de la structure-même du marché. Goldman Sachs signale que malgré des prix spot élevés, la volatilité implicite reste faiblarde et les skew sont revenus à la normale.
Le rapport indique : "Les puts deviennent plus chers, les calls moins chers, tous deux sont passés sous leurs niveaux d’avant-guerre. La demande de volatilité de hausse est quasi nulle. Le seul flux significatif vient de l’achat massif d’options put, ce qui met structurellement les traders en position vendeuse sur les puts, en face de flux directionnels macro concentrés à l’achat. Cette position vendeuse structurelle engendre un effet vanna négatif : sur une hausse de marché, les vendeurs de puts réduisent leurs expositions et la volatilité implicite baisse ; sur une baisse, ils accroissent leur expositions et la volatilité implicite monte. Résultat net : bien que la crise géopolitique soit toujours en cours, le marché est revenu à une mécanique de corrélation spot-volatilité négative."
En d’autres termes, le pétrole s’échange désormais comme le S&P 500 : quand le prix baisse, la volatilité monte ; quand le prix monte, elle est comprimée. C’est tout le contraire du comportement attendu sur un marché de choc d’offre. Selon Goldman Sachs, la volatilité implicite à la monnaie n’est plus que d’une cinquantaine, soit seulement un tiers environ du pic de 150 observé à la mi-mars, alors que le prix du Brent reste proche de son sommet printanier.
La volatilité du pétrole, nouveau "VIX endormi"
L’analyse clé du second trader de Goldman Sachs est la suivante : la volatilité du pétrole remplit actuellement le rôle d’un VIX endormi, alors que le MOVE explose à la hausse, laissant la hausse du pétrole comme un risque de queue non valorisé par le marché.
Selon les données de Bank of America, le MOVE a grimpé à 100 en septembre, son plus haut niveau depuis l’éclatement du conflit avec l’Iran en mars, et la volatilité implicite un mois x 10 ans sur les taux a bondi à un sommet depuis mars à la suite du choc sur les taux du 23 septembre.
Ceci a une implication majeure pour le marché pétrolier : si les portefeuilles macro, comme l’évoque Goldman Sachs, sont structurellement vendeurs du risque extrême pétrole à 130 dollars, et que leur déclencheur de douleur est le taux et non le tanker, alors un nouvel embrasement entraînera un double choc — impact sur le pétrole lui-même et ventes obligataires provoquées. Or, aujourd’hui, personne ne paie pour se couvrir contre ce scénario.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après la diffusion de la nouvelle concernant l’expansion de la production de HDD par Toshiba, Morgan Stanley devient plus optimiste au lieu de pessimiste.
Selon une enquête menée par Morgan Stanley, la capacité de production chez Toshiba a été largement surévaluée par le marché — le doublement de la capacité de l'usine aux Philippines sur deux ans correspond à un taux de croissance annuel d'environ 30%, soit similaire à l'augmentation globale de l'offre du secteur et bien inférieur à la croissance de la demande. Plus important encore, une vérification des canaux de distribution révèle que Seagate et Western Digital n'ont pas l'intention d'accroître leur capacité de production, et aucune tendance de relâchement des prix dans l'industrie n'a été observée.
Après une chute de 11% en deux mois de SOX, Goldman Sachs appelle à l'achat : le "creux doré" du secteur des semi-conducteurs est-il arrivé ?
Goldman Sachs indique qu'après une baisse de 11 % du Philadelphia Semiconductor Index en deux mois, la stratégie pour le troisième trimestre devient plus positive. La banque privilégie les équipements, la mémoire et l'analogique, attribuant une recommandation d'achat à 12 actions dont AMD. Elle est plutôt négative sur Arm et Texas Instruments.

Avant la publication des résultats, TSMC (TSM.US) reçoit un avis positif de Goldman Sachs : la forte demande en IA soutiendra la croissance jusqu'en 2027, le cours de l'action dispose encore d'une marge de progression de près de 40%.
Dans un rapport récemment publié, Goldman Sachs indique que la forte dynamique de croissance des performances de TSMC devrait se poursuivre jusqu’en 2027, tandis que les dépenses en capital augmenteront progressivement pour soutenir la demande à long terme.

Prix des cryptos
Plus


