
La confiance du marché dans les bons du Trésor américain n'est-elle plus ce qu'elle était ?

👆Cliquez sur le texte bleu pour nous suivre
Prime de terme
Parmi les risques qui inquiètent le plus actuellement sur le marché actions américain, le rendement des obligations d'État américaines est en tête de liste. Ces dernières semaines, le rendement des obligations américaines à 10 ans est devenu incontrôlable, atteignant aujourd'hui près de 5,16 % en séance, tandis que le rendement à 30 ans a grimpé à 5,45 %, un record depuis 2004. Quelle est donc la cause fondamentale de cette hausse des rendements et quel impact final sur le marché des actions ? Aujourd'hui, un article interne de Bloomberg propose une analyse très précieuse à ce sujet, examinons-la ensemble.
Selon Simon White, analyste macroéconomique chez Bloomberg, les raisons derrière la récente hausse du rendement des obligations américaines ont quelque peu changé. Avant, la hausse était principalement liée à l’anticipation de nouvelles hausses de taux par la Fed. White considère ce type de hausse comme positif, car elle est sous contrôle de la Fed : il est possible de prédire jusqu’où cela montera et quand cela s’arrêtera.
Mais lors de la hausse d’hier sur le rendement à 30 ans, environ la moitié n’était pas due à l’anticipation de hausses de taux, mais à la prime de terme. La prime de terme est la compensation supplémentaire exigée par les investisseurs pour prêter leur argent à l’État sur plusieurs années. Plus la période est longue, plus l’incertitude est grande (« la nuit porte conseil », comme on dit) et plus les investisseurs exigent une rémunération élevée en échange. C’est cela, la prime de terme. White souligne que si cette récente hausse du rendement des obligations américaines provient de la prime de terme, cela signifie que les investisseurs deviennent plus méfiants quant à leur détention à long terme et cela échappe au contrôle direct de la Fed.
Regardez ce graphique : la courbe du haut, calculée par le modèle Bloomberg, indique la prime de terme ; celle du bas montre le rendement des obligations à 30 ans. Après le rachat par le Trésor américain d’obligations à long terme en août et la hausse de taux par la Fed en septembre, la prime de terme a continué de baisser, allégeant une partie de la pression sur les rendements. Mais après la publication du PMI, la prime de terme s'est inversée et est repartie à la hausse, propulsant le rendement à 30 ans à son plus haut niveau depuis 2004.
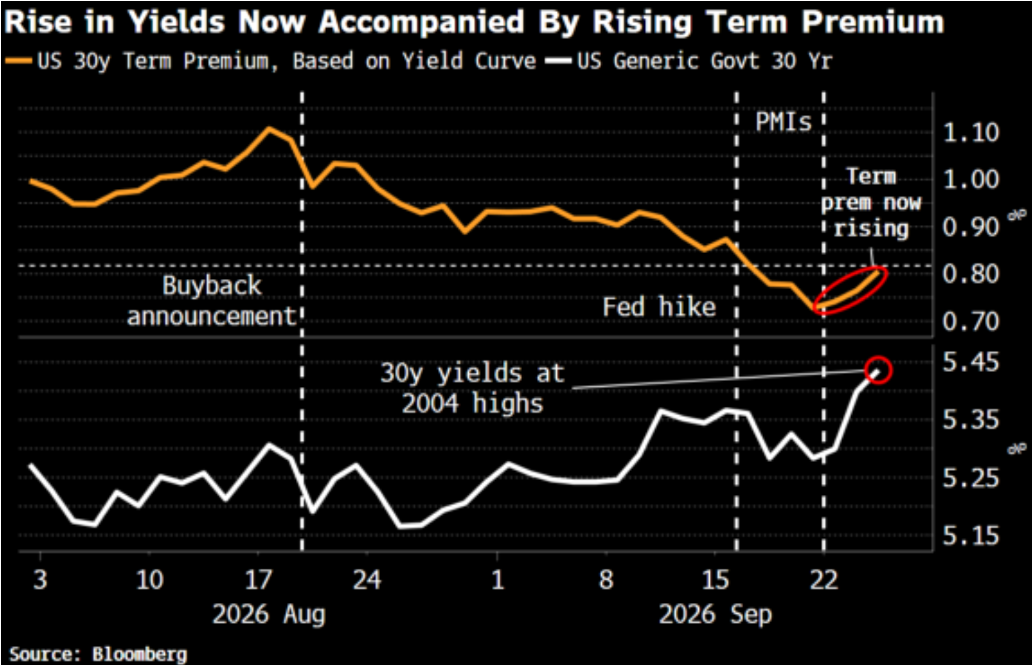
Pourquoi alors un PMI meilleur rend-il les obligations américaines plus risquées ? Selon White, cela s’explique par le fait que de bons chiffres PMI montrent que le gouvernement continue de dépenser à grande échelle, aggravant la situation budgétaire. Cette phase de croissance économique est largement fondée sur les dépenses publiques. Depuis 2020, le déficit cumulé des États-Unis approche les 15 000 milliards de dollars, alors que le taux de chômage moyen n’est que de 4,8 %. Autrement dit, l’économie n'est pas mauvaise, mais le gouvernement continue de dépenser massivement, ce qui est illogique. Ces déficits records gonflent les profits des entreprises et soutiennent les immenses besoins de capitaux pour les infrastructures d’IA et les emprunts. Ainsi, des chiffres PMI solides signifient que le gouvernement persiste dans ses dépenses excessives, poussant davantage d’investisseurs à vendre des obligations américaines et contribuant à la hausse de la prime de terme.
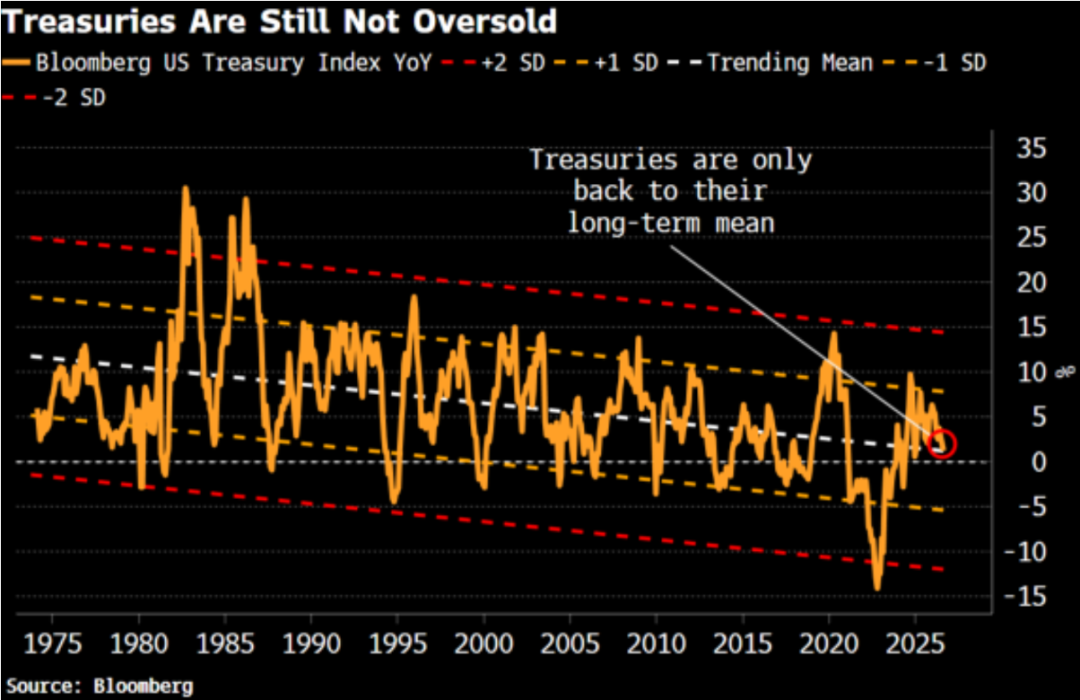
White estime également que, bien que les obligations américaines aient déjà chuté, on ne peut pas parler de survente d’un point de vue historique. L’indice Bloomberg des obligations américaines est actuellement proche de sa moyenne de tendance de long terme, sans atteindre un écart-type. Par conséquent, selon White, si la pression de vente persiste, il y a encore de la marge pour que les prix des obligations baissent et que les rendements continuent de monter.
En outre, White a également remarqué qu’à chaque fois que le rendement des obligations américaines à 10 ans est supérieur à 5,25 %, actions et obligations n’ont presque jamais évolué en sens opposé ; autrement dit, marchés actions et obligataires baisseraient alors en même temps. D’ordinaire, ces deux classes d’actifs évoluent inversement, ce qui réduit le risque global d’un portefeuille. Mais si elles chutent en tandem, les investisseurs seront incités à vendre encore plus d’obligations, ce qui ferait monter davantage les rendements dans une spirale négative.
Ceci conclut l’analyse de White ; voyons maintenant l’avis de Justin, l’analyste de l’équipe américaine le mieux informé sur les obligations américaines.
Justin estime qu’il faudrait deux conditions pour faire baisser les rendements à long terme : un assouplissement éventuel de la Fed, ou un resserrement budgétaire massif aux États-Unis. Or, aucune de ces conditions n’est réunie à ce jour, et ce n’est pas près d’arriver à court terme.
Commençons par la Fed : avec une demande toujours solide et des prix du pétrole élevés, les entreprises ont la capacité de répercuter la hausse des coûts sur les consommateurs, ce qui rend la baisse de l’inflation encore plus difficile. Dans un tel contexte, il est improbable que la Fed assouplisse sa politique simplement à cause de la hausse des taux longs. Tant qu’il n’y aura pas de refroidissement notable sur les plans de l’inflation, de l’emploi et de la consommation, la Fed n’aura d’autre choix que de continuer à privilégier la lutte contre l’inflation.
Quant au problème budgétaire, il n’est plus nécessaire de rappeler à quel point la situation des obligations américaines est grave. Selon les prévisions du Bureau du budget du Congrès américain, le simple paiement des intérêts nets du gouvernement fédéral dépassera 1 000 milliards de dollars cette année, et doublera à 2 100 milliards de dollars d’ici 2036. Cela rendra l'emprunt de plus en plus coûteux, le poids des intérêts toujours plus lourd, et nourrira encore davantage les inquiétudes du marché quant à la viabilité budgétaire des États-Unis sur le long terme.
Justin pense donc que les rendements longs restent sous forte pression. Même si la Fed cessait de relever ses taux directeurs, la question budgétaire maintiendrait les rendements à long terme à de hauts niveaux. C’est pourquoi, selon lui, des rendements surpassant 5 % sur la partie longue de la courbe pourraient bien devenir la nouvelle norme.
Qu’est-ce que cela implique pour le marché actions ? Premièrement, cela incitera à déplacer les capitaux des valeurs de croissance vers les actions à rentabilité plus prévisible, comme je l’ai déjà mentionné hier. Mais l'essentiel à surveiller, c’est le scénario, évoqué par White, dans lequel une nouvelle hausse des rendements provoquerait une chute simultanée des actions et des obligations. Si cela se produit, ce ne sera plus seulement une question de rotation sectorielle. Le niveau d’endettement du marché n’est pas faible : selon les données de la FINRA, les investisseurs ont emprunté environ 1 450 milliards de dollars auprès des courtiers en août pour acheter des actions, soit une hausse de 37 % sur un an. Cela signifie que, si actions et obligations venaient à baisser de concert, la valeur des garanties s'effondrerait, forçant des investisseurs à renforcer leurs appels de marge ou même à liquider des actifs, déclenchant ainsi une réaction en chaîne sur le marché actions. Ainsi, si les rendements des obligations américaines continuent d’augmenter sans limite, il faudra se préparer à un correctif à court terme du marché actions : il serait imprudent de supposer que celui-ci est immunisé, il convient d’y prêter attention.
Contactez-nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Un cadre de Dell : « L’IA déléguée est différente cette fois-ci, la pénurie de composants clés (principalement la mémoire et les disques durs HDD) pourrait durer plus de 5 ans »
Jeff Clarke, directeur des opérations chez Dell Technologies, a déclaré que l’IA agent augmente continuellement les besoins en calcul et en stockage en prenant en charge davantage de tâches, ce qui différencie le cycle actuel des infrastructures d’IA des cycles traditionnels de renouvellement du matériel. D’ici 2030, la puissance de calcul des centres de données devrait augmenter de 200 gigawatts, la génération de tokens d’inférence devrait être multipliée par 87, et la demande en infrastructures devrait continuer de s’étendre.
Morgan Stanley soutient Meta (META.US) : l’écosystème Muse poursuit son expansion, les lunettes VR pourraient devenir un nouveau moteur de croissance en 2027.
Morgan Stanley maintient sa recommandation "surpondérer" sur Meta avec un objectif de cours de 775 dollars et continue de l’inclure parmi ses valeurs préférées.
Meta (META.US) a grimpé de 36% en septembre : Muse valide la stratégie d'IA, la capitalisation vise 2 000 milliards de dollars.
Le cours de Meta est sur le point de réaliser sa meilleure performance mensuelle depuis juillet 2013, ne lui manquant qu'environ 1 % de hausse pour rejoindre le club des sociétés à 2 000 milliards de dollars de capitalisation boursière.
Prix des cryptos
Plus


