La déclaration est intervenue après que la Federal Reserve a relevé son taux d'intérêt de référence de 25 points de base supplémentaires le 16 septembre 2026, pour atteindre une fourchette de 3,75%–4%. Parallèlement, le rendement des obligations d'État américaines à 10 ans s'est rapproché du niveau psychologique de 5%, alors que les marchés mondiaux ont été frappés par une nouvelle vague de hausse des prix de l'énergie.
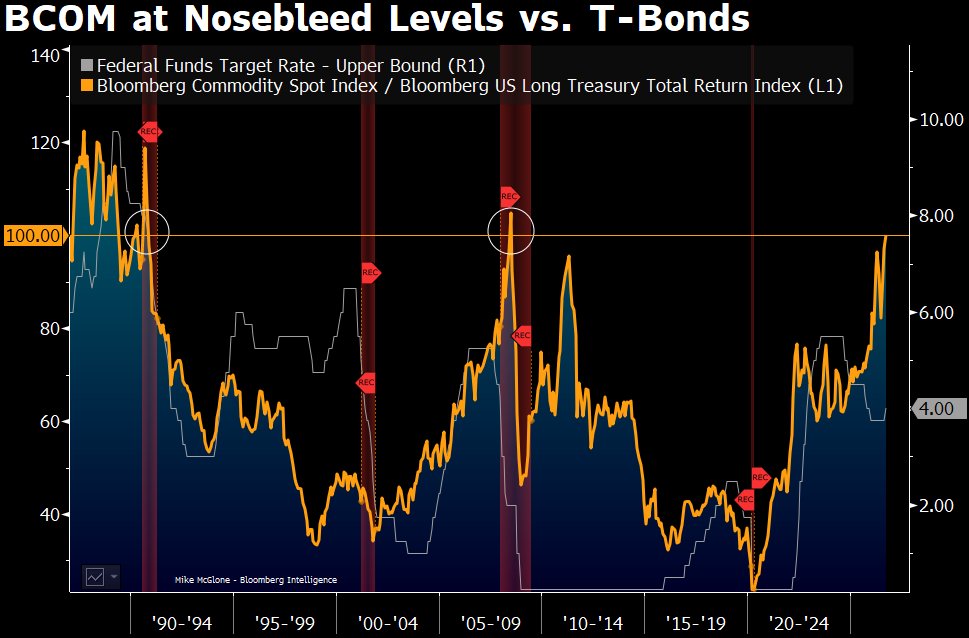
Selon Bloomberg Intelligence, le ratio de l'indice Bloomberg Commodity Spot Index (BCOM) par rapport aux obligations à long terme atteint désormais des extrêmes jamais vus depuis 1990. Historiquement, de tels pics ont toujours précédé une grave récession et une baisse des taux d'intérêt.
Cependant, le cycle actuel est unique : la Fed ne procède pas à un assouplissement mais continue de resserrer les conditions financières, augmentant fortement les risques d'une "casse" de l'économie mondiale et des marchés boursiers.
Ce qui ne va pas avec les actifs alternatifs en ce moment
McGlone considère l'environnement macroéconomique actuel comme une "fin de partie" pour les actifs à risque. Il souligne que lorsque le gouvernement américain est prêt à verser un rendement annuel fixe de 5% en dollars sur des titres garantis par l'État, la logique de détention des actifs alternatifs change complètement, expliquant pourquoi les investisseurs pourraient vouloir s'en éloigner :
- L'or perd de son attrait en tant qu'investissement car il ne génère pas de revenu par coupon et est assuré de perdre face au rendement réel offert par les obligations d'État.
- Bitcoin, en période de liquidité rare, se négocie comme un actif à haut risque plutôt qu'une réserve de valeur. Alors que les grands investisseurs protègent leur capital contre la baisse des marchés boursiers, ils prendront leurs profits en crypto au profit d'une valeur refuge.
McGlone prévoit une rotation de portefeuille inévitable. Sa thèse sur pourquoi les investisseurs devraient vendre Bitcoin et l'or indique un choix évident pour le gros capital : la phase finale du cycle actuel de resserrement monétaire déclenchera un exode massif vers les obligations d'État américaines et un retour prolongé des marchés surchauffés vers leurs moyennes historiques.