
Un krach du marché obligataire déclenchera-t-il la prochaine tempête financière ? Le grand pessimiste de Wall Street, Peter Schiff, lance une alerte : la pression sur la dette américaine s’intensifie, les marchés actions et crypto risquent un « bain de sang »

Selon Finance intelligente, alors que les investisseurs mondiaux surveillent de près la volatilité des actifs à risque, l'économiste pessimiste de renom Peter Schiff a récemment lancé un avertissement sévère : le prochain tsunami financier mondial ne viendra pas du marché des crypto-monnaies, mais du marché des obligations d'État américaines, apparemment calme.
Ce célèbre investisseur, longtemps optimiste sur l'or, a expliqué dans son dernier podcast que l'effondrement du marché des obligations d'État américaines pourrait déclencher une réaction en chaîne affectant la Bourse, l'immobilier et même les crypto-monnaies. Il prévoit qu'à mesure que tous les actifs risqués subiront des corrections synchronisées, les investisseurs finiront par quitter ces secteurs au profit de l'or comme refuge.
Le véritable krach commencera sur le marché obligataire
Schiff avertit que des fissures apparaissent déjà sur le marché obligataire. Actuellement, le rendement des obligations américaines à 10 ans oscille autour de 4,57 %, tandis que celui des obligations à 30 ans a dépassé 5 %. Selon lui, ce n'est que le début, et les deux peuvent grimper bien plus haut.
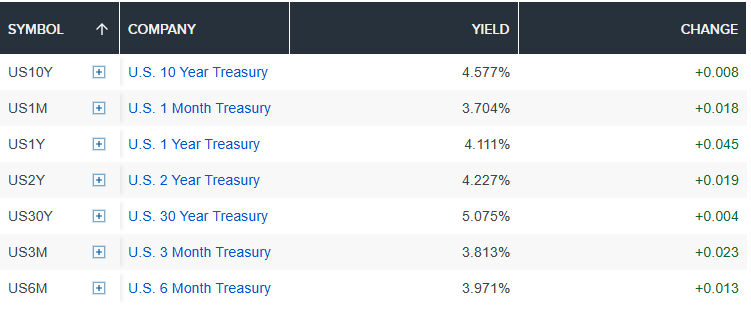
« La hausse des rendements augmente partout le coût de l'emprunt », souligne Schiff, ce qui exerce une pression directe sur les valorisations boursières et aggrave la crise déjà sévère de l'accessibilité au logement. Selon la dernière enquête hebdomadaire de Freddie Mac, le taux moyen des prêts hypothécaires à taux fixe sur 30 ans aux États-Unis a atteint 6,49 %, mettant de nombreux acheteurs potentiels hors du marché.
Il analyse également qu'une fois l'immobilier plongé dans une récession profonde, la Fed sera obligée d'intervenir pour sauver le marché, ce qui impliquera une nouvelle émission monétaire et une pression inflationniste accrue.
Signal d'alerte obligataire venu d'Orient : l'impact en cascade de la hausse des rendements japonais
L'inquiétude de Schiff concernant les obligations américaines n'est pas isolée. Roger Montgomery, de Montgomery Investment Management, a lancé un avertissement similaire, estimant que le marché américain des actions et des obligations se trouve sur une trajectoire dangereuse de collision.
Dans un contexte d'inflation persistante, le rendement des obligations américaines à deux ans a dépassé le taux des fonds fédéraux — un signal technique qui, au cours des trente dernières années, a chaque fois prédit les hausses de taux de la Fed avec une précision remarquable. « La Fed est quasiment au pied du mur ; si elle hésite à relever les taux, le marché obligataire, à cause de son retard sur l'inflation, connaîtra des ventes bien plus féroces », indique Montgomery.
Cependant, la variable la plus susceptible de bouleverser cet équilibre fragile vient du Japon. Le rendement de référence des obligations japonaises à 10 ans a récemment dépassé 2,9 %, atteignant un sommet de plus de trente ans, avec neuf jours de ventes consécutives, un record de baisse ininterrompue depuis près de vingt ans. Bien que le taux absolu de 2,9 % soit nettement inférieur au rendement de 4,57 % des obligations américaines, la transformation structurelle de la configuration des taux au Japon, troisième marché obligataire mondial, déclenche une secousse inter-marchés majeure.
Le mécanisme central de cette secousse est le carry trade sur le yen. Pendant des années, les investisseurs ont emprunté du yen à très faible coût pour investir dans des actifs à rendement supérieur. À mesure que la Banque du Japon relève ses taux et promet de réduire son soutien au marché obligataire, et que le Ministère des finances japonais intervient à plusieurs reprises sur le marché des changes, le financement du carry trade s'inverse. L'événement d'août 2024 est encore présent dans la mémoire du marché : la Banque du Japon a alors relevé les taux de façon inattendue, ajoutant à de mauvais chiffres d'emploi américains, ce qui a entraîné une appréciation rapide du yen, une chute de 12,4 % du Nikkei 225 en une journée, la plus importante depuis le « Black Monday » de 1987, et le S&P 500 a plongé de 8,5 % en quelques jours.
« (À l'époque) le marché s'est stabilisé en une semaine, si bien que ce choc a été considéré comme un événement unique, rapidement oublié. Mais ce n'est pas le cas », rappelle le commentateur financier Michael Gayed.
Désormais, la même structure de risque réapparaît, sous une pression potentiellement accrue. Les compagnies d'assurance-vie japonaises et les fonds de retraite détiennent 1,2 billion de dollars d'obligations américaines, constituant le plus grand groupe d'investisseurs étrangers. Au premier trimestre de cette année, les investisseurs japonais ont vendu près de 30 milliards de dollars de bons du Trésor, d'obligations d'agences et de municipalités américaines, soit la plus grande vente trimestrielle depuis 2022.
Albert Edwards, stratège mondial chez Société Générale France, pose une question fondamentale : « Si le rendement des obligations japonaises à 10 ans continue de grimper et converge vers les 4 % américains, pensez-vous vraiment que les actions américaines puissent maintenir leur ratio cours/bénéfice prospectif au-dessus de 20 ? J'ai de sérieux doutes. »
Comment le marché encaissera-t-il le choc obligataire ?
Si la tempête obligataire part effectivement du Japon et se propage par le débouclage du carry trade et la vente d'obligations américaines, tous les principaux actifs mondiaux seront soumis à une revalorisation violente.
Marché actions américain et crypto-monnaies sur le point d'un repli
Selon les statistiques de Montgomery, la hausse actuelle du marché actions américain est presque entièrement portée par une poignée d'entreprises de intelligence artificielle (IA) et de semi-conducteurs. Si l'on exclut les secteurs technologie, médias et télécommunications, la majorité des actions du S&P 500 sont en dessous de leur sommet de février. Seuls environ 55 % des membres du S&P 500 évoluent au-dessus de leur moyenne mobile à 200 jours et les indicateurs de largeur du marché s'inversent.
Montgomery prévient que, historiquement, un tel resserrement extrême finit toujours par un ajustement brutal vers le bas. Plus inquiétant, l'écart des taux sur les obligations d'entreprise américaine à haut rendement s'élargit, signe que le marché du crédit perçoit à l'avance les tensions sur les flux de trésorerie des sociétés. Lorsque les fonds d'arbitrage seront forcés de sortir des actions technologiques à leur sommet, cet équilibre fragile pourrait s'effondrer instantanément.
Sur le marché des crypto-monnaies, Schiff, habituellement baissier sur le bitcoin, est à nouveau très critique. Le bitcoin a chuté de plus de 28 % cette année, restant près de 50 % sous son record de 126 080 dollars établi en octobre 2025. Selon Schiff, cela prouve que le bitcoin n'a pas de valeur refuge. « Je crois que lorsque les actions technologiques chutent, le bitcoin leur est étroitement corrélé : il ne monte pas forcément quand elles montent, mais il chute encore plus lourdement quand elles baissent. »
Il dénonce également l'hypocrisie des institutions de Wall Street. Citi, Standard Chartered, Bernstein, JPMorgan et Fundstrat prévoient des objectifs de prix pour le bitcoin allant de 82 000 à 250 000 dollars, mais aucune ne l'inclut sur son bilan. La preuve la plus flagrante vient de Strategy (MSTR.US). Cette société, dirigée par Michael Saylor, plus grand détenteur corporatif de bitcoin au monde, a récemment dû vendre environ 230 millions de dollars de bitcoin pour payer les dividendes sur ses actions préférentielles. Le discount sur le cours des actions ordinaires par rapport à la valeur de ses actifs bitcoin a dépassé 40 %, tandis que le rendement de 13,7 % sur les actions préférentielles suggère que les investisseurs ne croient pas que le bitcoin peut progresser suffisamment pour couvrir les dividendes.
Métaux précieux : le seul refuge pendant la tempête
Dans la projection de Schiff, qu'il s'agisse de l'effondrement du marché obligataire forçant la Fed à imprimer de la monnaie ou d'une inflation persistante, les grands gagnants seront les métaux précieux. Après une brève chute sous les 4 000 dollars en juin, les capitaux refuges se rassemblent à nouveau sur l'or, et la argent est aussi prête à bondir.
Schiff prévoit un prix de l'argent atteignant 200 dollars par once, avec 50 dollars comme soutien durable, tandis que le prix de l'or viserait d'abord les 5 000 dollars, puis les 10 000 dollars. Il pense aussi que, au fur et à mesure que les investisseurs accepteront que les prix élevés des métaux précieux deviennent une norme durable, les valorisations du secteur minier seront réévaluées.
« Je crois que le marché des métaux précieux se prépare à une hausse majeure, alors que le marché actions se prépare à une forte baisse », déclare Schiff clairement.
Quoi qu'il en soit, les propos de Schiff fournissent un signal clair aux investisseurs : dans les prochaines semaines, l'évolution du marché des obligations américaines deviendra la pierre de touche pour valider ses prévisions.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


