
La roupie indonésienne embourbée

L'Indonésie, la plus grande économie d’Asie du Sud-Est, a connu une chute cumulative de 29% du Jakarta Composite Index cette année, tandis que la roupie indonésienne s'est dépréciée de plus de 6% face au dollar. Victime de la triple crise « actions-obligations-devises », l’Indonésie a traversé ces six derniers mois une vague de défense de ses positions sur les marchés émergents. En janvier, MSCI a annoncé le gel de toute réallocation d’indice pour l’Indonésie, n’incluant plus de titres indonésiens dans les indices des marchés émergents, et a lancé un avertissement majeur : le marché indonésien souffre de défauts fondamentaux de sa capacité à attirer les investissements ; si les corrections requises ne sont pas effectuées à temps, l’Indonésie sera rétrogradée des marchés émergents vers les marchés frontières.
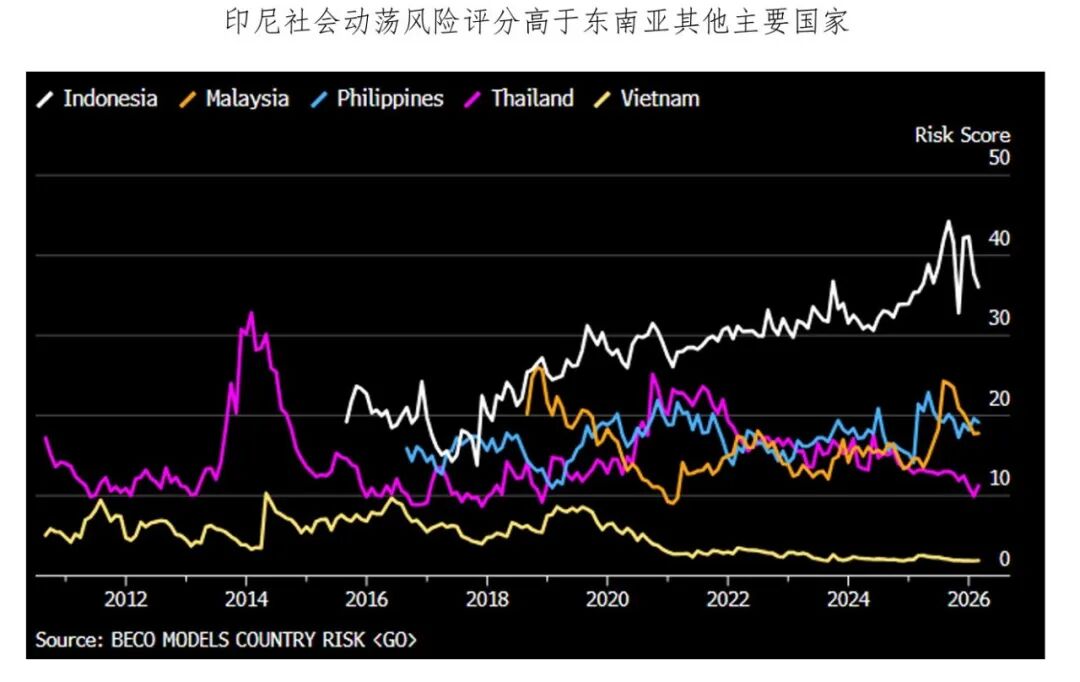
La décision finale de MSCI la semaine dernière a été de maintenir la notation, mais de réduire la notation du volet « flux d’information » à négatif. En moins d’un mois, la banque centrale indonésienne a relevé ses taux de 100 points de base, ce qui a permis à la roupie indonésienne de rebondir depuis son niveau historique le plus bas. La crise est-elle vraiment terminée ?
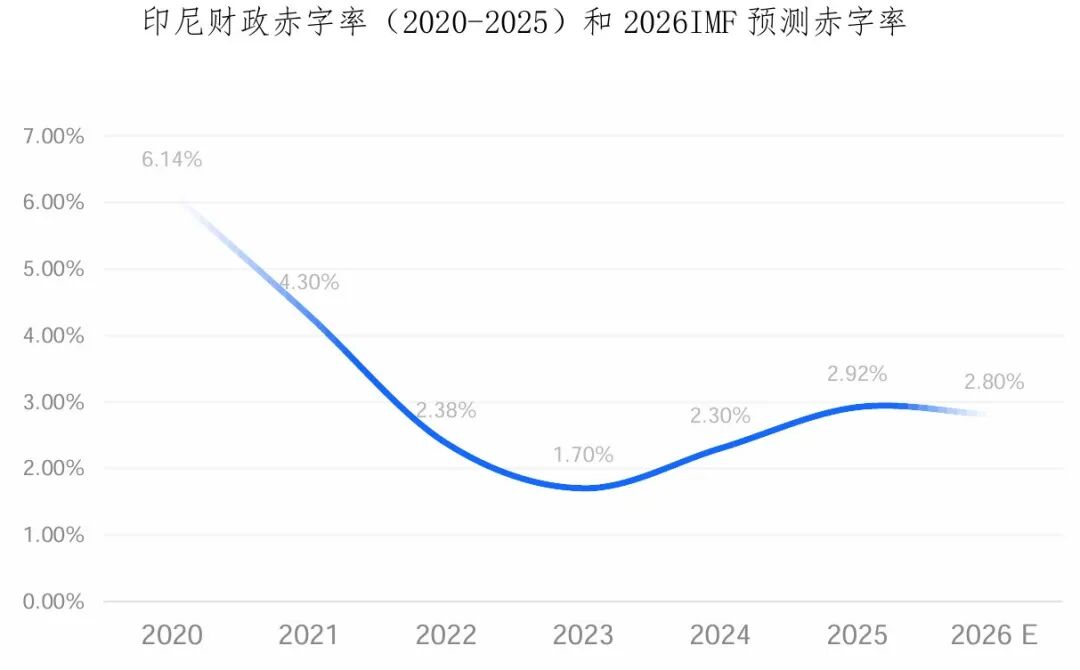
Le déficit budgétaire demeure élevé, pression sur la devise.La « Loi sur le budget national » indonésienne impose une limite stricte du déficit budgétaire à 3% et de la dette publique à 60%. En 2025, le taux de déficit budgétaire de l'Indonésie atteindra un sommet post-pandémique (la limite ayant été temporairement levée pendant la pandémie), avec la hausse des conflits entre les États-Unis et l’Iran entraînant une augmentation du prix international du pétrole, ce qui oblige à étendre les subventions de carburant, tout en poursuivant le programme national de nutrition et l’infrastructure. Face à des dépenses publiques élevées et une croissance des recettes fiscales atone, le marché doute aujourd'hui de l’équilibre budgétaire et de la viabilité financière de l'Indonésie.
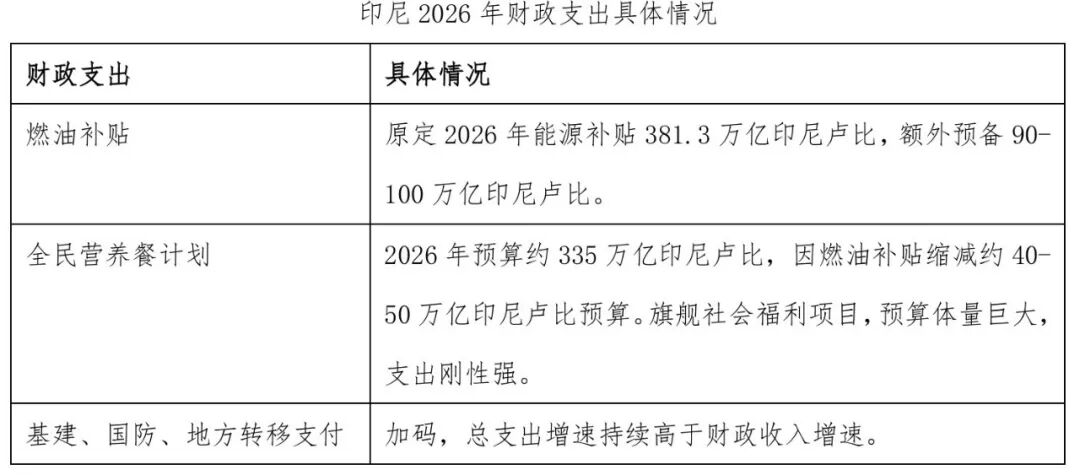
L’importation nette de pétrole devient un facteur pesant sur le taux de change depuis le conflit États-Unis-Iran.À titre de comparaison, le Brésil et l’Indonésie sont tous deux des économies émergentes exportant des matières premières, mais leurs monnaies évoluent différemment. En analysant leurs structures commerciales, le Brésil, grâce à sa technologie de pétrole en eaux profondes, est exportateur net de pétrole ; l’Indonésie, dont les échanges concernent majoritairement le charbon, l’huile de palme et les alliages de nickel, bénéficie certes d’un excédent commercial global, mais est structurellement importatrice nette d’énergie. La hausse récente des prix pétroliers suite au conflit États-Unis-Iran accentue la divergence des dynamiques monétaires entre les deux pays.
Dans l’article La guerre de défense des devises asiatiques, nous avons déjà expliqué comment, cette année, la banque centrale indonésienne est intervenue directement en utilisant ses réserves de change, tout en adoptant des mesures macroprudentielles et de contrôle des capitaux. Depuis mai, les hausses continues des taux d’intérêt ont permis de soulager la pression sur la roupie, mais la cause fondamentale de son affaiblissement demeure :
(1) L’extension persistante du déficit budgétaire, dont le taux reste élevé ; la hausse des taux et la dépréciation du taux de change devraient augmenter davantage la pression fiscale ;
(2) Les nouvelles politiques de monopole d’exportation des ressources stratégiques (contrôlant le charbon, l’huile de palme, les alliages de titane, etc., seuls les sociétés affiliées au fonds souverain sont autorisées à être intermédiaires légaux pour la vente à l’étranger) sont censées renforcer les recettes fiscales, mais suscitent la controverse sur le marché et peuvent nuire aux exportations. Combiné à l’importation nette constante d’énergie, l’incertitude commerciale augmente.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


