
Rebond en V du ratio or/argent : l’argent chute de 13 % en deux jours, de quoi le marché a-t-il peur ?

I. Pourquoi l'argent a-t-il chuté brutalement ?
En seulement deux jours, le prix de l'argent est passé de 87,55 $ à 75,99 $, soit une chute spectaculaire de 13,2 %. Le ratio or/argent est rapidement passé de 53,6 à 59,75. Le marché s'attendait auparavant à une reprise de l'or pour corriger ce ratio, mais, en réalité, c'est l'argent lui-même qui a mené cette cruelle réversion à la moyenne.
Il s'agit d'un effet de panique provoqué par plusieurs facteurs négatifs en résonance :
Premièrement, la “bombe nucléaire” des droits de douane en Inde. L'Inde a brusquement augmenté les droits d'importation sur l'or et l'argent de 6 % à 15 %, portant un coup direct à la consommation physique. En tant qu'un des plus grands consommateurs mondiaux d'argent, les perspectives de la demande indienne se sont soudainement affaiblies.
Deuxièmement, une pression macroéconomique généralisée. L'indice CPI américain d'avril a augmenté de 3,8 % en glissement annuel (au-dessus des attentes), le PPI a enregistré sa plus forte hausse mensuelle depuis quatre ans, le rendement des obligations US à 30 ans a dépassé 5,1 % et l'indice du dollar continue de se renforcer. Le nouveau président de la Federal Reserve, Waller, a été confirmé, le marché craint la poursuite de politiques hawkish, les attentes de hausse des taux montent en flèche, et les actifs sans rendement sont les premiers touchés.
Troisièmement, la panique de liquidité déclenchée par le krach des marchés actions en Asie-Pacifique. Le 15 mai, le KOSPI sud-coréen a chuté de 6,12 % provoquant un arrêt automatique des cotations, le Nikkei a suivi en reculant de 2 %, et les actifs risqués mondiaux ont subi une liquidation de panique. Sous la pression du margin call, les investisseurs ont été contraints de vendre des actifs liquides comme l'argent pour fournir des garanties supplémentaires – le double statut de l'argent entre industrie et finance devient alors un désastre.
II. Analyse technique du ratio or/argent : le rebond ne change pas la tendance baissière
Le ratio or/argent est remonté de 53,6 à 59,75, ce qui semble fort, mais à moyen terme il ne s'agit que d'une correction technique au sein d'une tendance baissière.
Pression de la ligne de tendance : Depuis que le ratio or/argent est retombé de son sommet de 110 en 2025, une ligne de tendance baissière de long terme a continuellement limité les points hauts du rebond du ratio. Actuellement, cette ligne de tendance se situe dans la zone des 65-70, créant une double résistance avec la MA60 en base journalière (environ 62,5). Cela signifie que la marge de hausse du ratio est limitée : la zone 60-62 représente une résistance clé à surveiller.
Système de moyennes mobiles : Sur le daily, bien que le ratio or/argent ait rebondi en V, il reste sous pression sous la MA20 (environ 58,8) et la MA60 (environ 62,5).
Configuration du MACD : En journalier, après un croisement baissier sous le zéro, la ligne rapide du MACD repart à la hausse, mais l’histogramme reste vert (momentum baissier), et le DIF comme le DEA restent sous le zéro – un rebond fragile en tendance baissière. Ce n’est qu’en cas de “golden cross” sur le MACD avec un histogramme rouge qu’un signal d’inversion de tendance pourra être confirmé. Sur l’hebdomadaire, le MACD reste en croisement baissier sous le zéro, la tendance baissière à moyen terme est claire.
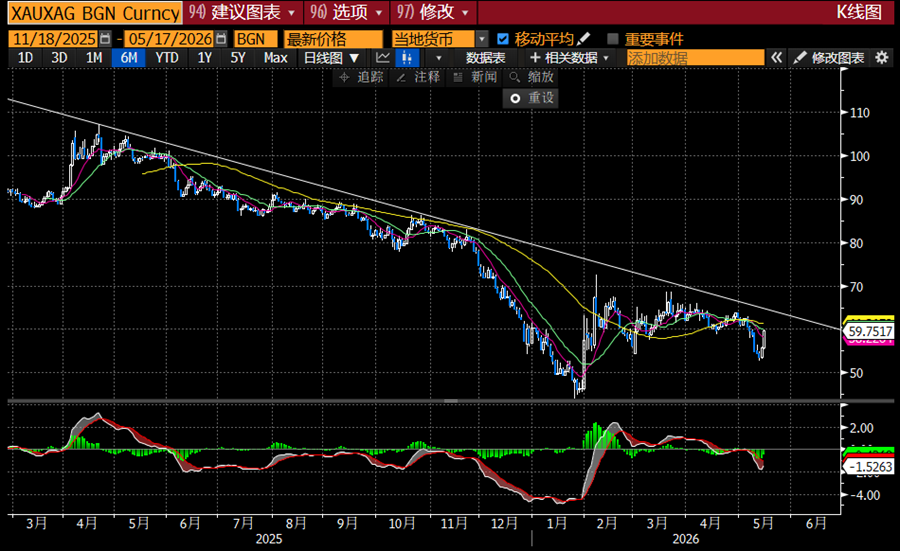
Dans l'ensemble, le rebond en V du ratio or/argent ressemble plus à une correction technique excessive dans une tendance baissière qu’à un véritable retournement de fond. Les doubles résistances de la ligne de tendance et des moyennes mobiles limitent l’amplitude du rebond. Si le ratio rencontre la résistance des 60-62 et rechute, ce sera une bonne opportunité pour suivre la tendance baissière avec des cibles vers 55 voire 53, les précédents plus bas.
III. La résilience de l’or est-elle toujours fiable ?
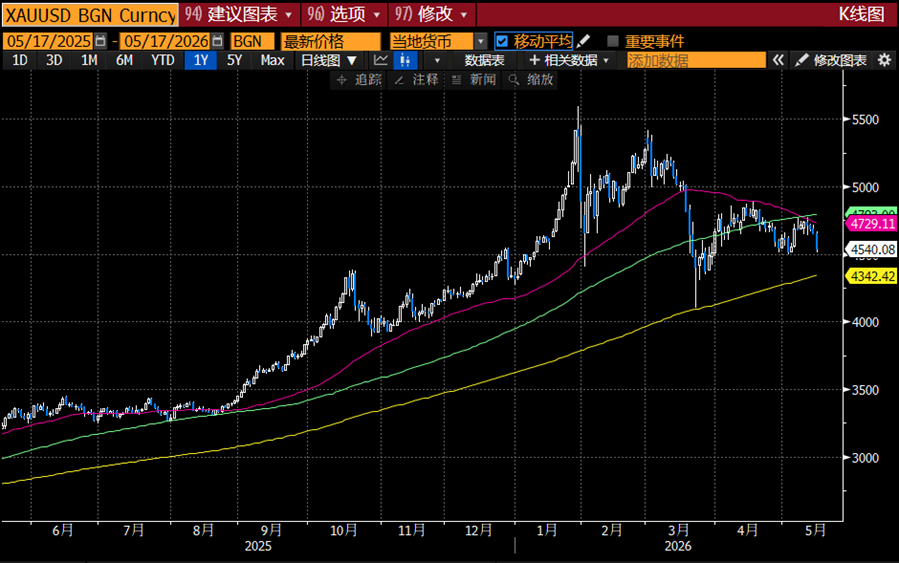
L’or est passé de 4 736 $ à 4 540 $, soit une baisse de 4,1 %, ce qui reste beaucoup plus résistant comparé à l’effondrement de l’argent. Les fondements de soutien restent valables : les banques centrales mondiales continuent d’augmenter leurs réserves d’or, atteignant un sommet historique de 38 700 tonnes ; les risques géopolitiques persistent au Moyen-Orient ; et les taux d’intérêt réels restent sous pression dans un contexte de stagflation. Sur le plan technique, la zone 4 500-4 550 $ correspond à un important support de transactions passées ; si ce niveau tient, la perspective d’une reprise de l’or demeure. Cependant, signal défavorable : la MA50 est passée sous la MA100, ce qui suggère que la hausse de l’or à moyen terme pourrait être défiée.
IV. Perspectives futures et stratégies de trading
Pour le ratio or/argent, la tendance structurelle baissière à moyen et long terme reste inchangée. Stratégiquement, le retour du ratio vers la zone 60-62 sera une fenêtre d’observation clé : si, avec un volume important, il franchit 62,5 (ligne de tendance + résistance MA60), le rebond pourra s’amplifier et viser 65-68 ; en cas d’échec et de retour baissier dans cette zone, cela confirmera une continuation baissière et offrira une opportunité de vente sur le ratio, avec des objectifs à 55-53.
En résumé, vendre à découvert un rebond du ratio or/argent demeure la tactique la plus conforme à la tendance. Pour l’or, il convient d’observer le support décisif autour de 4 500 ; si ce niveau n’est pas préservé, une poursuite vers la MA200 près de 4 350 est probable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’« œil du cyclone » de l’économie mondiale : la « crise de la dette » des pays développés
Le FMI avertit que les économies développées deviennent l’« œil du cyclone » du risque de dette mondiale. Les États-Unis, la France et d’autres pays ont accumulé une dette élevée durant la période de faibles taux d’intérêt, et la hausse des taux aujourd’hui augmente le coût du remboursement, tandis que les ajustements budgétaires sont entravés par des obstacles politiques. Bank of America Securities indique que les États-Unis sont confrontés à une baisse des recettes fiscales, alors que la France fait face à un problème de baisse structurelle des revenus ; le Royaume-Uni et le Japon subissent également des pressions. La détérioration de la soutenabilité de la dette des pays développés pourrait entraîner des chocs sur les taux d’intérêt et les flux de capitaux, affectant ainsi les marchés financiers mondiaux.

Renversement brutal du récit sur le marché américain : passage de la « théorie de la déflation de l’IA et de la maîtrise des obligations américaines » à « l’IA fait éclater le marché obligataire, Bessent ne peut plus contrôler les taux longs »
Deutsche Bank a indiqué que la narration du marché concernant l’économie américaine est passée de « l’IA réduisant l’inflation » à « l’IA augmentant l’émission de dette et donc les rendements des obligations américaines », mais il est possible que le pessimisme ait été exagéré. La banque estime que le risque véritablement sous-évalué par le marché serait un incident de sécurité dans l’écosystème de l’IA, l’échec d’une IPO ou des revenus inférieurs aux attentes, ce qui pourrait déstabiliser le dollar et soutenir le marché obligataire. En outre, les difficultés budgétaires de la France exercent une nouvelle pression sur l’euro.

Prix des cryptos
Plus


