
Des économistes avertissent : « Le marché est dans la plus grande bulle de l’histoire ! » Une récession sans précédent est attendue

L’économiste Henrik Zeberg lance un avertissement sur la situation du marché boursier américain, estimant que la Bourse s’approche de ce qu’il considère comme la plus grande bulle financière de l’histoire.

(Capture d’écran source : Finbold)
Dans un post sur X du 10 mai, Zeberg souligne que cette dynamique s’intensifie, ce qui pourrait provoquer une récession grave et un effondrement des marchés. Cet analyste technique adopte depuis longtemps une position pessimiste quant à l’économie.
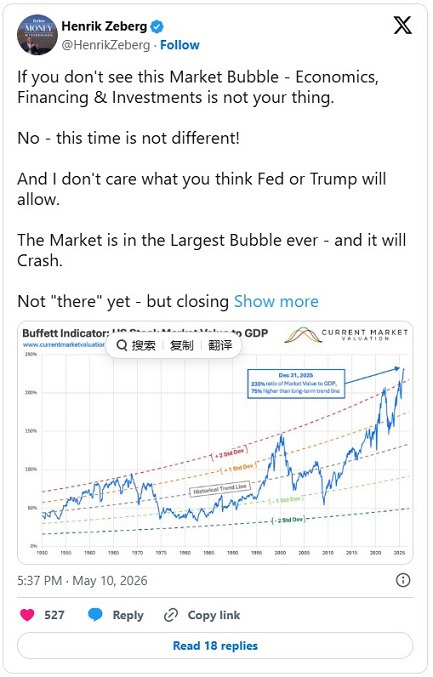
L’avertissement de Zeberg s’appuie sur l’indicateur Buffett (Buffett Indicator), qui compare la capitalisation totale des marchés américains avec le produit intérieur brut (PIB), un ratio qui atteint aujourd’hui des niveaux extrêmes jamais vus.
Le graphique le plus récent montre que d’ici fin 2025, cet indicateur approche les 230 %, soit environ 75 % au-dessus de la tendance de long terme.
Les données révèlent une valorisation nettement supérieure à la limite historique, y compris la zone à +2 écarts-types souvent associée à une spéculation excessive et une surchauffe du marché. Le niveau actuel dépasse aussi ceux observés lors de la bulle Internet et du rebond boursier post-pandémie.
Historiquement, le Buffett Indicator évoluait parfois autour ou sous sa ligne de tendance de long terme pendant des décennies, mais il a brusquement augmenté à partir du milieu des années 2010, poussant le marché dans une zone de risques de baisse élevés.
Zeberg estime que les investisseurs qui ignorent la bulle négligent des signaux d’alerte évidents dans les marchés financiers, affirmant que l’actuel cycle ne diffère pas fondamentalement des précédentes périodes de spéculation intense.
Bien qu’il pense que le marché pourrait encore monter avant d’atteindre son sommet, Zeberg avertit que la situation est désormais très proche d’un point critique.
(Capture d’écran source : X)
Les avertissements économiques répétés de Zeberg
Dans l’ensemble, Zeberg considère que les marchés mondiaux approchent la dernière phase d’euphorie d’un cycle haussier de plusieurs années, un contexte qu’il estime favoriser la correction la plus sévère depuis des décennies.
Début mai 2026, cet expert décrit la récente hausse des actions et des cryptomonnaies comme un sommet typique de « blow-off top » ; il observe que malgré l’affaiblissement des fondamentaux économiques, l’excès de liquidité et l’optimisme des investisseurs continuent d’alimenter la progression.
Il prévoit que le S&P 500 pourrait encore grimper jusqu’à la zone des 8 000 à 8 200 points avant un retournement brutal.
Zeberg souligne la détérioration de la situation financière des consommateurs, la hausse des taux de défaut et le ralentissement de l’emploi dans le secteur privé, autant de signes d’une aggravation de l’économie.
Selon son modèle de cycle économique, la hausse parabolique alimentée actuellement par l’expansion du crédit et la « peur de manquer » (FOMO) chez les investisseurs pourrait culminer au premier ou au deuxième trimestre 2026, suivie d’un crash majeur dont l’impact potentiel serait plus grave que la crise financière de 2008.
L’avertissement de Zeberg intervient, alors que les valorisations de marché suscitent des inquiétudes, mais que l’optimisme des investisseurs reste porté par la vague d’intelligence artificielle, de solides résultats d’entreprise et les perspectives de baisse des taux d’intérêt.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


