
Les fonds spéculatifs vendent les actions technologiques à leur rythme le plus rapide en deux ans, des fissures apparaissent déjà au sein du marché américain

Derrière les records des indices, les hedge funds se retirent des actions technologiques à la vitesse la plus rapide depuis deux ans.
La semaine dernière (se terminant le 25 avril), le S&P 500 et le Nasdaq ont tous deux progressé, le Nasdaq 100 (NDX) gagnant 2 % sur la semaine. Mais selon les données du desk de trading de Goldman Sachs, cette hausse est loin d'être un rallye haussier généralisé.
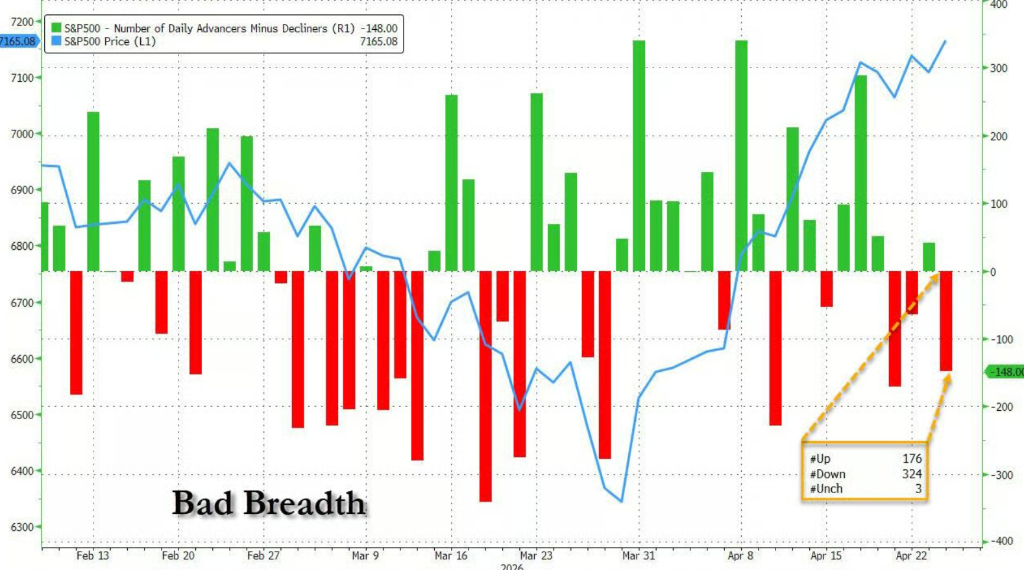
Vendredi, le S&P 500 a atteint un nouveau record historique, mais ce jour-là, 324 de ses composantes ont clôturé en baisse, avec une largeur nette des marchés de -148 — il s'agit de la deuxième pire largeur observée lors d'un jour de record, juste après celle d'octobre 2025, où 80 % des composantes du S&P 500 avaient chuté le jour du record.
Derrière la prospérité apparente, les divergences internes du marché sont déjà évidentes.
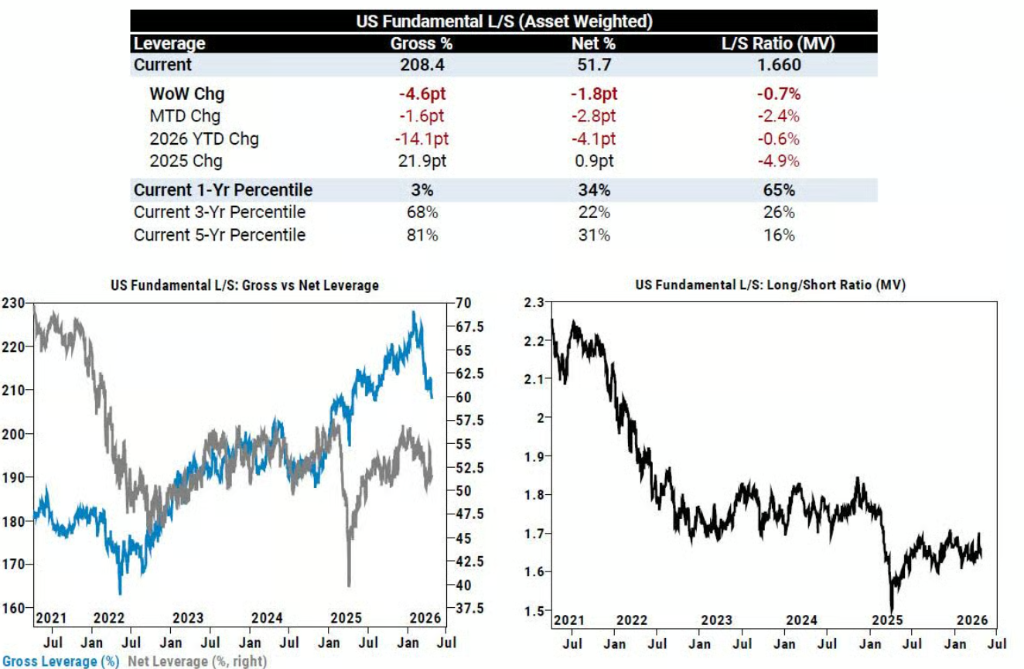
Les hedge funds se désendettent massivement, les ventes d'actions technologiques atteignent un sommet depuis près de deux ans
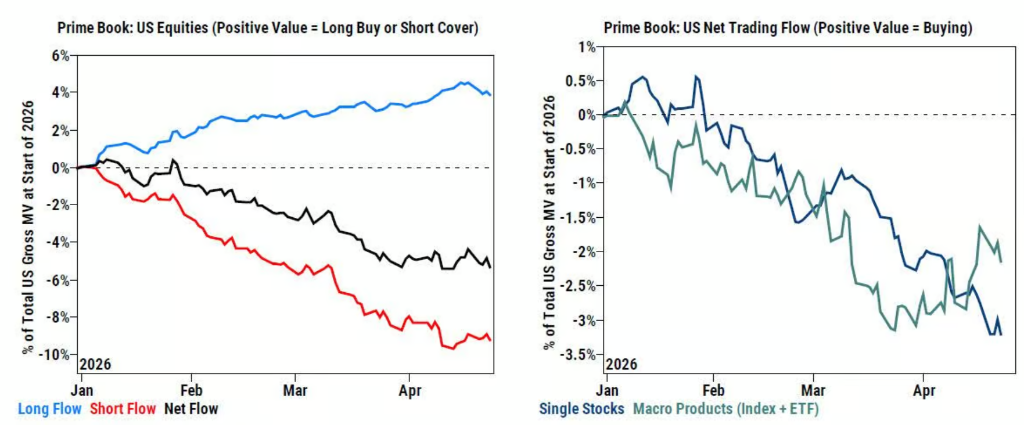
Le rapport hebdomadaire du Prime Brokerage de Goldman Sachs indique que la semaine dernière, le levier global des hedge funds américains long/short a baissé de 4,6 %, marquant le plus grand désendettement nominal sur les actions américaines depuis sept mois (depuis septembre 2025), principalement poussé par le dénouement du risque sur des positions individuelles.
Pour la deuxième semaine consécutive, les actions américaines ont fait l'objet de ventes nettes par les hedge funds, neuf des dix dernières semaines ayant vu des ventes nettes, et quasiment toutes provenant de la clôture de positions longues. Neuf des onze secteurs ont enregistré des ventes nettes.
Le secteur le plus notable est les technologies de l'information : la délégation hebdomadaire du levier pour ce secteur a été la plus importante depuis juillet 2024 et la troisième plus élevée en cinq ans. Plus précisément, le ratio entre les ventes de positions longues et le rachat de positions courtes est de 1,9:1, et presque tous les sous-secteurs subissent un désendettement, selon l'ordre de grandeur en dollars : logiciels (ventes longues > rachats courts), semi-conducteurs et équipements de semi-conducteurs (ventes longues), matériel technologique (rachats courts > ventes longues), équipements de communication (ventes longues > rachats courts).
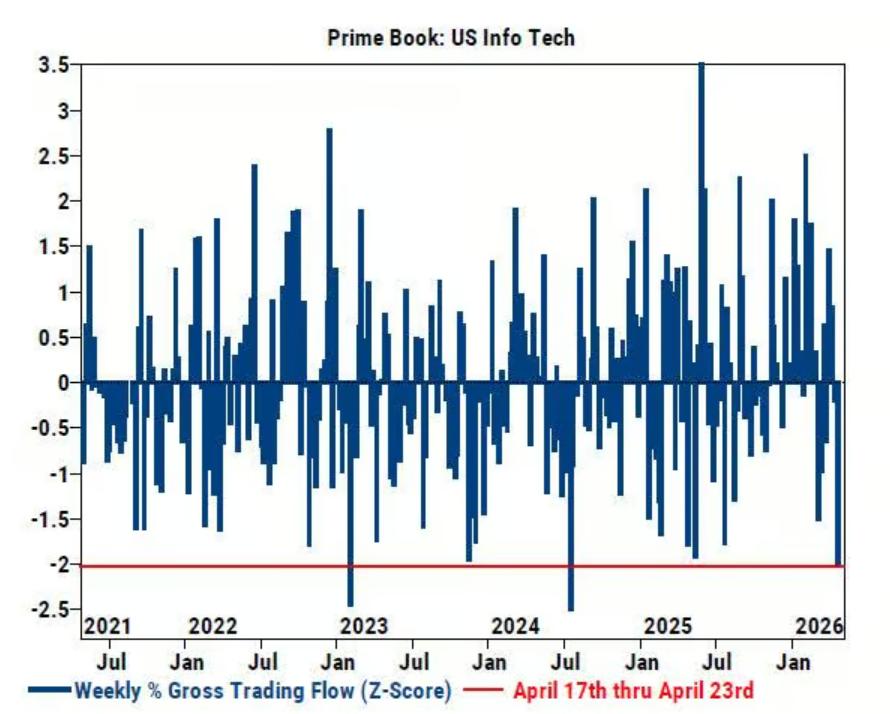
Il est important de rester prudent : malgré la forte réduction du levier cette semaine, l'exposition totale du secteur technologies de l'information représente encore 20,6 % de la capitalisation boursière totale des actions américaines, se situant au 92ème percentile sur un an et au 98ème percentile sur cinq ans. Goldman Sachs souligne que cela signifie que « si les actions technologiques commencent à baisser, la chute pourrait être longue ».
Les actions de consommation discrétionnaire subissent des ventes pendant 7 semaines consécutives, le secteur du retail sous pression
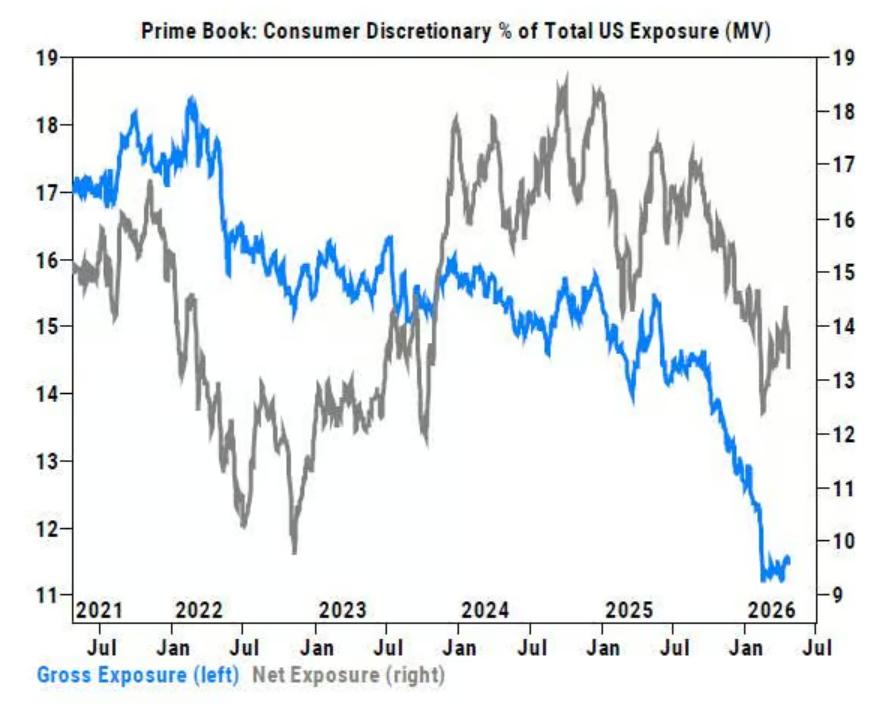
Le secteur de la consommation discrétionnaire est également en difficulté. Les hedge funds ont procédé à des ventes nettes pour la septième semaine d'affilée dans ce secteur, la vitesse des ventes la semaine dernière étant la plus rapide sur dix semaines (-2,1 écart-type, au regard de la référence sur un an), quasiment uniquement en raison de la réduction des positions longues.
Parmi les sous-secteurs, la distribution générale, l’hôtellerie-restauration-loisirs, le textile, l’habillement et le luxe accusent les plus fortes baisses.
En termes de positionnement, la consommation discrétionnaire représente actuellement 11,5%/13,2% de l’exposition totale/nette des actions américaines détenues par les hedge funds, ce qui se situe respectivement au 14ème/7ème percentile sur un an et au 3ème/29ème percentile sur cinq ans — atteignant ainsi des niveaux historiquement bas.
Le desk de trading de Goldman Sachs note également que le secteur du retail a sous-performé le marché quatre jours d’affilée la semaine dernière, le déficit relatif s’élevant à -350 points de base. « Il n’y a pas de raison unique évidente, mais le marché semble de plus en plus inquiet concernant les prix du pétrole, les coûts d’approvisionnement et l’atténuation du pic de stimulus fiscal, l'attention se tournant vers le second semestre de l’année. »
Divisions entre asset managers et hedge funds, poursuite des rachats sur les positions courtes ETF
Contrairement à la prudence des hedge funds, les données du desk de vente et trading actions de Goldman Sachs montrent que les asset managers ont renforcé certaines positions technologiques, signalant des signes de « re-risking ».
Sur les produits macro (indices et ETF combinés), la semaine dernière a vu de légères acquisitions nettes (+0,1 écart-type sur la base annuelle), portées par un équilibre modéré entre achats de positions longues et rachats de positions courtes, dans un ratio de 2,7:1. Les positions courtes sur ETF cotés aux États-Unis ont de nouveau diminué de 1,4 %, soit -21,5 % sur un mois, les rachats étant principalement concentrés sur les ETF crédit, technologies de l’information et petites capitalisations.
Le récit sur l’IA soutient le Nasdaq, mais les résultats à venir seront déterminants
Alors même que les hedge funds réduisent leur exposition, le marché continue d’absorber positivement les dernières données sur l’IA. Le desk de trading de Goldman Sachs indique que de nombreux communiqués sur des partenariats avec Google, ainsi que les solides résultats d’Intel (INTC), Texas Instruments (TXN), Lam Research (LRCX) et Hynix, ont ravivé la confiance dans les semi-conducteurs et le thème de l’IA. L’indice SOX (Philadelphia Semiconductor) a bondi de 9 % la semaine dernière, avec un RSI à 85. Les performances et perspectives supérieures aux attentes d’Intel ont permis à AMD, ARM, Qualcomm (QCOM) et d’autres valeurs similaires de prendre plus de 10% en une seule journée.
Mais cette semaine sera le véritable test — Meta, Microsoft (MSFT), Google (GOOGL) et Amazon (AMZN) publieront leurs résultats mercredi après la clôture. Dans un contexte où les hedge funds ont largement réduit leurs positions, la performance de ces résultats déterminera directement si les actions technologiques peuvent maintenir leurs gains actuels.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


