
Citron attaque Sandisk ! Le grand vendeur à découvert de Wall Street avertit que « le sommet est silencieux »

Le « grand short » s'attaque soudainement à une star de la bourse du stockage.
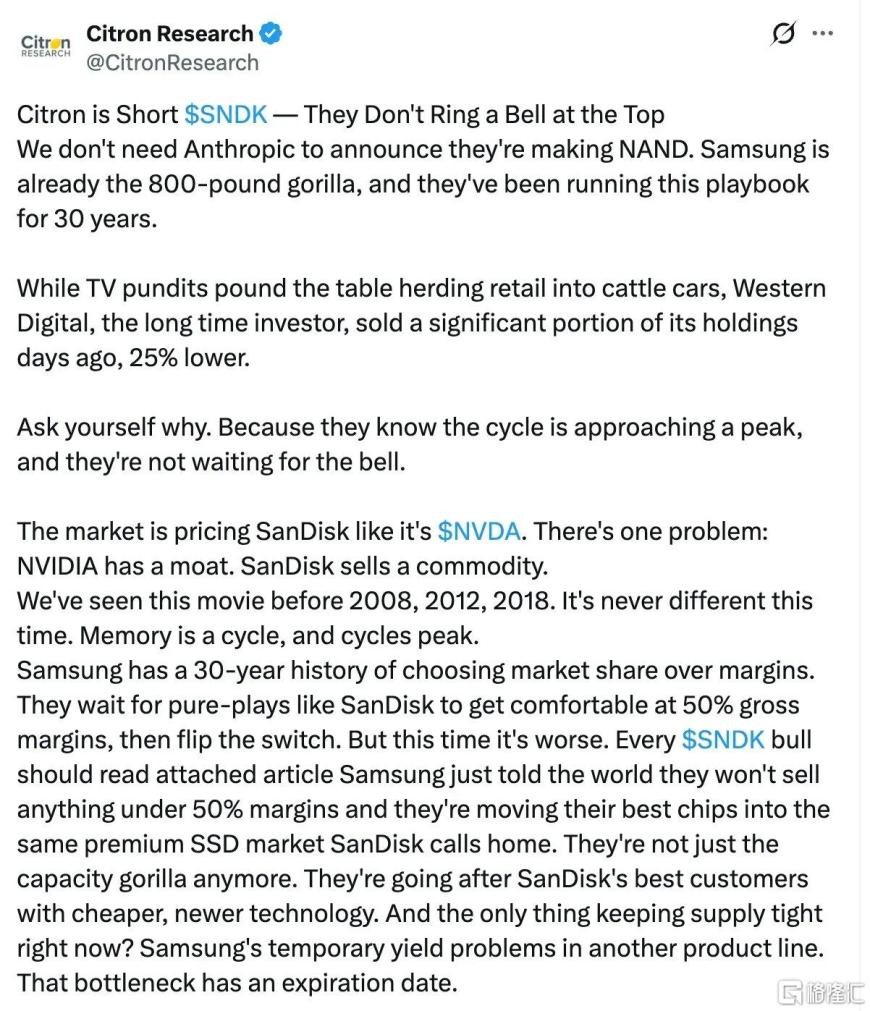
Le 24 février, heure de la Côte Est des États-Unis, le célèbre institut de vente à découvert de Wall Street, Citron Research, a annoncé qu'il shortait SanDisk, affirmant que la cloche d'alarme ne sonnerait pas au sommet.
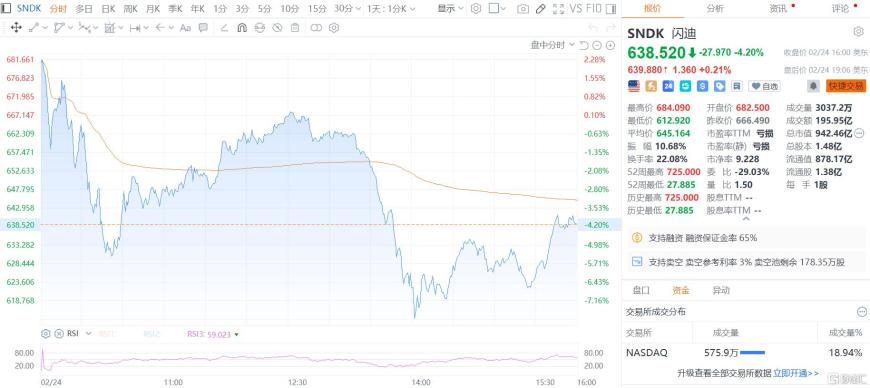
Sous cet impact, le cours de SanDisk a connu de fortes turbulences. Après une chute brutale en séance, il a brièvement rebondi avant de finir en baisse de 4,2 % à 638,52 dollars, pour une capitalisation boursière actuelle de 94,246 milliards de dollars.
Depuis le début de l'année, le titre affiche une hausse fulgurante, avec une progression cumulée d'environ 170 %.
Trois grands arguments baissiers
Citron Research affirme que la prospérité n'est qu'un « mirage », qu'une « illusion d'offre » masque une crise cyclique.
L'institut avance trois raisons principales pour sa vente à découvert : la menace concurrentielle de Samsung, la réduction de participation par Western Digital, investisseur de long terme de SanDisk, et la tendance historique d'un sommet de cycle.
Citron Research estime que Samsung constitue une menace fatale pour SanDisk.
En tant que leader du secteur, dès que Samsung restaurera sa capacité de production et son taux de rendement et inondera le marché haut de gamme des SSD, l'actuelle situation de « pénurie » pourrait rapidement disparaître.
D'autre part, Citron Research a vivement commenté le fait que Western Digital, actionnaire de longue date de SanDisk, a récemment vendu une grande partie de ses actions à un prix inférieur d'environ 25 % au cours actuel.
« Les invités des émissions télévisées tapent encore sur la table, incitant les petits porteurs à entrer dans l'arène, mais Western Digital, actionnaire de longue date, a déjà discrètement liquidé ses positions. Demandez-vous pourquoi ? Parce qu'ils savent que le cycle approche de son sommet, ils n'attendront pas que la cloche sonne. »
L'institut souligne également que le marché valorise actuellement les entreprises de stockage NAND très cycliques comme si elles disposaient d'avantages concurrentiels durables dignes des actifs centraux de l’IA, alors qu'il existe un évident décalage.
« Le marché valorise SanDisk comme Nvidia (NVDA). Mais il y a un problème : Nvidia a un avantage concurrentiel, SanDisk vend des produits de base. »
Il précise que, par essence, le secteur du NAND reste une industrie de produits de base très dépendante de l'offre, qui a connu à plusieurs reprises des sommets cycliques lors de phases de fortes marges bénéficiaires.
Citron Research insiste sur le fait que la vente à découvert de SanDisk n'est pas une poursuite de la baisse, mais une anticipation d'un ajustement cyclique.
Lorsque le marché prendra conscience que la « pénurie n'est qu'un goulot d'étranglement de capacité », les prix pourraient avoir déjà commencé à baisser. Une fois la reconstitution des stocks achevée, la logique du cycle reprendra le dessus sur le cours de l'action.
Les divergences du marché
Il est à noter qu'au moment où Citron Research s’affiche ouvertement baissier, SK Hynix affirme au contraire que « le marché du stockage est entièrement passé du côté vendeur ».
Un peu plus tôt, lors d'une conférence téléphonique organisée par Goldman Sachs, SK Hynix a envoyé un signal fort : sous l’effet conjugué de l’explosion de la demande liée à l’IA et des goulots d’étranglement de l’offre, la hausse des prix du stockage est inévitable.
L'entreprise a révélé qu'il ne restait actuellement qu'environ quatre semaines de stocks de DRAM et de NAND, et qu'aucun client n'était en mesure de satisfaire complètement la demande.
Concernant l'offensive de Citron Research contre SanDisk, certains analystes de marché notent que la logique baissière de Citron Research cible à juste titre les points faibles des actions cycliques, mais que le timing pourrait être en avance d'environ deux ans.
Certains investisseurs estiment que la croissance structurelle de la demande, tirée par l'IA, pourrait atténuer dans une certaine mesure les fluctuations cycliques traditionnelles, et que la pénurie actuelle n'est pas totalement une « illusion ».
SanDisk fournit principalement des solutions de stockage flash NAND, dont les applications incluent les smartphones, les ordinateurs personnels (PC), les tablettes, les applications automobiles, les dispositifs portables et les centres de données, entre autres.
La société a précédemment indiqué que la pénétration de l’IA dans les marchés des PC et des smartphones est le principal moteur de la croissance de cette division, car les appareils prenant en charge l’IA générative nécessitent une plus grande capacité de stockage pour traiter les tâches d’IA localement.
Les analystes prévoient que le chiffre d’affaires de SanDisk plus que doublera pour atteindre plus de 7,36 milliards de dollars cette année fiscale, et enregistrera une nouvelle augmentation significative lors du prochain exercice.
Parallèlement, sous l'effet de la tension sur l'offre, les prix du NAND pourraient augmenter de 55 % à 60 % au cours de ce trimestre, bien plus que les estimations précédentes de 33 % à 38 %, tandis que la demande devrait presque tripler d'ici 2028 par rapport au niveau de 2024.
Dans un contexte où prix et demande évoluent favorablement, le marché prévoit que le bénéfice par action de SanDisk pour l’exercice en cours bondira d’environ 1 220 % en glissement annuel, pour atteindre 39,45 dollars, et qu’il pourrait presque doubler à nouveau lors du prochain exercice.
En supposant prudemment une nouvelle croissance de 25 % du bénéfice pour l'exercice 2028, le bénéfice par action pourrait atteindre environ 95 dollars au cours des trois prochaines années.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Prix des cryptos
Plus


