
Résultats du quatrième trimestre 2025 d’Omnicom Group (NYSE:OMC) : chiffre d’affaires supérieur aux attentes

Le géant mondial de la publicité Omnicom Group (NYSE:OMC) a publié ses résultats du quatrième trimestre de l'exercice 2025
Est-ce le bon moment pour acheter des actions Omnicom Group ?
Faits marquants du T4 2025 d’Omnicom Group (OMC) :
- Chiffre d'affaires : 5,53 milliards de dollars contre une estimation des analystes de 4,50 milliards de dollars (croissance annuelle de 27,9%, 22,8% au-dessus des attentes)
- BPA ajusté : 2,59 $ contre une attente des analystes de 2,94 $ (écart de 11,8%)
- EBITDA ajusté : 928,9 millions de dollars contre une estimation des analystes de 1,27 milliard de dollars (marge de 16,8%, écart de 27,1%)
- Marge opérationnelle : -17,7%, contre 15,9% au même trimestre l'an dernier
- Capitalisation boursière : 21,39 milliards de dollars
"Depuis la finalisation réussie de l’acquisition d’Interpublic le 26 novembre, nous avons fait des annonces clés concernant les dirigeants et les marques, rafraîchi notre stratégie de croissance d’entreprise et lancé la nouvelle génération de notre plateforme de données et de technologie Omni", a déclaré John Wren, président et directeur général d'Omnicom.
Présentation de l’entreprise
Avec un vaste réseau d’agences créatives à l’origine de certaines des campagnes publicitaires les plus mémorables de l’histoire, Omnicom Group (NYSE:OMC) est une société holding stratégique qui fournit des services de publicité, de marketing et de communication à de nombreuses grandes entreprises mondiales.
Croissance du chiffre d’affaires
Examiner la performance des ventes à long terme d'une entreprise permet d’en apprendre sur sa qualité. Même une mauvaise entreprise peut briller un ou deux trimestres, mais une entreprise de premier plan croît pendant des années.
Avec 17,27 milliards de dollars de revenus sur les 12 derniers mois, Omnicom Group est un géant du secteur des services aux entreprises et bénéficie d’économies d’échelle, lui donnant un avantage en matière de distribution. Cela lui permet également d’accroître son levier sur ses coûts fixes par rapport à des concurrents plus petits et d’offrir plus de flexibilité sur les prix proposés.
Comme vous pouvez le voir ci-dessous, les ventes d’Omnicom Group ont progressé à un taux de croissance annuel composé correct de 5,6% sur les cinq dernières années. Cela montre que ses offres ont généré une demande légèrement supérieure à celle de la moyenne du secteur des services aux entreprises, un bon point de départ pour notre analyse.
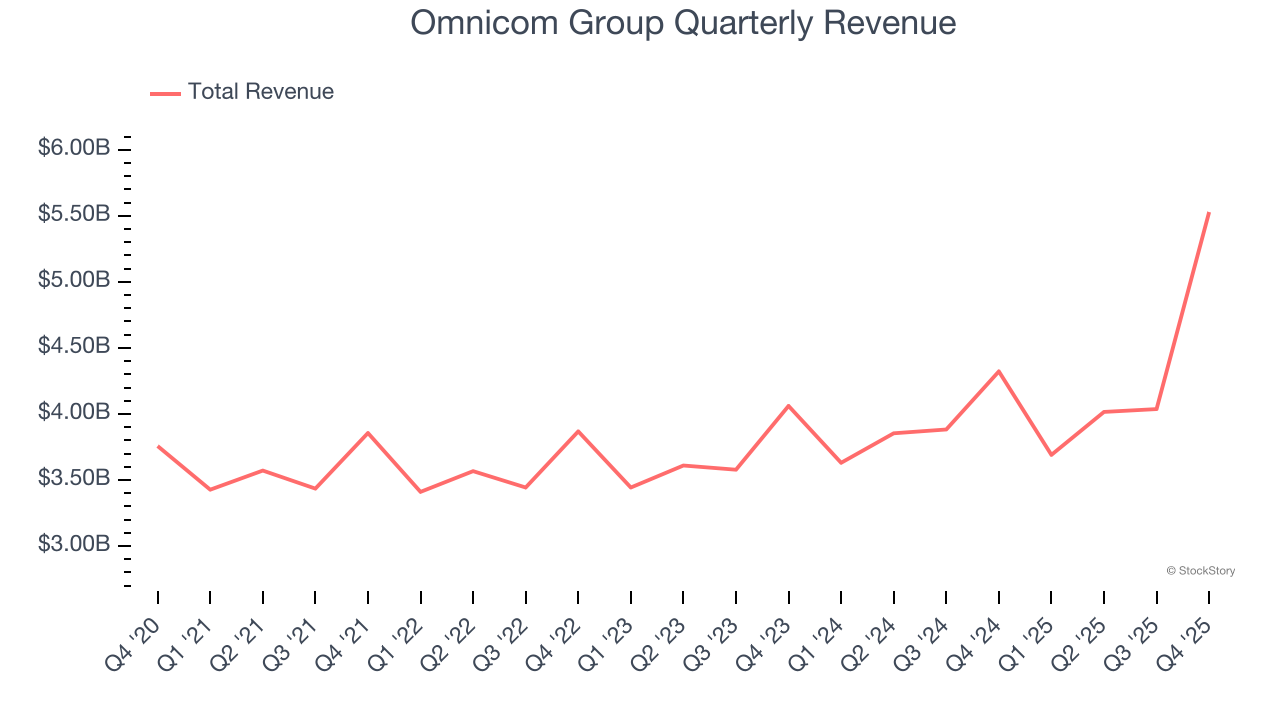
La croissance à long terme est la plus importante, mais dans les services aux entreprises, une vision sur cinq ans peut manquer de nouveaux cycles d’innovation ou de demande. La croissance annuelle du chiffre d'affaires d’Omnicom Group de 8,4% sur les deux dernières années est supérieure à sa tendance sur cinq ans, suggérant une accélération récente de la demande.
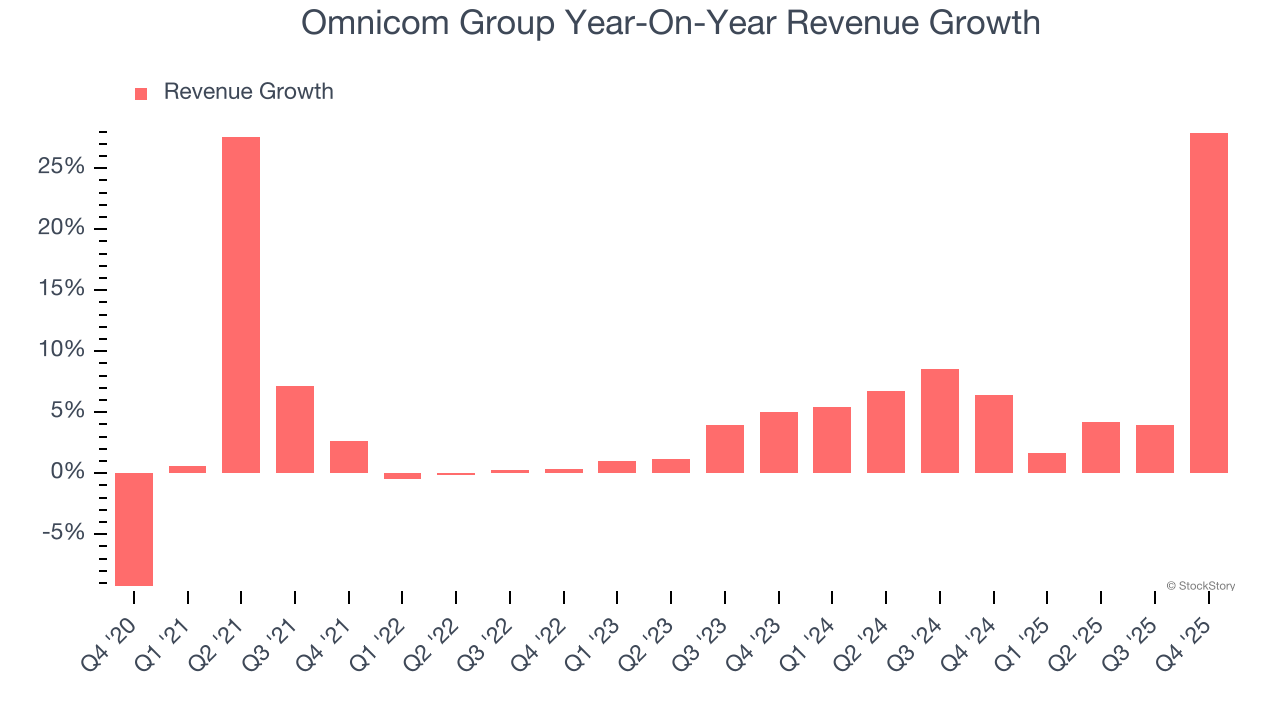
Ce trimestre, Omnicom Group a affiché une croissance robuste de ses revenus d’une année sur l’autre de 27,9%, et ses 5,53 milliards de dollars de chiffre d’affaires ont dépassé les estimations de Wall Street de 22,8%.
À l’avenir, les analystes du sell-side anticipent une croissance du chiffre d’affaires de 55,4% sur les 12 prochains mois, une amélioration par rapport aux deux années précédentes. Cette prévision est impressionnante pour une entreprise de cette envergure et indique que ses nouveaux produits et services devraient alimenter une meilleure performance du chiffre d’affaires.
Le logiciel transforme le monde et il reste pratiquement aucun secteur non touché par cette révolution. Cela entraîne une demande croissante pour des outils qui aident les développeurs de logiciels dans leur travail, que ce soit pour la surveillance d’infrastructures cloud critiques, l’intégration de fonctionnalités audio et vidéo, ou l’assurance d’une diffusion fluide de contenu.
Marge opérationnelle
La marge opérationnelle est un indicateur clé de la rentabilité. Considérez-la comme le revenu net - le résultat net - hors impact des impôts et des intérêts sur la dette, qui sont moins liés aux fondamentaux de l’activité.
Omnicom Group a plutôt bien géré sa base de coûts au cours des cinq dernières années. L’entreprise a affiché une marge opérationnelle moyenne de 11,9%, supérieure à celle du secteur des services aux entreprises dans son ensemble.
En observant la tendance de sa rentabilité, la marge opérationnelle d’Omnicom Group a diminué de 12,8 points de pourcentage au cours des cinq dernières années. Cela soulève des questions sur la structure de ses dépenses, car la croissance de son chiffre d’affaires aurait dû lui permettre d’accroître son levier sur les coûts fixes, générant ainsi de meilleures économies d’échelle et une rentabilité accrue.
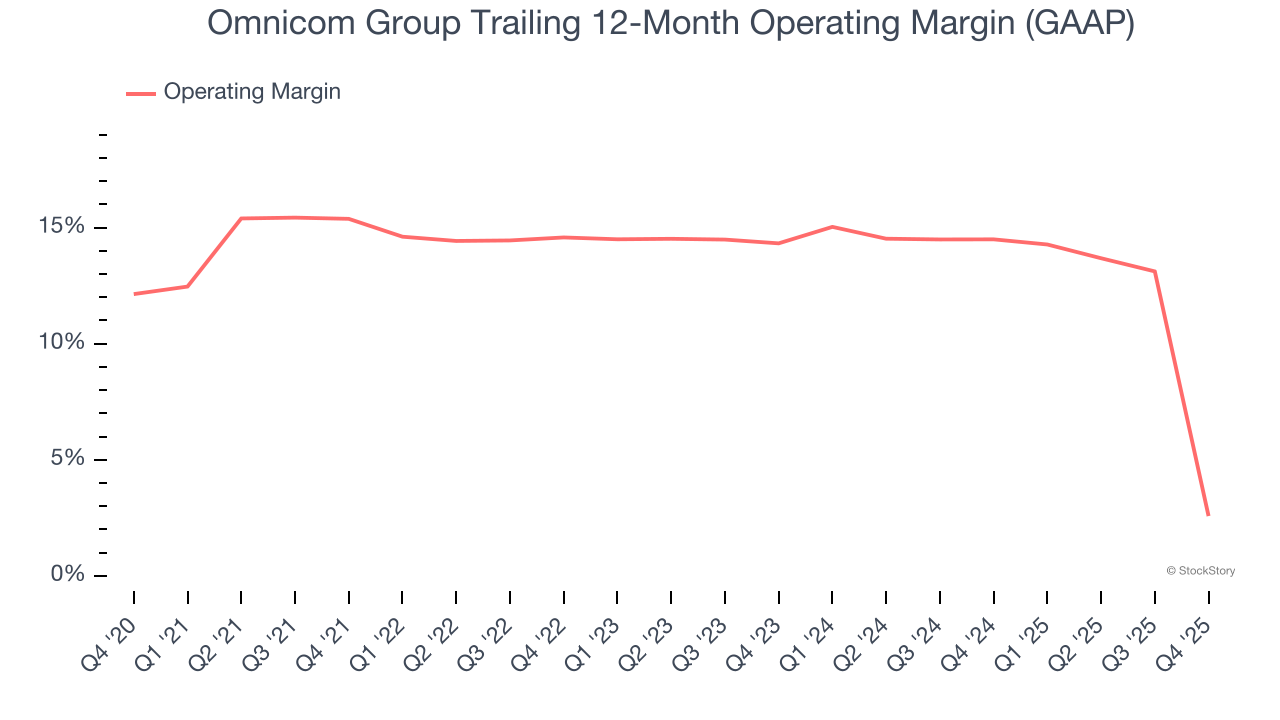
Ce trimestre, Omnicom Group a généré une marge opérationnelle négative de 17,7%, soit une baisse de 33,5 points de pourcentage sur un an. Cette contraction démontre une moindre efficacité, car ses dépenses ont crû plus vite que ses revenus.
Bénéfice par action
Les tendances du chiffre d’affaires expliquent la croissance historique d’une société, mais l’évolution à long terme du bénéfice par action (BPA) témoigne de la rentabilité de cette croissance – par exemple, une société pourrait gonfler ses ventes par des dépenses excessives en publicité ou promotions.
Le BPA d’Omnicom Group a progressé à un solide taux de croissance annuel composé de 10,4% sur cinq ans, supérieur à la croissance annualisée de 5,6% de son chiffre d’affaires. Cependant, il convient de relativiser cette performance car la marge opérationnelle ne s’est pas améliorée et il n’y a pas eu de rachats d’actions, ce qui signifie que la différence provient de la réduction des charges d’intérêt ou d’impôts.
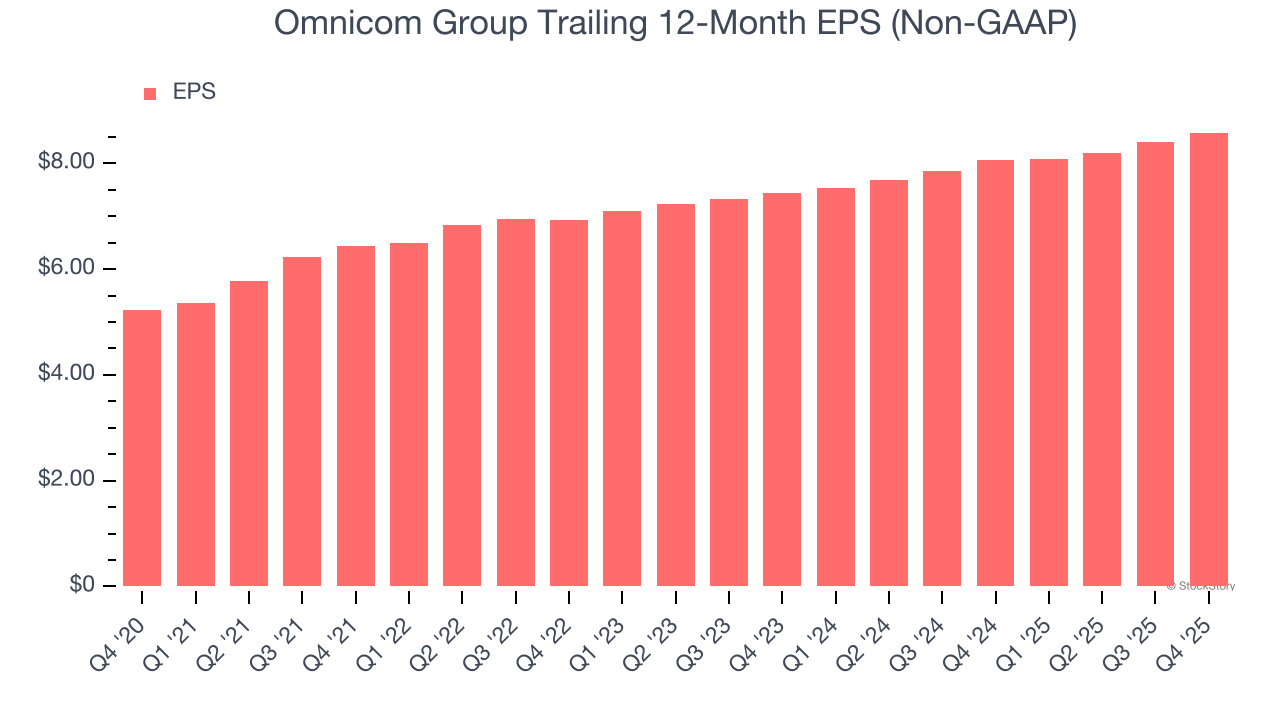
Comme pour le chiffre d’affaires, nous analysons le BPA sur une période plus courte afin de vérifier si nous ne manquons pas un changement dans l’activité.
Pour Omnicom Group, la croissance annuelle de son BPA sur deux ans de 7,5% est inférieure à sa tendance sur cinq ans. Nous espérons que la croissance pourra s’accélérer à l’avenir.
Au quatrième trimestre, Omnicom Group a annoncé un BPA ajusté de 2,59 $, contre 2,41 $ au même trimestre l’an dernier. Bien qu’il ait progressé d’une année sur l’autre, ce résultat est inférieur aux prévisions des analystes, mais nous accordons plus d’importance à la croissance ajustée du BPA sur le long terme qu’aux fluctuations de court terme. Pour les 12 prochains mois, Wall Street prévoit que le BPA annuel d’Omnicom Group atteindra 8,58 $, en hausse de 18,3%.
Points clés à retenir des résultats du T4 d’Omnicom Group
Nous avons été impressionnés par la façon dont Omnicom Group a largement dépassé les attentes des analystes en termes de chiffre d’affaires ce trimestre. En revanche, son BPA a déçu. Dans l’ensemble, ce fut un trimestre en demi-teinte. L’action est restée stable à 71,52 $ immédiatement après la publication.
Alors, faut-il investir dans Omnicom Group dès maintenant ? Si vous prenez cette décision, vous devez considérer le contexte global de valorisation, la qualité de l’entreprise ainsi que les derniers résultats financiers.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


