
Le graphique de l’ETH projette un rallye à 2,5K $ si des conditions clés sont remplies : données

Ether (ETH) a entamé la semaine par une chute sous le seuil psychologique des 2 000 dollars, plaçant l’altcoin à une perte de 20 % pour le mois de février. Pourtant, les données on-chain montrent que les investisseurs à long terme accumulent de l’ETH et que l’utilisation du réseau est en hausse.
Désormais, les analystes examinent comment la configuration technique de l’ETH et les données des produits dérivés s’alignent avec sa demande émergente pour déterminer si un rallye prolongé au-dessus de 2 000 dollars est possible.
Points clés à retenir :
Plus de 2,5 millions d’ETH ont afflué vers des adresses d’accumulation en février, portant les avoirs à 26,7 millions pour 2026.
Les transactions hebdomadaires sur Ethereum ont atteint 17,3 millions alors que les frais médians sont tombés à 0,008 $, soit une baisse de 3 000 fois par rapport aux sommets de 2021.
L’open interest sur ETH a chuté à 11,2 milliards $, mais l’effet de levier reste élevé, avec des clusters de liquidation empilés près de 1 909 $ et 2 200 $.
L’accumulation d’Ether augmente malgré la baisse du prix
Les adresses d’accumulation d’Ether ont ajouté plus de 2,5 millions d’ETH en février, alors même que le prix a reculé d’environ 20 %. Les avoirs totaux sont passés à 26,7 millions d’ETH, contre 22 millions au début de 2026.
 Solde d’ETH sur les adresses d’accumulation. Source : CryptoQuant
Le fondateur de MN Capital, Michaël van de Poppe, a noté que la valeur de l’ETH par rapport à l’argent est à son niveau le plus bas jamais enregistré, avançant que de telles phases de marché difficiles représentent souvent une fenêtre d’accumulation à long terme.
La demande pour le réseau s’améliore également parallèlement à des fondamentaux en hausse. Plus de 30 % de l’offre en circulation d’ETH (37 228 911 ETH) est actuellement stakée, réduisant ainsi l’offre liquide. Parallèlement, le nombre de transactions hebdomadaires a atteint un record historique de 17,3 millions, tandis que les frais médians sont tombés à 0,008 $.
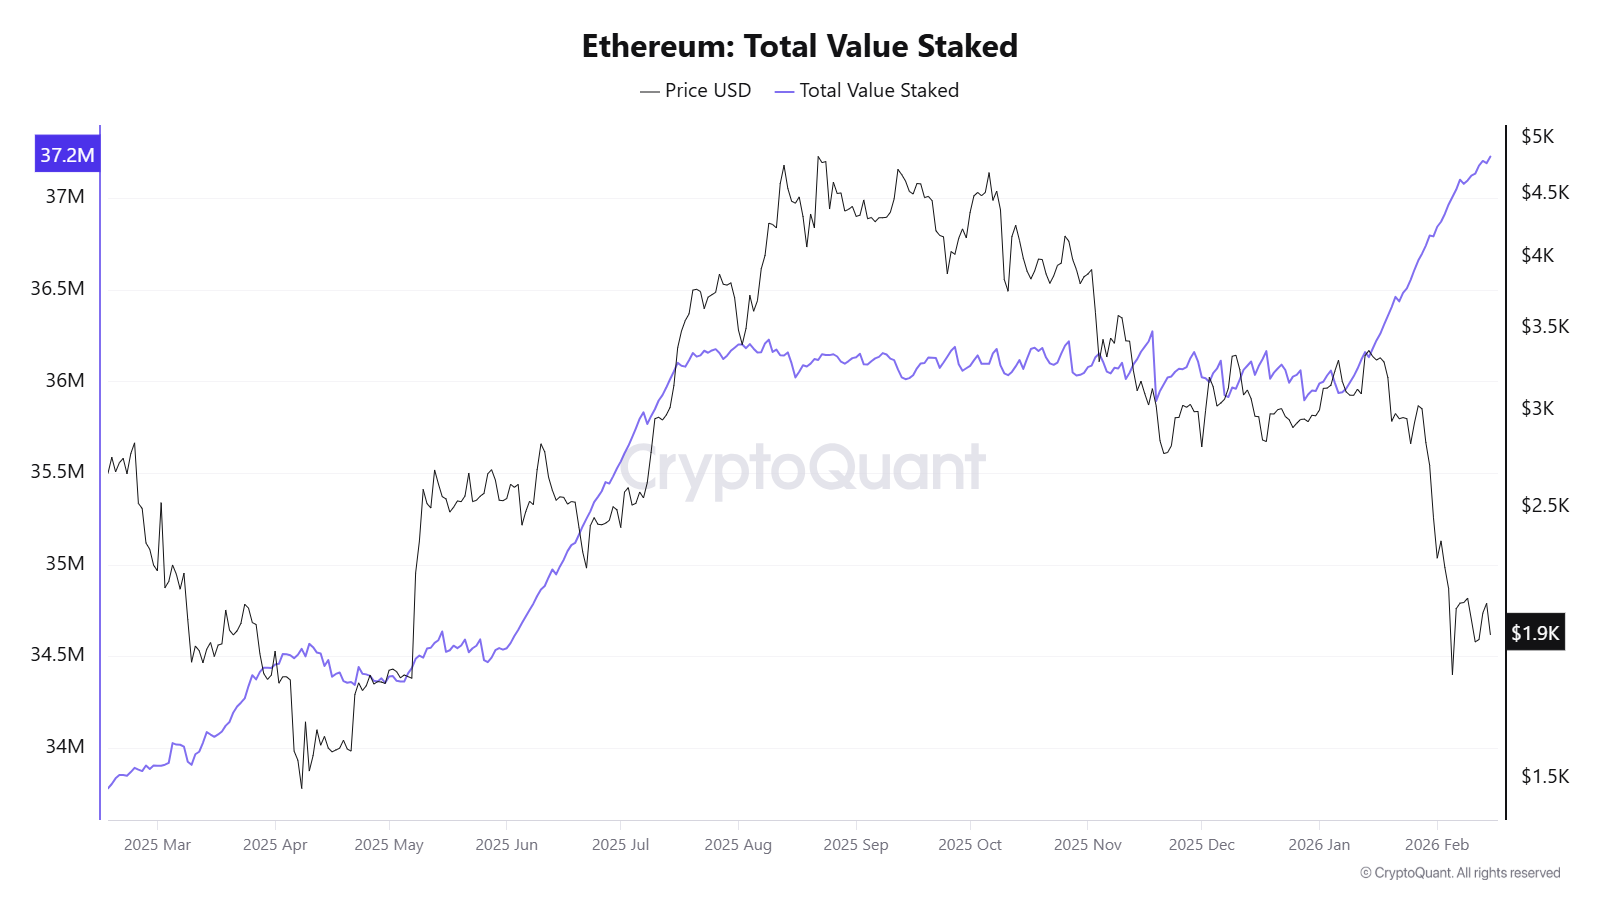 Valeur totale d’Ether stakée. Source : CryptoQuant
En comparaison, le responsable de la recherche chez Lisk, Leon Waidmann, a noté que les transactions hebdomadaires étaient proches de 21 millions, mais que les frais médians avaient dépassé 25 $ lors du pic de 2021. La structure actuelle reflète une utilisation plus élevée à un coût nettement inférieur.
À lire aussi : Le fonds de dotation de Harvard réduit sa position dans le Bitcoin ETF, augmente son exposition à l’Ether
L’ETH se resserre sous 2 000 $ alors que les traders à effet de levier anticipent une cassure
Sur le graphique en quatre heures, l’Ether semble former un bottom « Adam et Eve », une configuration haussière de retournement qui débute par un creux marqué en V (l’« Adam »), suivi d’une base arrondie plus lente (l’« Eve »).
La structure reflète une première vente agressive qui trouve rapidement des acheteurs, puis une période d’accumulation progressive alors que la volatilité se contracte.
 Graphique 4h ETH/USDT. Source : Cointelegraph/TradingView
Une cassure confirmée au-dessus de la ligne de cou à 2 150 $ valide le schéma et pourrait ouvrir la voie vers la zone des 2 473–2 634 $, selon la projection issue de la base. L’invalidation reste sous les plus bas récents, avec 1 909 $ agissant comme niveau de liquidité clé à court terme.
L’open interest a diminué à 11,2 milliards $ depuis le pic de 30 milliards $ du cycle en août 2025. Toutefois, le ratio d’effet de levier estimé reste élevé à 0,7, à peine en baisse par rapport à 0,77 en janvier. Cela suggère que l’effet de levier reste concentré dans le système, augmentant la possibilité d’un mouvement brusque.
 Pourcentage des comptes mondiaux long sur ETH sur Binance. Source : Hyblock
Les données de Hyblock montrent que 73 % des comptes mondiaux sont actuellement en position longue sur l’ETH. Les heatmaps de liquidation montrent plus de 2 milliards $ de positions short regroupées au-dessus de 2 200 $, contre environ 1 milliard $ de liquidations long empilées près de 1 800 $, mettant en évidence un risque de squeeze plus important à la hausse.
Bien que le cluster dense le plus proche soit à 1 909 $, où 563 millions $ de positions longues sont vulnérables, ce qui pourrait agir comme un aimant de liquidité à court terme avant la tendance haussière attendue.
 Carte des liquidations ETH. Source : CoinGlass
À lire aussi : Les fonds crypto enregistrent une quatrième semaine de sorties avec 173 M$ alors que le BTC passe sous 70 000 $
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


