
AGI se prépare à publier ses résultats du quatrième trimestre : que réserve l'avenir pour l'action ?

Alamos Gold AGI doit publier ses résultats du quatrième trimestre 2025 le 18 février, après la clôture des marchés.
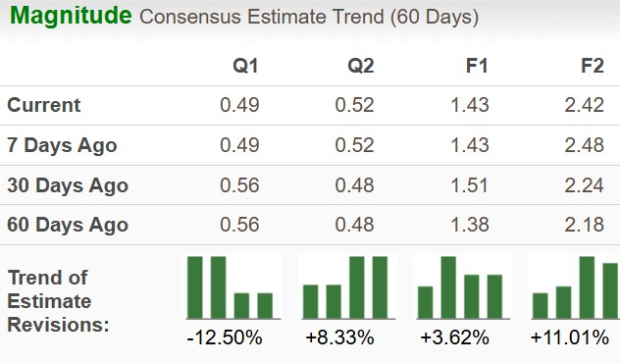
L’estimation consensuelle de Zacks pour le bénéfice d’Alamos Gold a diminué de 12,50 % au cours des 60 derniers jours, à 49 cents par action. Cependant, ce chiffre indique une solide croissance de 96 % par rapport au trimestre précédent.
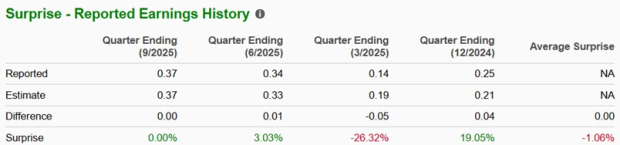
Historique des surprises sur les bénéfices d’AGI
Au cours des quatre derniers trimestres, le bénéfice d’Alamos Gold a égalé l’estimation consensuelle de Zacks lors d’un trimestre, dépassé la prévision lors de deux trimestres et manqué lors d’un trimestre. La société affiche une surprise moyenne négative sur les bénéfices de 1,06 %.
Source de l’image : Zacks Investment Research
Ce que le modèle Zacks révèle pour l’action AGI
Notre modèle éprouvé ne prédit pas de façon concluante un dépassement des bénéfices pour Alamos Gold cette fois-ci. La combinaison d’un ESP positif sur les bénéfices et d’un rang Zacks #1 (Achat Fort), 2 (Achat) ou 3 (Conserver) augmente les chances de surprendre positivement sur les bénéfices, mais ce n’est pas le cas ici.
ESP sur les bénéfices : L’ESP sur les bénéfices pour AGI est de 0,00 %. Vous pouvez découvrir les meilleures actions avant la publication des résultats avec notre filtre ESP sur les bénéfices.
Rang Zacks : Alamos Gold a actuellement un rang Zacks de 3. Vous pouvez voir la liste complète des actions classées #1 par Zacks aujourd’hui ici.
Facteurs susceptibles d’avoir influencé la performance d’Alamos Gold au T4
Le mois dernier, la société a annoncé ses chiffres de production du quatrième trimestre 2025, fournissant un aperçu de sa performance probable sur le trimestre.
Alamos Gold a déclaré une production totale de 141 500 onces, en hausse de 1 % sur un an. La hausse de la production du district d’Island Gold (+8 %) et du district de Mulatos (+3 %) a été partiellement compensée par une baisse de 9 % à la mine Young-Davidson.
La production est toutefois légèrement inférieure aux attentes, principalement en raison d’arrêts liés aux conditions météorologiques fin décembre qui ont affecté les opérations dans le district d’Island Gold et à Young-Davidson.
La société a vendu 142 149 onces d’or à un prix réalisé moyen de 3 997 $ par once. Cela a permis d’enregistrer un chiffre d’affaires trimestriel record de 568 millions de dollars (y compris les ventes d’argent). Le prix moyen réalisé de l’or était toutefois inférieur au prix du fixing de Londres PM. Cela s’explique par la livraison des 12 346 dernières onces au titre de la facilité de prépaiement d’or exécutée en juillet 2024, basée sur un prix prépayé de 2 524 $ par once. Ainsi, AGI a dûment rempli son obligation de prépaiement.
Au trimestre correspondant de l’année précédente, Alamos Gold avait vendu 141 258 onces d’or à un prix réalisé de 2 632 $ par once, pour un chiffre d’affaires de 375,8 millions de dollars.
Dans l’ensemble, les résultats du quatrième trimestre d’Alamos Gold devraient avoir été soutenus par des volumes de vente plus élevés, des prix réalisés de l’or supérieurs et des coûts plus faibles, malgré quelques obstacles mineurs à la production.
Performance du cours d’Alamos Gold
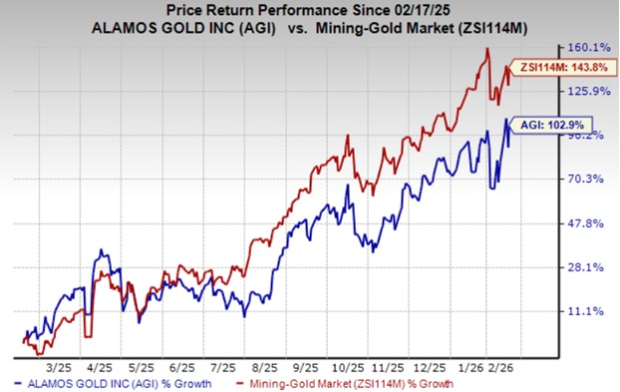
Le cours de l’action Alamos Gold a progressé de 102,9 % en un an, contre une croissance de 143,8 % pour le secteur.
Performance d’une action minière aurifère au T4
Agnico Eagle Mines Limited AEM a déclaré un bénéfice ajusté de 2,69 $ par action pour le quatrième trimestre 2025, contre 1,26 $ au trimestre correspondant de l’année précédente. Le résultat net d’Agnico Eagle Mines a dépassé l’estimation consensuelle de Zacks de 2,56 $.
Agnico Eagle Mines a généré un chiffre d’affaires de 3,56 milliards de dollars, en hausse d’environ 60,3 % sur un an. Le chiffre d’affaires a dépassé l’estimation consensuelle de Zacks de 3,24 milliards de dollars.
Actions à considérer
Voici quelques actions présentant la bonne combinaison d’éléments pour publier un dépassement des bénéfices lors de leurs prochaines publications.
Pan American Silver Corp. PAAS, dont la publication des résultats du quatrième trimestre 2025 est prévue le 18 février, affiche un ESP sur les bénéfices de +2,79 % et détient actuellement un rang Zacks de 3.
L’estimation consensuelle de Zacks pour le bénéfice de Pan American Silver au quatrième trimestre est fixée à 86 cents par action. Cette estimation indique une progression significative par rapport au bénéfice de 35 cents par action rapporté au trimestre précédent. Pan American Silver a affiché une surprise moyenne sur les bénéfices des quatre derniers trimestres de 31,6 %.
Kinross Gold Corporation KGC, qui doit également publier ses résultats du quatrième trimestre 2025 le 18 février, affiche un ESP sur les bénéfices de +3,73 % et un rang Zacks de 3 actuellement.
L’estimation consensuelle pour le bénéfice de Kinross Gold est fixée à 56 cents par action. Cela indique une hausse annuelle de 180 %. Kinross Gold a livré une surprise moyenne sur les bénéfices des quatre derniers trimestres de 17,4 %.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Prix des cryptos
Plus


